猜你想问
这份研报的核心内容是什么?
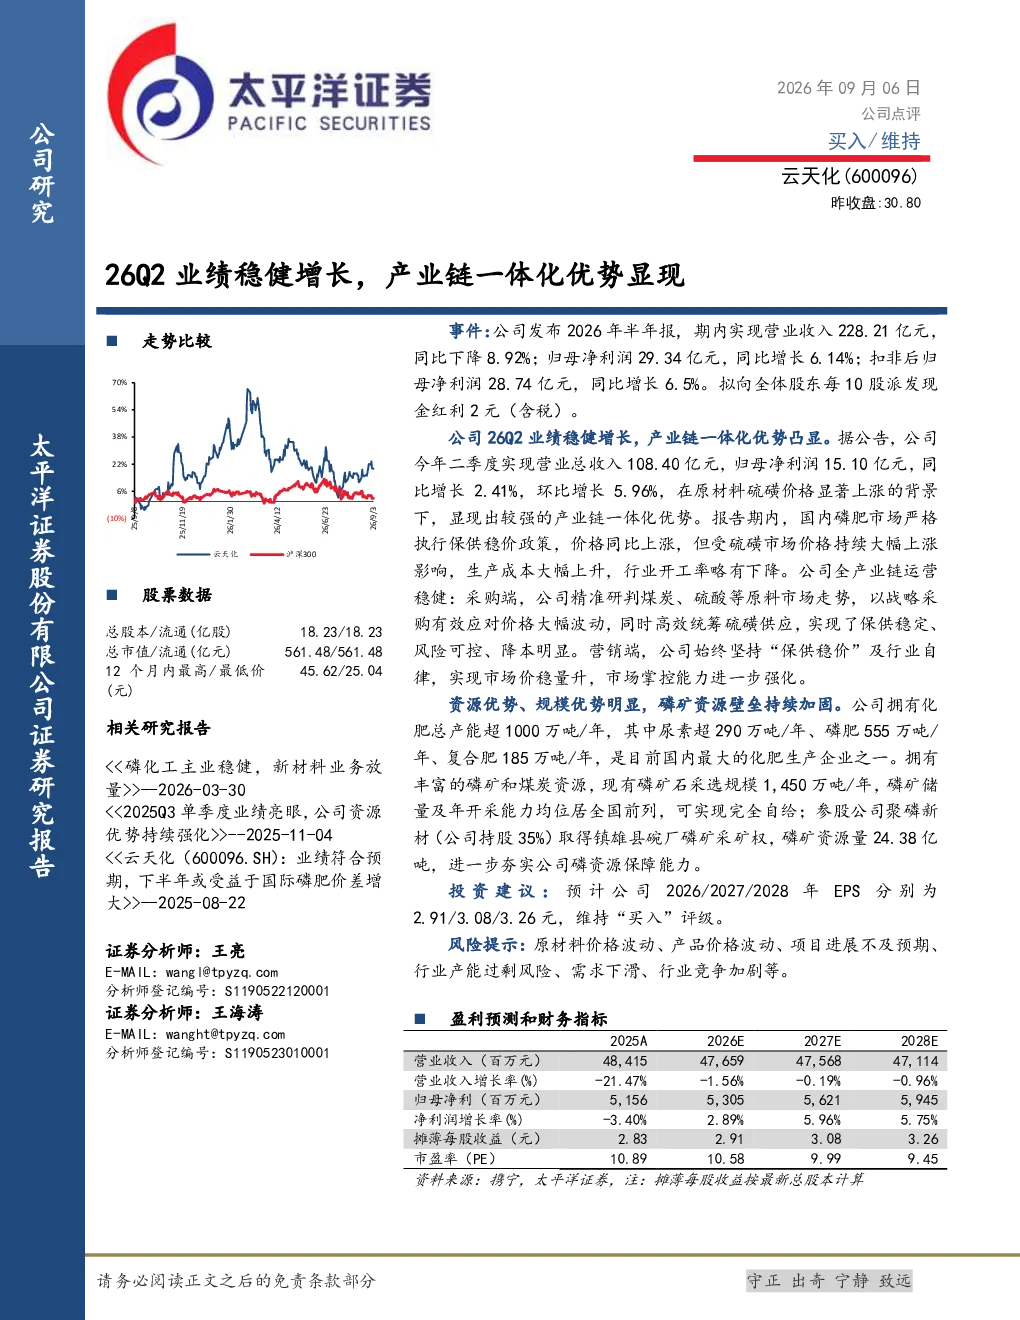
报告显示公司2026年半年营收228.21亿元,同比降8.92%;归母净利润29.34亿元,同比增6.14%。二季度营收108.40亿元,净利润15.10亿元,同比增2.41%,环比增5.96%。公司通过战略采购稳定硫磺供应,降本增效,并坚持行业自律。公司拥有超1000万吨化肥产能,资源自给,参股聚磷新材强化磷资源保障。
化肥行业未来发展趋势如何?
化肥行业受原材料价格、供需关系及政策影响。公司通过产业链一体化降低成本、保障供应,体现行业趋势。未来需关注硫磺、磷矿等资源价格波动,以及行业产能过剩和需求变化风险。
研报重点分析了哪些方面?
报告重点分析公司业绩增长、产业链一体化优势,特别是硫磺供应管理、资源保障能力及降本措施。同时提及公司化肥产能规模和行业地位,以及未来盈利预测和风险因素。
当前化肥市场状况如何判断?
当前市场面临原材料价格上涨压力,但公司通过战略采购和行业自律实现保供稳价。国内化肥产能过剩问题持续存在,需求端受农业和工业消费影响。公司凭借资源优势和规模效应,在市场竞争中具备一定优势。
研报提示了哪些风险?
主要风险包括原材料价格波动(如硫磺、磷矿)、产品价格波动、项目进展不及预期、行业产能过剩、需求下滑及行业竞争加剧。此外,政策变化也可能影响行业格局和公司经营。
你可能感兴趣
2022一季报点评:产业链一体化优势明显,业绩增长稳健
基础化工西部证券2022-04-20
公司事件点评报告:磷复肥龙头稳健增长,产业链一体化巩固优势
基础化工华鑫证券2025-08-11
2021年业绩预告点评:业绩增长稳定,一体化优势显现
有色金属西部证券2022-01-26
浙商轻工史凡可 太阳纸业 26Q2经营大超预期 浆纸一体化优势加速释放 欢迎参加明日9点业绩交
未知机构2026-08-26
产品价格上涨提升盈利能力,产业链一体化竞争优势显现
有色金属国投证券2024-11-03
业绩稳健增长,一体化优势明显
建筑建材华创证券2022-10-16
产业链一体化优势显现,云印互联网包装板块表现亮眼
轻工制造山西证券2021-04-30
产品价格上涨提升盈利能力,产业链一体化竞争优势显现
有色金属国投证券2024-09-03
2024H1业绩大幅增长,铝产业链一体化优势凸显
国联证券2024-08-18
2020年半年报点评:业绩高速增长,产业链一体化优势日益凸显
建筑建材民生证券2020-08-29