猜你想问
这份报告的核心内容是什么?
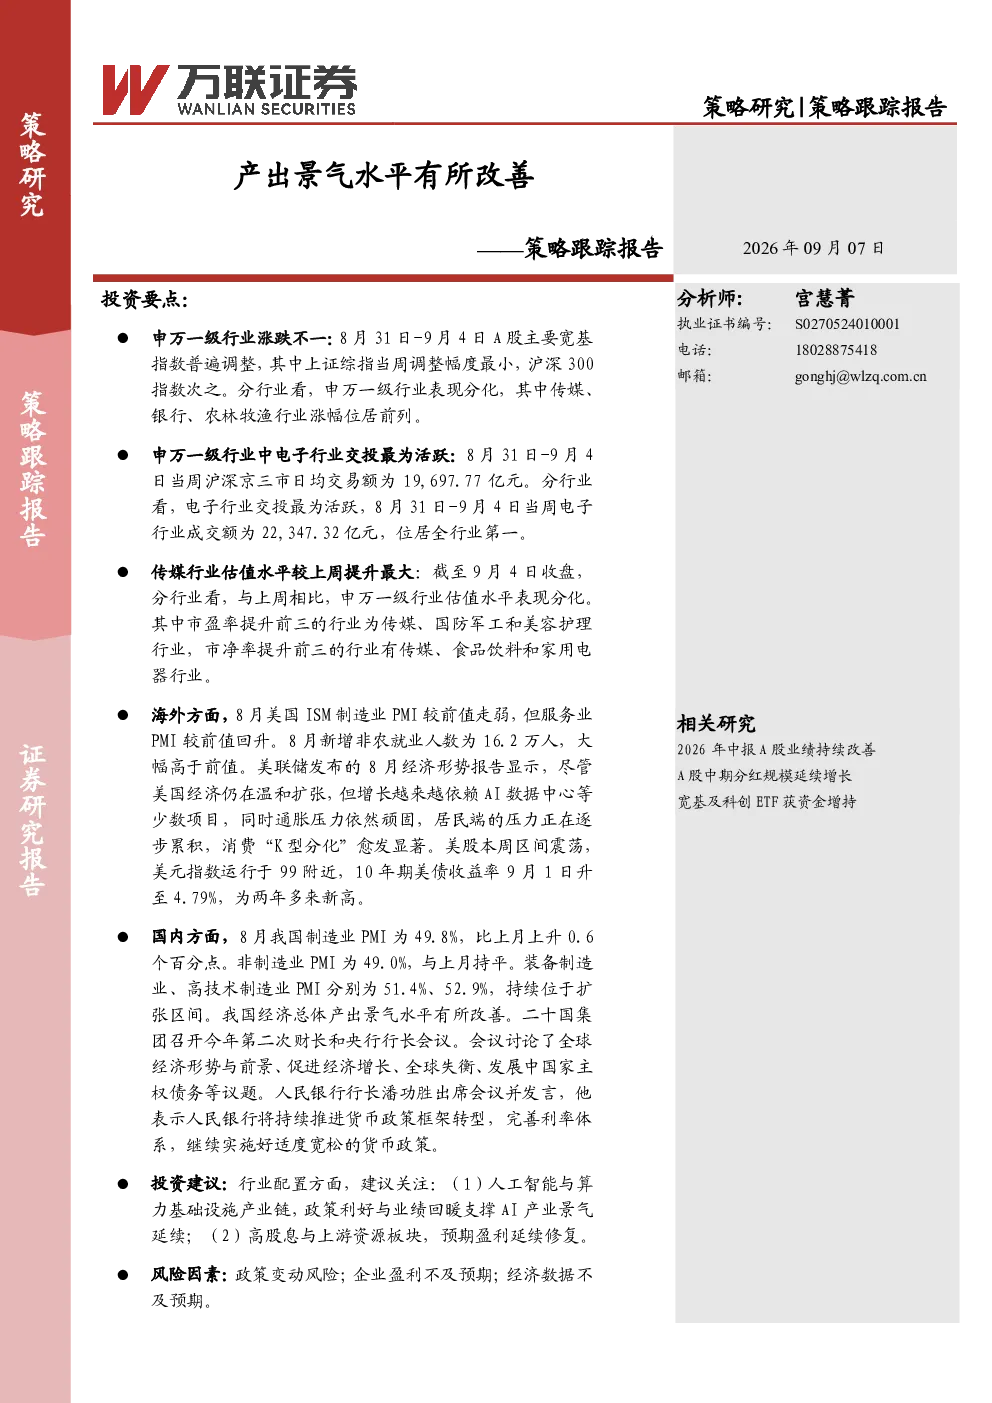
本报告主要分析了当前经济环境下各行业的景气水平变化。报告指出,尽管A股市场整体呈现调整态势,但部分行业如传媒、银行等已显示出景气度改善的迹象。具体来看,申万一级行业涨跌不一,传媒、银行、农林牧渔行业表现较好,而电子、有色金属行业则面临压力。同时,估值水平方面也呈现分化,传媒、国防军工等行业市盈率提升明显。这些数据反映了经济结构调整和行业轮动的特点,为投资者提供了行业配置的参考依据。
报告中重点分析了哪些赛道/行业发展趋势?
报告重点分析了人工智能与算力基础设施产业链以及高股息与上游资源板块的发展趋势。对于人工智能领域,政策利好与业绩回暖正支撑AI产业景气度持续,相关产业链有望受益于技术突破和市场需求增长。而在高股息与上游资源板块,预期盈利的修复将为其带来发展动力。这些赛道的分析基于当前宏观经济环境和行业基本面,旨在为投资者提供具有前瞻性的行业配置建议。
报告的主要分析方向是什么?
本报告以策略跟踪为核心,分析了产出景气水平的改善情况及其对投资策略的影响。报告通过市场表现、估值水平、财经要闻等多个维度,对当前经济形势进行了全面解读。在市场表现方面,A股主要宽基指数普遍调整,但行业间存在明显差异;估值水平则呈现分化格局,部分行业估值提升空间较大。报告还关注了国内外宏观经济数据和政策动向,为投资者提供了多角度的分析视角。
当前市场现状如何判断?
当前市场现状呈现多空因素交织的特征。一方面,A股主要宽基指数普遍调整,显示市场整体承压,但申万一级行业涨跌不一,传媒、银行等板块表现相对强势,反映出结构性机会依然存在。另一方面,估值水平分化明显,部分行业如传媒、国防军工等估值提升较快,为相关板块提供了潜在的投资价值。此外,海外经济数据和美国货币政策也对市场情绪产生影响,投资者需关注这些因素的变化。
报告中提示了哪些风险?
本报告提示了三方面主要风险:政策变动风险、企业盈利不及预期风险以及经济数据不及预期风险。政策变动可能对市场产生直接冲击,尤其是在监管环境发生重大调整时;企业盈利不及预期则会削弱市场信心,影响行业估值水平;而经济数据不及预期则可能引发市场对经济前景的担忧,加剧市场波动。投资者在制定投资策略时需充分考虑这些风险因素,做好风险管理预案。