猜你想问
这份报告的核心内容是什么?
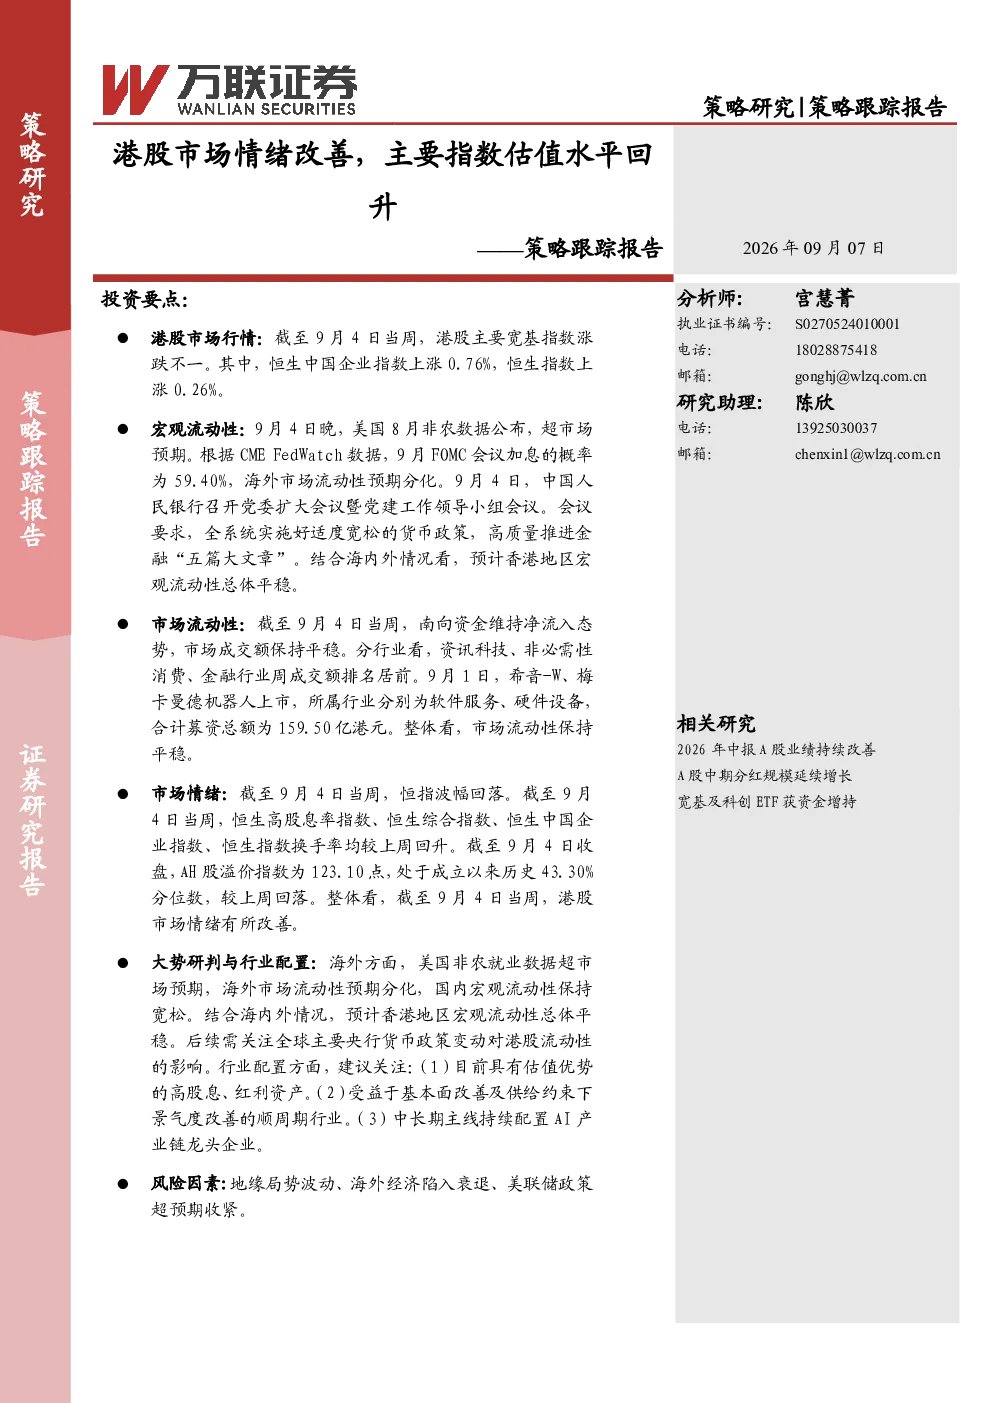
本报告分析了港股市场情绪改善及主要指数估值回升的情况。报告指出,恒生中国企业指数和恒生指数均上涨,金融和综合行业表现突出。南向资金持续净流入,市场成交额平稳。恒指波幅指数回落,AH股溢价指数显示市场情绪有所改善。多数宽基指数估值提升,金融和综合行业估值上升,多个行业动态市盈率超50%分位数。建议关注高股息资产、顺周期行业及AI产业链龙头企业。
报告对哪些赛道或行业发展趋势进行了分析?
报告重点分析了金融、综合、资讯科技、非必需性消费等行业的发展趋势。金融和综合行业在港股中表现突出,估值水平上升。资讯科技、非必需性消费行业成交额居前。报告建议关注基本面改善及供给约束下的顺周期行业,以及AI产业链龙头企业的发展机遇。这些行业的分析基于市场情绪改善、估值水平回升及宏观流动性平稳等背景。
报告主要分析了哪些方向?
报告主要分析了港股市场情绪变化、主要指数估值水平、市场流动性及投资建议。报告指出,市场情绪有所改善,AH股溢价指数处于较高分位数。多数宽基指数估值提升,金融、综合行业估值上升。南向资金维持净流入,市场成交额平稳。投资建议包括关注高股息资产、顺周期行业及AI产业链龙头企业。这些分析基于对宏观流动性、市场表现和行业轮动的综合判断。
当前港股市场的现状如何判断?
当前港股市场现状表现为情绪改善和估值回升。恒指波幅指数回落,AH股溢价指数处于历史高位,显示市场情绪有所稳定。多数宽基指数估值提升,金融和综合行业估值上升。南向资金持续净流入,市场成交额平稳,显示流动性总体健康。然而,地缘局势、海外经济衰退和美联储政策收紧等因素仍需关注,这些因素可能对市场产生影响。
这份研报提示了哪些风险因素?
研报提示了地缘局势波动、海外经济衰退和美联储政策超预期收紧等风险因素。地缘局势的不确定性可能影响市场情绪和流动性。海外经济衰退可能对港股市场产生负面影响,尤其是在全球贸易和投资活动受限的情况下。美联储政策超预期收紧可能导致全球流动性收紧,对港股市场产生影响。这些风险因素需要投资者密切关注,并做好相应的风险管理。