猜你想问
财政部此次注资险企的具体金额是多少?
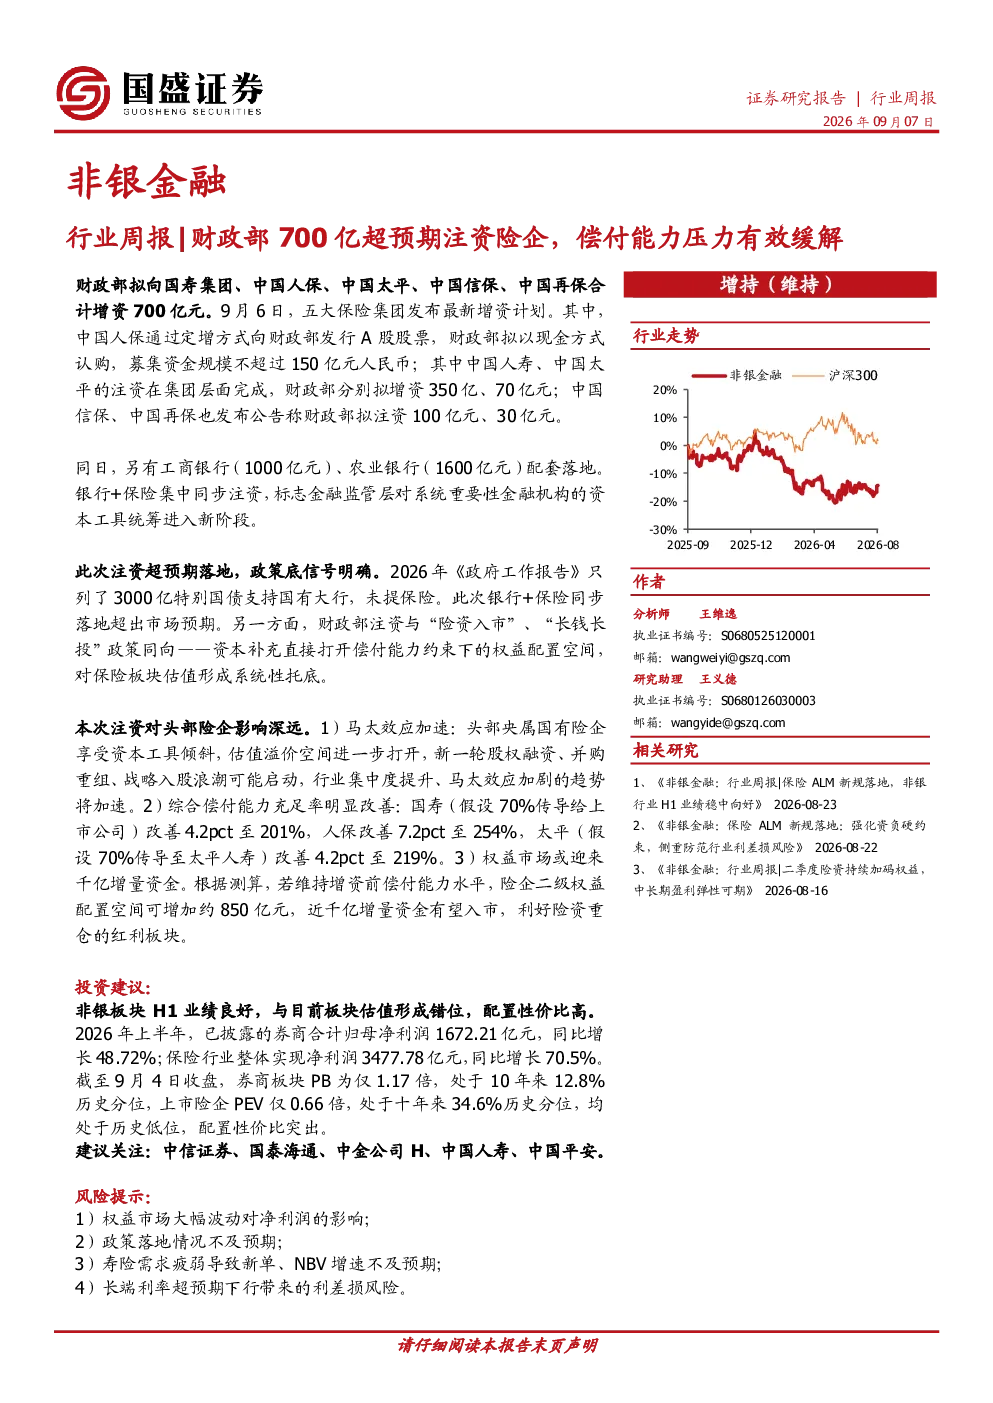
财政部此次拟向国寿集团、中国人保、中国太平、中国信保、中国再保合计增资700亿元。其中中国人保通过定增方式向财政部发行A股股票,募集资金规模不超过150亿元人民币。中国人寿、中国太平的注资在集团层面完成,财政部分别拟增资350亿、70亿元;中国信保、中国再保也发布公告称财政部拟注资100亿元、30亿元。此次注资超预期落地,政策底信号明确,标志金融监管层对系统重要性金融机构的资本工具统筹进入新阶段。
此次注资对保险行业的偿付能力有何影响?
此次注资将显著改善头部央属国有险企的偿付能力充足率。以国寿、人保、太平为例,假设70%传导给上市公司,国寿改善4.2pct至201%,人保改善7.2pct至254%,太平改善4.2pct至219%。若维持增资前偿付能力水平,险企二级权益配置空间可增加约850亿元,近千亿增量资金有望入市,利好险资重仓的红利板块。
报告指出保险行业将出现哪些发展趋势?
报告指出,头部央属国有险企将享受资本工具倾斜,估值溢价空间进一步打开,新一轮股权融资、并购重组、战略入股浪潮可能启动。行业集中度提升、马太效应加剧的趋势将加速。此次政策信号明确,标志金融监管层对系统重要性金融机构的资本工具统筹进入新阶段,未来行业资源将向头部企业进一步集中。
当前非银金融板块的市场表现如何?
非银板块H1业绩良好,与目前板块估值形成错位,配置性价比高。头部央属国有险企受益于政策注资,偿付能力充足率显著提升,为板块带来积极影响。虽然市场存在波动,但险企稳健的经营基本面和充足的资本实力为板块提供了支撑。
研报提示了哪些潜在风险?
研报提示的主要风险包括:权益市场大幅波动对净利润的影响;政策落地情况不及预期;寿险需求疲弱导致新单、NBV增速不及预期;长端利率超预期下行带来的利差损风险。这些风险可能影响险企的经营业绩和资本积累,需持续关注市场环境和政策变化。
你可能感兴趣
非银行金融行业周报:券业供给侧改革持续推进,险企密集发债,缓解偿付能力压力
金融华创证券2023-12-10
非银行业周报:险资迎来资金运用再规范,偿付能力压力有望缓解
金融民生证券2024-12-21
非银金融行业周报(2019.5.27-2019.5.31):险企财税利好落地,盈利压力缓解
金融华创证券2019-06-02
非银金融行业周报:无惧回撤,券商板块修复仍在“进行时”,偿付能力承压倒逼险企提升资负匹配能力
金融华创证券2023-08-13
非银金融行业周报:券商资管改造结束,险企偿付能力大幅下滑
金融华创证券2022-05-08
非银金融行业周报:看好红利特征下非银板块机会,财政部增资险企落地
金融开源证券2026-09-06
非银金融行业《关于优化保险公司偿付能力监管标准的通知》点评:提升险企增配股票动力,增加中长期入市资金
金融开源证券2023-09-11
非银金融行业周报:险企考核周期再拉长,券商中报超预期继续推荐
金融开源证券2025-07-13
非银金融行业周报:险企暂不调整预定利率,券商2024年业绩或超预期
金融开源证券2025-01-12
非银金融行业周报:上市险企3季报业绩预告超预期,非银板块攻守兼备
金融开源证券2025-10-19