猜你想问
这份量化周报主要分析了哪些内容?
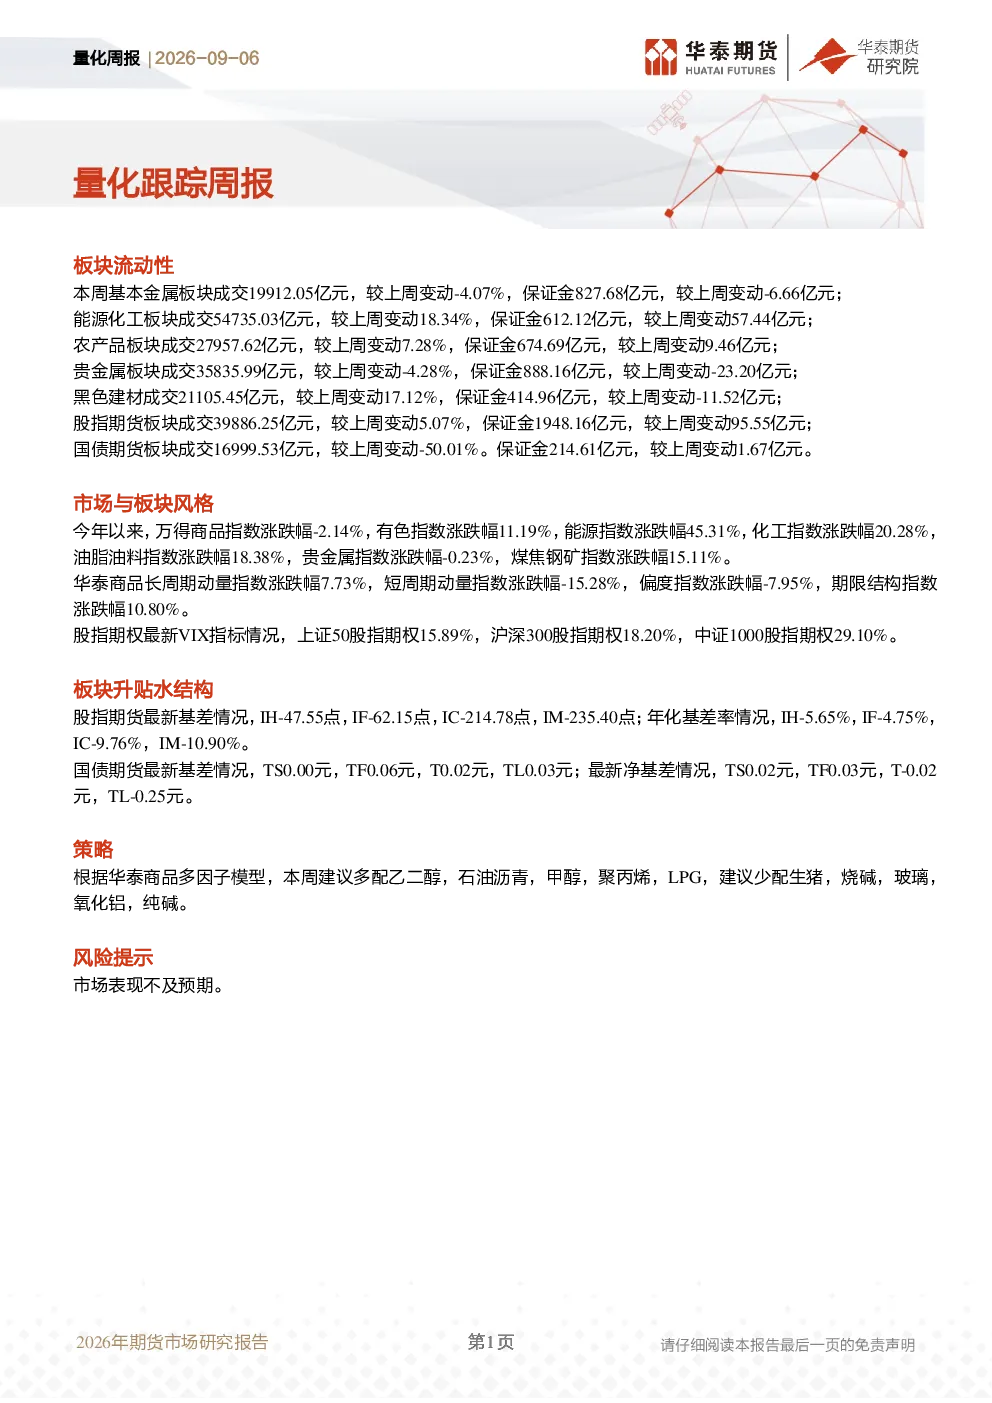
这份量化周报主要分析了各板块的流动性情况、市场与板块风格趋势、板块升贴水结构,并基于华泰商品多因子模型提供了投资策略建议。报告涵盖了基本金属、能源化工、农产品、贵金属、黑色建材、股指期货、国债期货等多个板块的成交额和保证金变化,以及商品指数和股指期权的市场表现数据。此外,还提供了股指期货和国债期货的基差和净基差信息,并建议多配乙二醇、石油沥青等品种,少配生猪、烧碱等品种。
报告对赛道/行业发展趋势有何分析?
报告分析了多个赛道/行业的发展趋势。从板块流动性来看,能源化工板块成交额和保证金均显著增长,显示该板块活跃度提升;农产品板块也呈现增长态势。市场风格方面,能源、化工、油脂油料等指数上涨明显,而贵金属指数微跌。华泰商品长周期动量指数上涨,短周期动量指数下跌,反映市场对不同周期品种的关注度变化。这些数据共同揭示了当前市场对不同行业板块的偏好和轮动情况。
报告重点分析了哪些方向?
报告重点分析了板块流动性、市场风格趋势和升贴水结构。在流动性方面,详细对比了各板块成交额和保证金的增减变化,如能源化工板块显著放量、股指期货板块持续增长等。市场风格方面,通过商品指数和股指期权VIX指标,展现了不同板块和品种的市场表现差异。升贴水结构方面,提供了股指期货和国债期货的基差和净基差数据,为投资者提供了判断市场供需关系的参考。这些分析为理解当前市场格局提供了多维度视角。
当前市场现状如何判断?
当前市场现状呈现多板块分化态势。从成交额和保证金数据看,能源化工板块表现突出,而国债期货板块成交额大幅下降。商品指数方面,能源、化工板块领涨,贵金属板块相对疲软。股指期权VIX指标显示市场波动率有所上升,尤其是中证1000股指期权表现较为显著。整体来看,市场在不同板块间存在轮动,部分行业板块表现活跃,而另一些则相对平淡,投资者需关注这种分化格局。
研报有哪些风险提示?
研报提示的主要风险是市场表现不及预期。由于市场受多种因素影响,包括宏观经济、政策变化、地缘政治等,这些因素可能导致市场走势与报告分析存在偏差。此外,投资策略建议是基于历史数据和模型分析,未来市场可能发生变化,导致实际收益与预期不符。投资者在决策时需充分考虑这些风险,并结合自身风险承受能力进行配置。