猜你想问
国债周报的核心内容是什么?
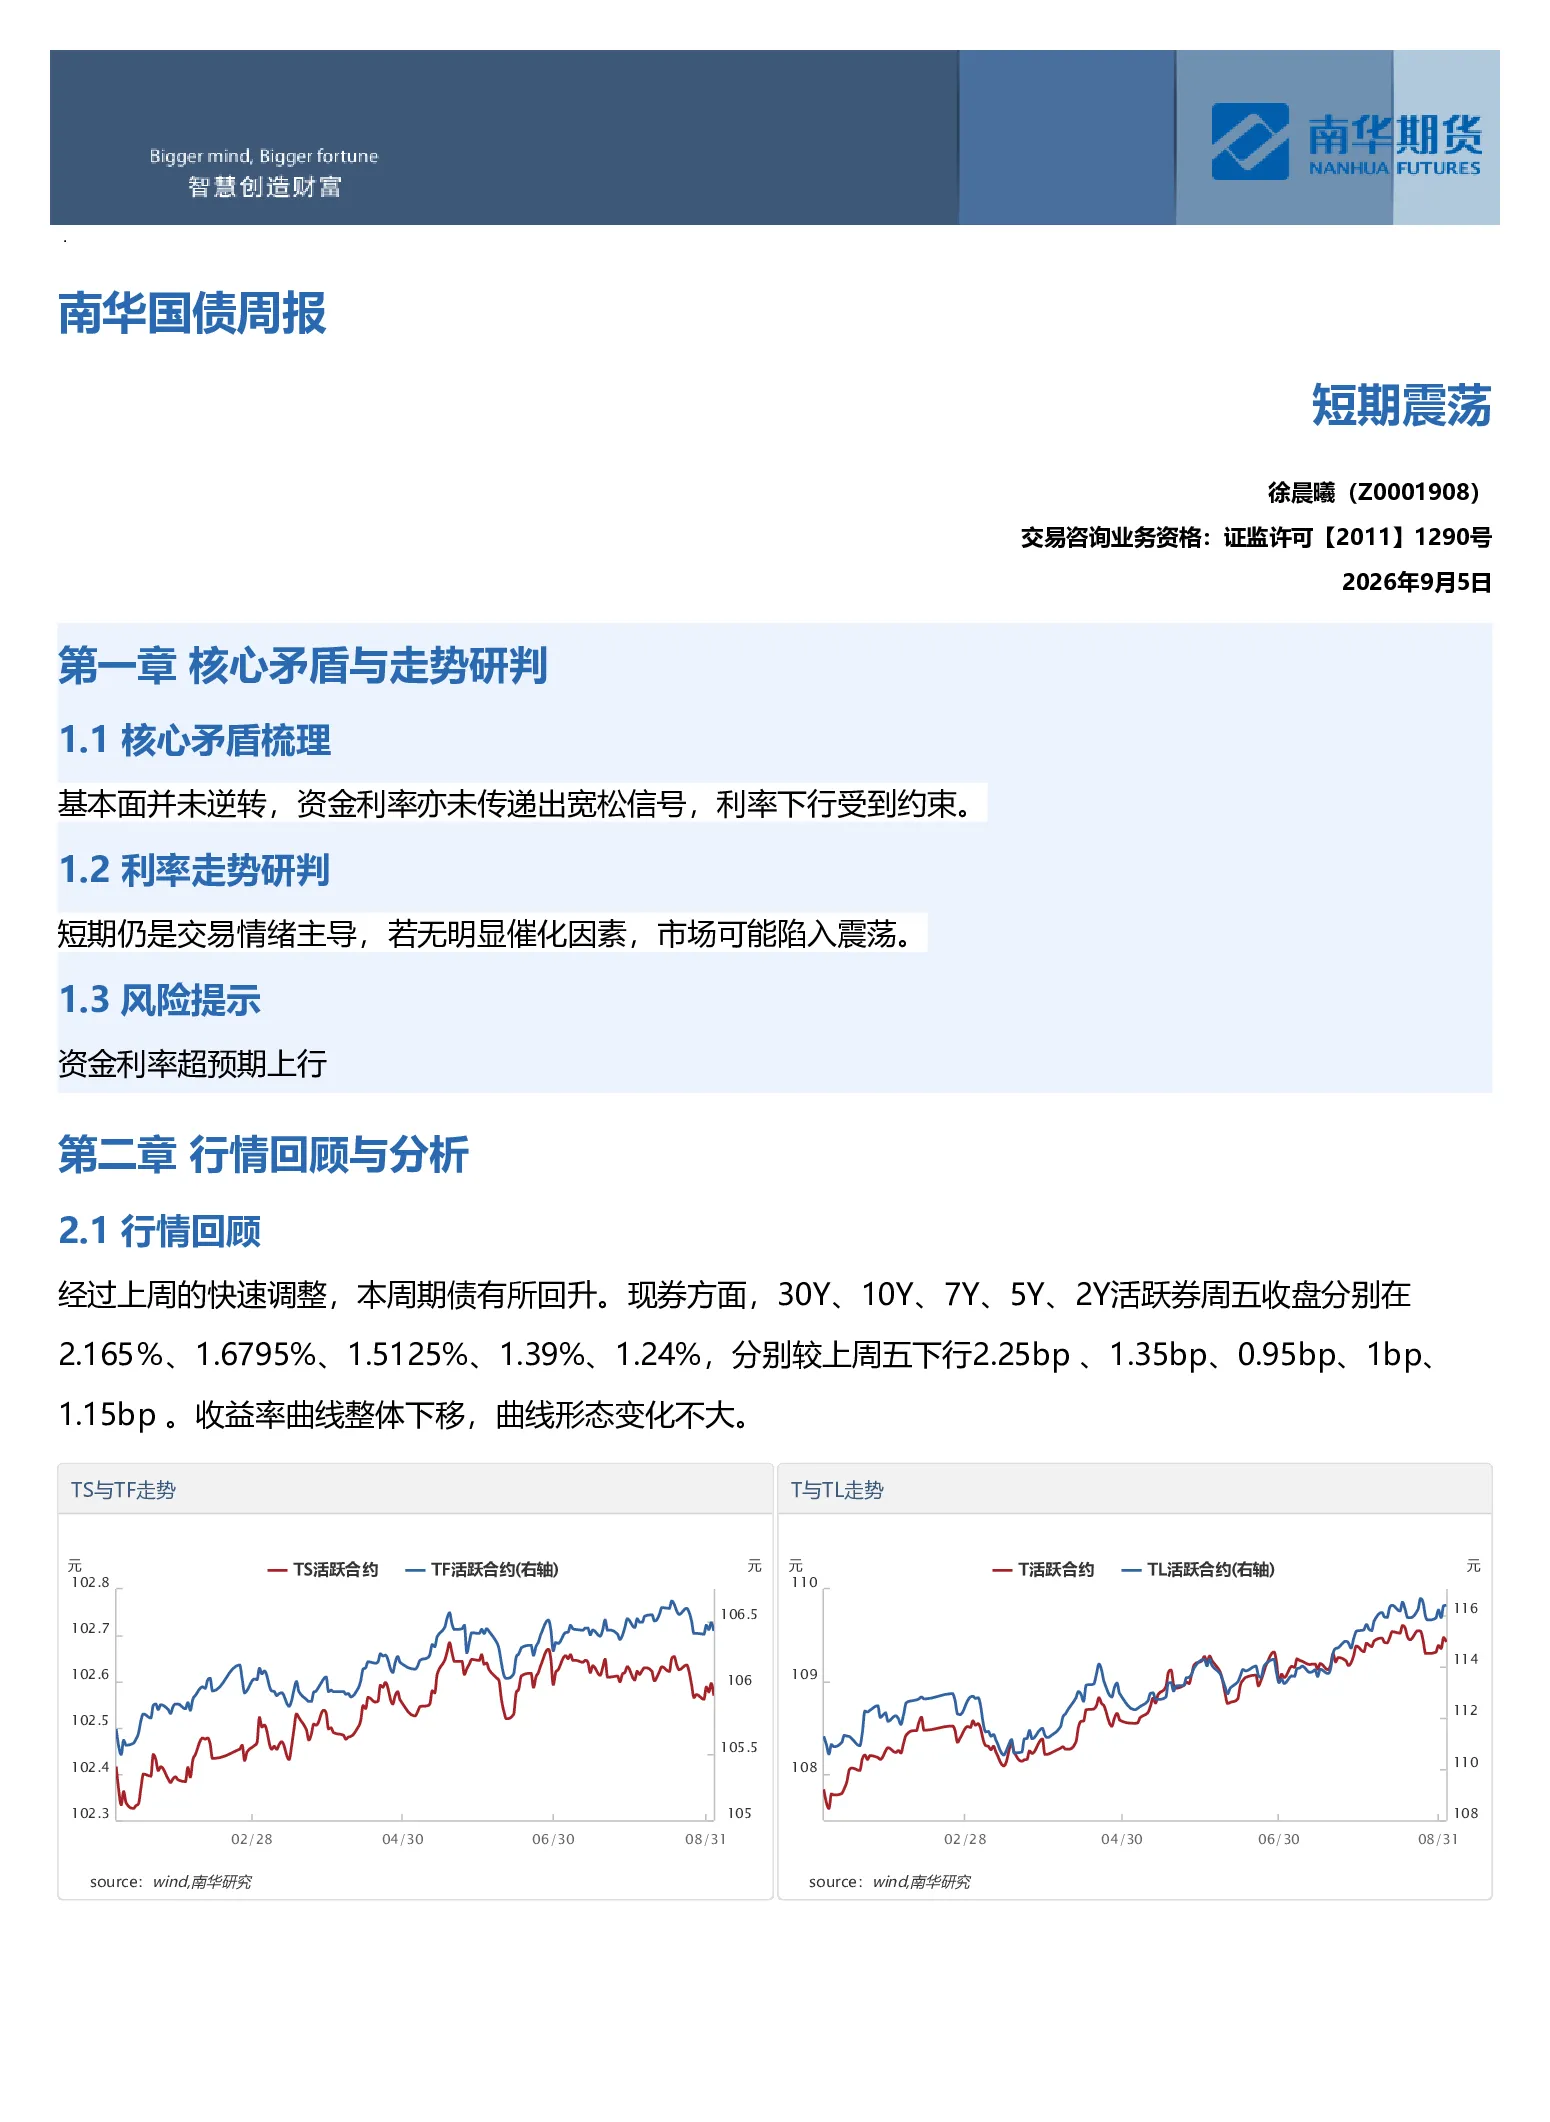
国债周报主要分析了短期国债市场的震荡走势。报告指出,基本面未出现逆转,资金利率也未呈现宽松态势,这限制了利率下行的空间。短期市场走势主要由交易情绪主导,若无新的催化因素出现,市场可能继续维持震荡格局。此外,报告还回顾了本周债市回升的情况,现券收益率整体下移,但曲线形态变化不大。资金面在跨月后有所转松,但需关注未来资金利率的变化以及政策动向对市场的影响。
国债市场短期走势如何?
国债市场短期呈现震荡走势。报告分析认为,这种震荡主要受交易情绪影响,市场缺乏明确的催化因素推动利率大幅波动。基本面方面,经济边际有所改善,但尚未达到足以逆转市场预期的程度。资金利率虽有所放松,但整体宽松态势尚未形成。因此,短期内市场可能继续在震荡中运行,投资者需关注可能出现的政策变化或经济数据发布对市场情绪的影响。
报告重点分析了哪些方向?
报告重点分析了国债市场的核心矛盾和走势研判。核心矛盾在于基本面未逆转且资金利率未宽松,这使得利率下行受限。报告指出,短期市场走势主要由交易情绪主导,若无新的催化因素,市场可能继续维持震荡格局。此外,报告还回顾了本周债市回升的情况,分析了现券收益率的变化以及资金面的情况。同时,报告也关注了8月制造业PMI数据和政策动作对市场的影响,以及下周需关注的进出口、通胀、社融数据。
当前国债市场现状如何判断?
当前国债市场现状呈现短期震荡特征。报告分析认为,市场缺乏明确的催化因素推动利率大幅波动,交易情绪成为主导因素。基本面方面,经济边际有所改善,但尚未达到足以逆转市场预期的程度。资金利率虽有所放松,但整体宽松态势尚未形成。此外,报告还指出,若收益率过快下行,可能招致监管关注,这也限制了市场下行的空间。因此,短期内市场可能继续在震荡中运行,投资者需关注可能出现的政策变化或经济数据发布对市场情绪的影响。
国债市场存在哪些风险提示?
国债市场存在的主要风险提示是资金利率超预期上行。报告指出,若资金利率出现超预期的上行,可能会对债市造成压力,限制收益率下行的空间。此外,报告还提醒投资者关注政策动向对市场的影响。例如,新型政策性金融工具降息传言需以促进投资视角看待,债市不宜单纯作为降息利好看待。固定资产投资增速持续下滑,也需关注政策能否企稳回升,这些都可能对市场走势产生影响。