猜你想问
豆类油脂早报核心内容是什么?
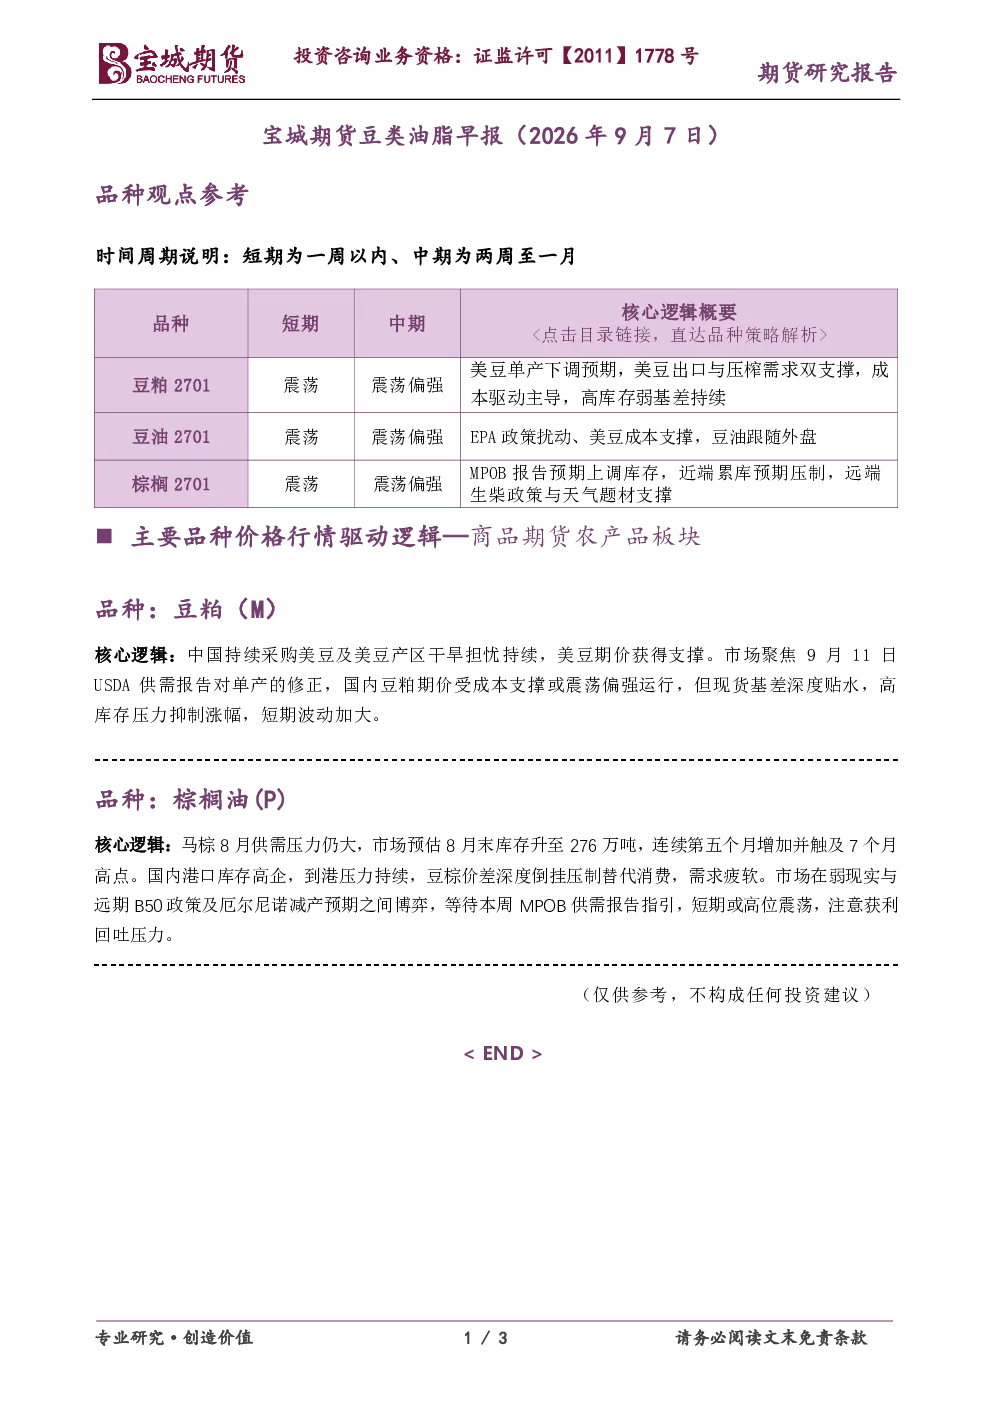
本报告分析豆粕和棕榈油市场。核心逻辑显示,中国持续采购美豆及美豆产区干旱担忧支撑美豆期价,国内豆粕期价受成本支撑或震荡偏强。但现货基差深度贴水,高库存压力抑制涨幅,短期波动加大。马棕8月供需压力大,市场预估8月末库存升至276万吨,连续第五个月增加并触及7个月高点。国内港口库存高企,到港压力持续,豆棕价差深度倒挂压制替代消费,需求疲软。报告聚焦9月11日USDA供需报告对单产的修正及本周MPOB供需报告指引。
豆类油脂行业发展趋势如何?
豆粕和棕榈油市场发展趋势受多因素影响。美豆产区干旱及中国采购支撑美豆期价,国内豆粕期价或震荡偏强,但高库存抑制涨幅。马棕库存连续五个月增加,国内港口库存高企,豆棕价差倒挂压制替代消费,需求疲软。市场在弱现实与远期B50政策及厄尔尼诺减产预期之间博弈。供需关系及政策变化将是影响未来价格走势的关键。
豆类油脂报告重点分析了哪些方向?
报告重点分析了豆粕和棕榈油的供需关系及价格驱动因素。豆粕方面,关注美豆期价支撑及国内高库存压力对价格的影响;棕榈油方面,关注马棕库存增加及国内港口库存高企对市场的影响。此外,报告还关注USDA供需报告和MPOB供需报告对市场的指引作用。
豆类油脂市场现状如何判断?
豆类油脂市场现状呈现复杂态势。豆粕期价受成本支撑或震荡偏强,但现货基差贴水和高库存抑制涨幅,短期波动加大。棕榈油市场面临马棕库存增加、国内港口库存高企和豆棕价差倒挂的压力,需求疲软。市场在弱现实与政策预期之间博弈,等待关键报告指引。
豆类油脂研报有哪些风险提示?
豆类油脂市场存在多重风险。豆粕市场风险包括高库存压力、USDA报告不及预期等。棕榈油市场风险包括马棕库存持续增加、国内需求疲软及政策变化等。此外,美豆产区干旱及全球宏观经济变化也可能对市场产生影响。投资者需密切关注市场动态及关键报告数据。