猜你想问
这份研报主要分析了哪些内容?
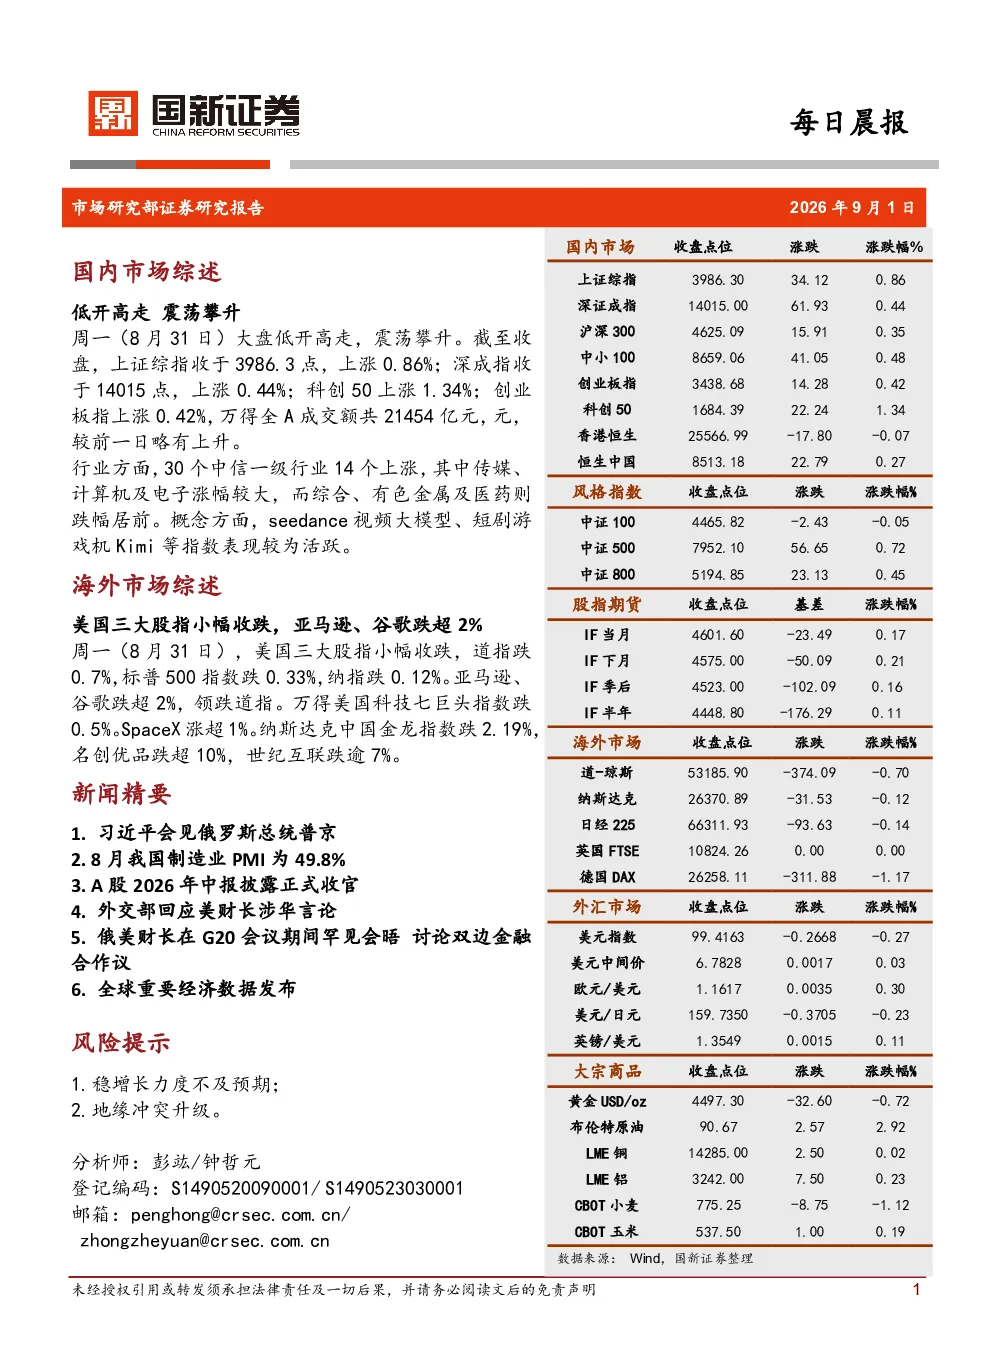
本研报主要分析了2026年8月31日国内及海外市场行情。国内市场方面,上证综指上涨0.86%,深成指上涨0.44%,科创50上涨1.34%,万得全A成交额21454亿元。行业层面,传媒、计算机及电子领涨,综合、有色金属及医药领跌。海外市场方面,美国三大股指小幅收跌,亚马逊、谷歌跌超2%,纳斯达克中国金龙指数跌2.19%。报告还提及了习近平会见普京、8月制造业PMI改善、A股中报数据等新闻要点。
研报中提到的传媒和计算机行业有何发展趋势?
研报显示,传媒和计算机行业在8月表现活跃,分别上涨较大。传媒行业可能受益于内容创新和消费升级趋势,计算机行业则与数字化转型、AI应用拓展相关。具体趋势需结合后续政策支持、技术突破及市场需求变化综合判断。报告未提供更详细的行业细分数据,建议关注行业龙头企业的季度财报和行业政策动态。
报告重点分析了哪些投资方向?
报告重点分析了制造业PMI改善对市场情绪的影响,以及A股中报披露情况。电子板块增速最为显著,半导体、能源金属板块盈利增速突出,可作为关注方向。此外,报告提及了seedance视频大模型、短剧游戏机Kimi等概念表现活跃,反映市场对新兴技术的关注。但报告未明确推荐具体投资标的,需结合企业基本面和行业周期进行独立判断。
当前市场处于什么状态?
当前市场呈现震荡攀升态势,国内主要股指低开高走,但成交量略有上升。行业分化明显,部分板块如传媒、计算机领涨,而综合、医药等板块表现不佳。海外市场则小幅收跌,科技股承压。整体看,市场受制造业PMI改善等因素提振,但地缘冲突等风险因素仍存,需谨慎评估市场波动性。
研报提示了哪些投资风险?
研报提示了稳增长力度不及预期和地缘冲突升级两大风险。稳增长方面,需关注宏观政策落地效果和经济内生动能恢复情况。地缘冲突方面,俄乌冲突、中美关系等可能对全球供应链和市场情绪产生持续影响。建议投资者密切关注相关政策变化和地缘政治进展,做好风险管理预案。