猜你想问
这次银行保险增资和以前有什么不同?
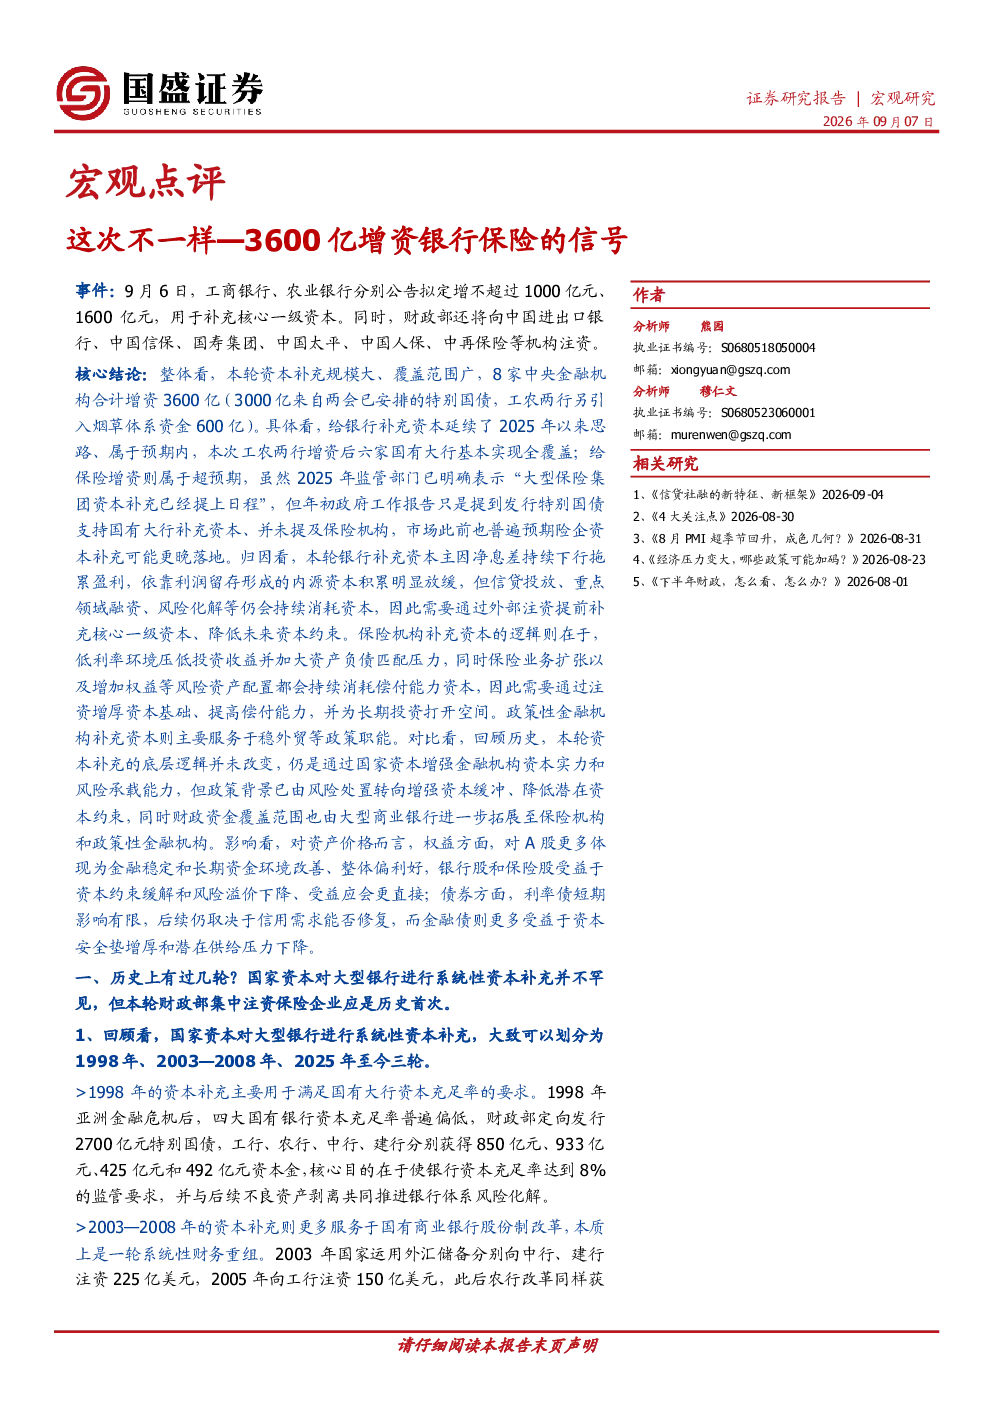
这次增资与以往相比,主要区别在于覆盖范围更广,从大型商业银行扩展到包括进出口银行、中国信保在内的更广义的中央金融机构,且首次集中为多家保险机构注资。此外,本轮增资更侧重于提前增强资本缓冲、降低潜在资本约束,而非风险暴露后的救助性注资。
银行保险资本补充的原因是什么?
银行补充资本主要因净息差持续下行拖累盈利,内源资本积累放缓,而信贷投放、风险化解等仍需消耗资本,需提前补充核心一级资本。保险机构则因低利率环境压低投资收益、加大资产负债匹配压力,以及业务扩张和风险资产配置增加,需要增厚资本基础、提高偿付能力。
这次增资对市场有什么影响?
对股票市场整体偏利好,银行、保险板块直接受益,体现为风险偏好改善。对债券市场,利率债方向性影响有限,金融债受益更明确,因资本安全垫增厚和潜在供给压力下降。
本轮资本补充的历史背景是怎样的?
国家资本对大型银行进行系统性资本补充可划分为1998年、2003—2008年、2025年至今三轮。本轮延续了2025年以来思路,与1998年满足资本充足率要求、2003—2008年服务股份制改革不同,更侧重于系统性增强资本实力和风险承载能力。
投资银行保险赛道的风险有哪些?
投资银行保险赛道需关注净息差持续下行的盈利压力、低利率环境对保险投资收益的影响、以及业务扩张带来的偿付能力消耗风险。此外,政策性金融机构的资本补充主要服务于特定政策职能,其经营逻辑与商业性金融机构存在差异,需注意行业结构性变化带来的投资风险。
你可能感兴趣
宏观点评:这次不一样—民企座谈会的5点理解
国盛证券2025-02-17
宏观点评:对本轮党和国家机构改革的理解-这次不一样
国盛证券2023-03-17
宏观点评:这次不一样—对本轮党和国家机构改革的理解
国盛证券2023-03-17
宏观点评:这次不一样:央行再降息的5点理解
国盛证券2023-08-15
资产的信号:这次不一样,警惕美债突破4.5%
金融西部证券2026-05-21
宏观点评:逐句解读7.30政治局会议,这次不一样
国盛证券2019-07-30
GDR发行获银保监会批准点评:这次的GDR不一样
金融国泰君安证券2020-05-08
宏观评论:疫情冲击海外资本市场,这次与之前或不一样
西南证券2020-03-01
宏观研究:四问利润传导,这次不一样?
华安证券2022-08-04
策略周报:这次的“躁动”,有些不一样
国盛证券2023-01-15