猜你想问
食品饮料行业近期表现如何?
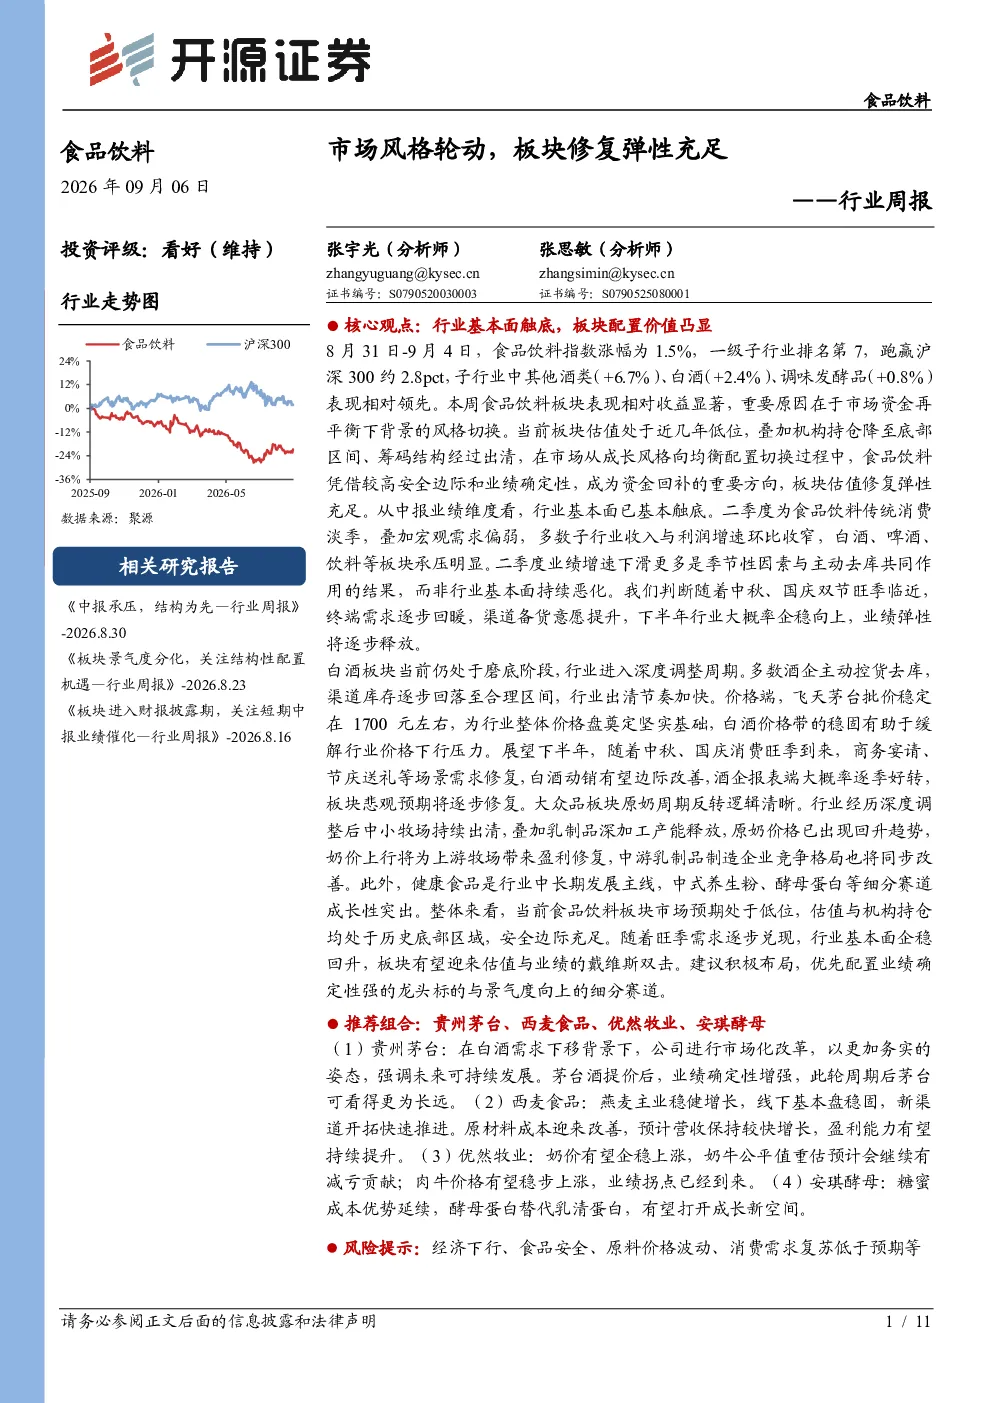
食品饮料板块在市场风格切换中表现相对收益显著,主要原因是板块估值处于近几年低位,机构持仓降至底部区间,筹码结构经过出清。从8月31日-9月4日的数据看,食品饮料指数涨幅为1.5%,跑赢沪深300约2.8pct,其中其他酒类、白酒、调味发酵品表现相对领先。板块凭借较高安全边际和业绩确定性成为资金回补的重要方向,估值修复弹性充足。
食品饮料行业未来发展趋势是什么?
食品饮料行业基本面已基本触底,二季度多数子行业收入与利润增速环比收窄,但更多是季节性因素与主动去库的结果。随着中秋、国庆双节旺季临近,终端需求逐步回暖,渠道备货意愿提升,下半年行业大概率企稳向上,业绩弹性将逐步释放。白酒板块进入深度调整周期,行业出清节奏加快,大众品板块原奶周期反转逻辑清晰,健康食品是行业中长期发展主线,中式养生粉、酵母蛋白等细分赛道成长性突出。
本报告重点分析了哪些方向?
本报告重点分析了食品饮料板块在市场风格切换中的表现,行业基本面触底情况,以及各子行业的趋势。报告指出白酒板块当前处于磨底阶段,渠道库存逐步回落至合理区间,行业出清节奏加快;大众品板块原奶价格已出现回升趋势,奶价上行将为上游牧场带来盈利修复;健康食品是行业中长期发展主线,中式养生粉、酵母蛋白等细分赛道成长性突出。
当前食品饮料市场现状如何判断?
当前食品饮料市场处于板块估值修复阶段,行业基本面已基本触底。从关键数据看,国内生鲜乳价格同比+1.3%,国内奶价逐渐确认拐点;GDT拍卖全脂奶粉中标价同比-5.9%,进口奶价同比下跌。食品饮料指数近期表现跑赢沪深300,子行业中其他酒类、白酒、调味发酵品表现相对领先,显示出板块修复弹性充足。
本报告有哪些风险提示?
本报告提示,食品饮料行业虽然整体处于修复阶段,但各子行业表现存在差异。白酒板块仍处于磨底阶段,行业进入深度调整周期,多数酒企主动控货去库。大众品板块虽然原奶价格回升,但行业竞争依然激烈。健康食品赛道虽然成长性突出,但市场接受度和渗透率仍需时间验证。投资者需关注行业周期性波动和各子行业竞争格局变化带来的风险。