猜你想问
隆源股份的核心业务和财务表现如何?
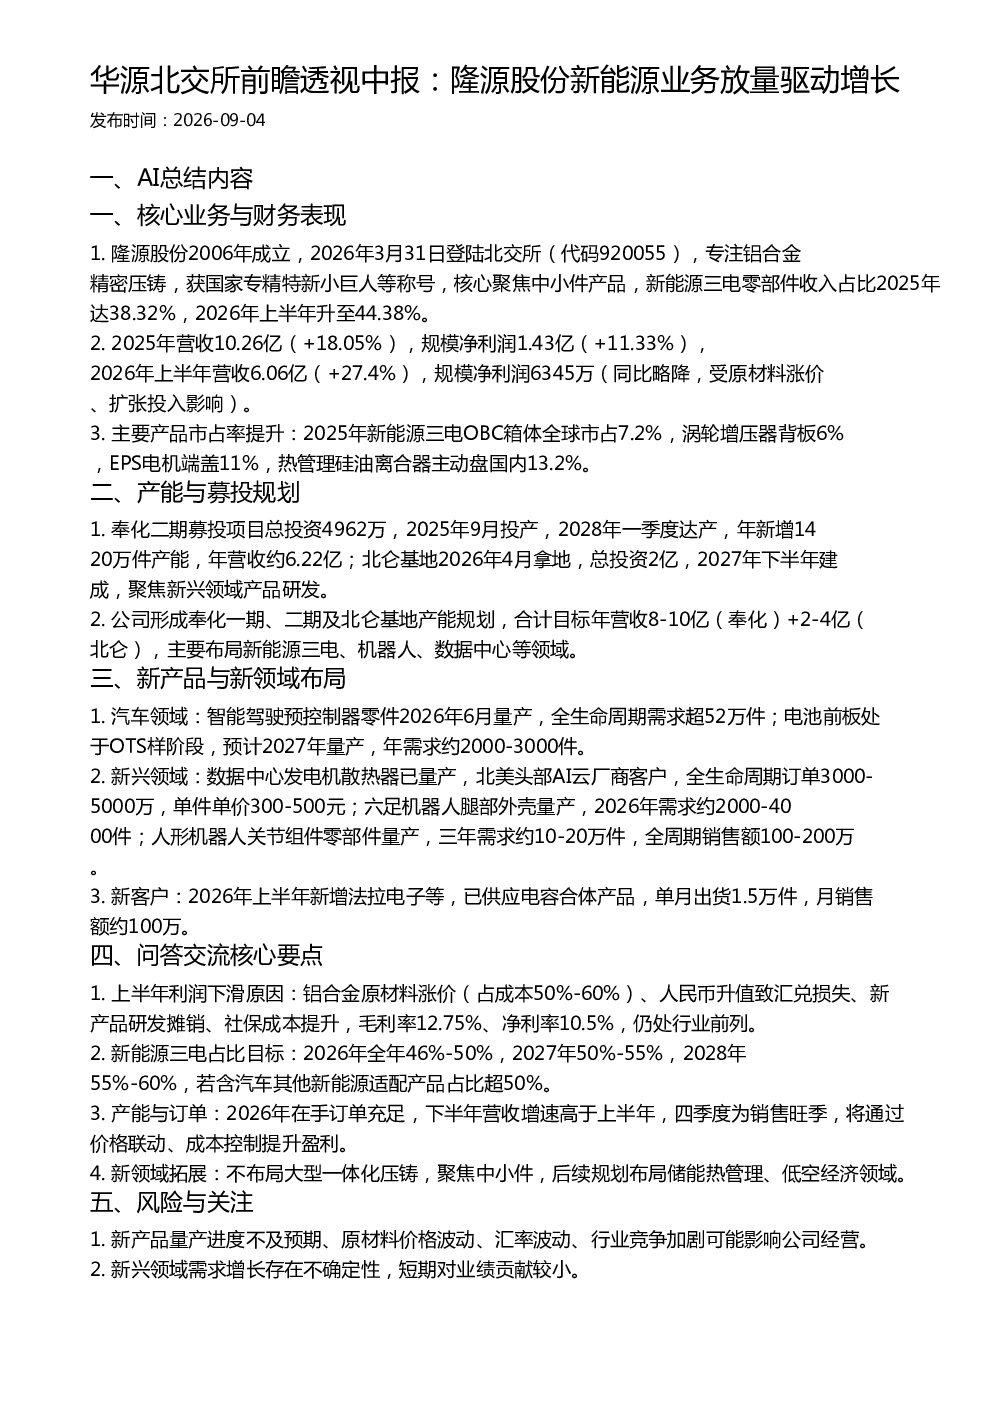
隆源股份成立于2006年,专注铝合金精密压铸,2026年3月31日登陆北交所。2025年营收10.26亿(+18.05%),净利润1.43亿(+11.33%);2026年上半年营收6.06亿(+27.4%),净利润6345万(略降)。新能源三电零部件收入占比2025年达38.32%,2026年上半年升至44.38%。主要产品市占率提升显著,如新能源三电OBC箱体全球市占7.2%,涡轮增压器背板6%,EPS电机端盖11%,热管理硅油离合器主动盘国内13.2%
隆源股份的产能和募投规划有哪些?
隆源股份募投规划包括奉化二期项目,总投资4962万,2025年9月投产,2028年一季度达产,年新增1420万件产能,年营收约6.22亿。北仑基地2026年4月拿地,总投资2亿,2027年下半年建成,聚焦新兴领域产品研发。合计目标年营收8-10亿(奉化)+2-4亿(北仑),主要布局新能源三电、机器人、数据中心等领域
隆源股份在新产品与新领域布局方面有哪些进展?
隆源股份在汽车领域布局智能驾驶预控制器零件(2026年6月量产,需求超52万件)和电池前板(预计2027年量产,年需求约2000-3000件)。新兴领域方面,数据中心发电机散热器已量产,北美头部AI云厂商客户,全生命周期订单3000-5000万;六足机器人腿部外壳量产,2026年需求约2000-4000件;人形机器人关节组件零部件量产,三年需求约10-20万件,全周期销售额100-200万。还新增法拉电子等客户,单月出货1.5万件,月销售额约100万
隆源股份的市场现状和未来发展趋势如何?
隆源股份新能源三电占比目标2026年46%-50%,2027年50%-55%,2028年55%-60%。2026年在手订单充足,下半年营收增速高于上半年,四季度为销售旺季。公司不布局大型一体化压铸,聚焦中小件,后续规划布局储能热管理、低空经济领域。目前主要产品市占率提升显著,如新能源三电OBC箱体全球市占7.2%,涡轮增压器背板6%,EPS电机端盖11%,热管理硅油离合器主动盘国内13.2%
隆源股份研报中提示哪些风险?
隆源股份面临的主要风险包括新产品量产进度不及预期、原材料价格波动、汇率波动、行业竞争加剧可能影响公司经营。新兴领域需求增长存在不确定性,短期对业绩贡献较小。2026年上半年利润下滑原因包括铝合金原材料涨价、人民币升值致汇兑损失、新产品研发摊销、社保成本提升。公司需通过价格联动、成本控制提升盈利