猜你想问
同力股份2026半年报核心数据有哪些?
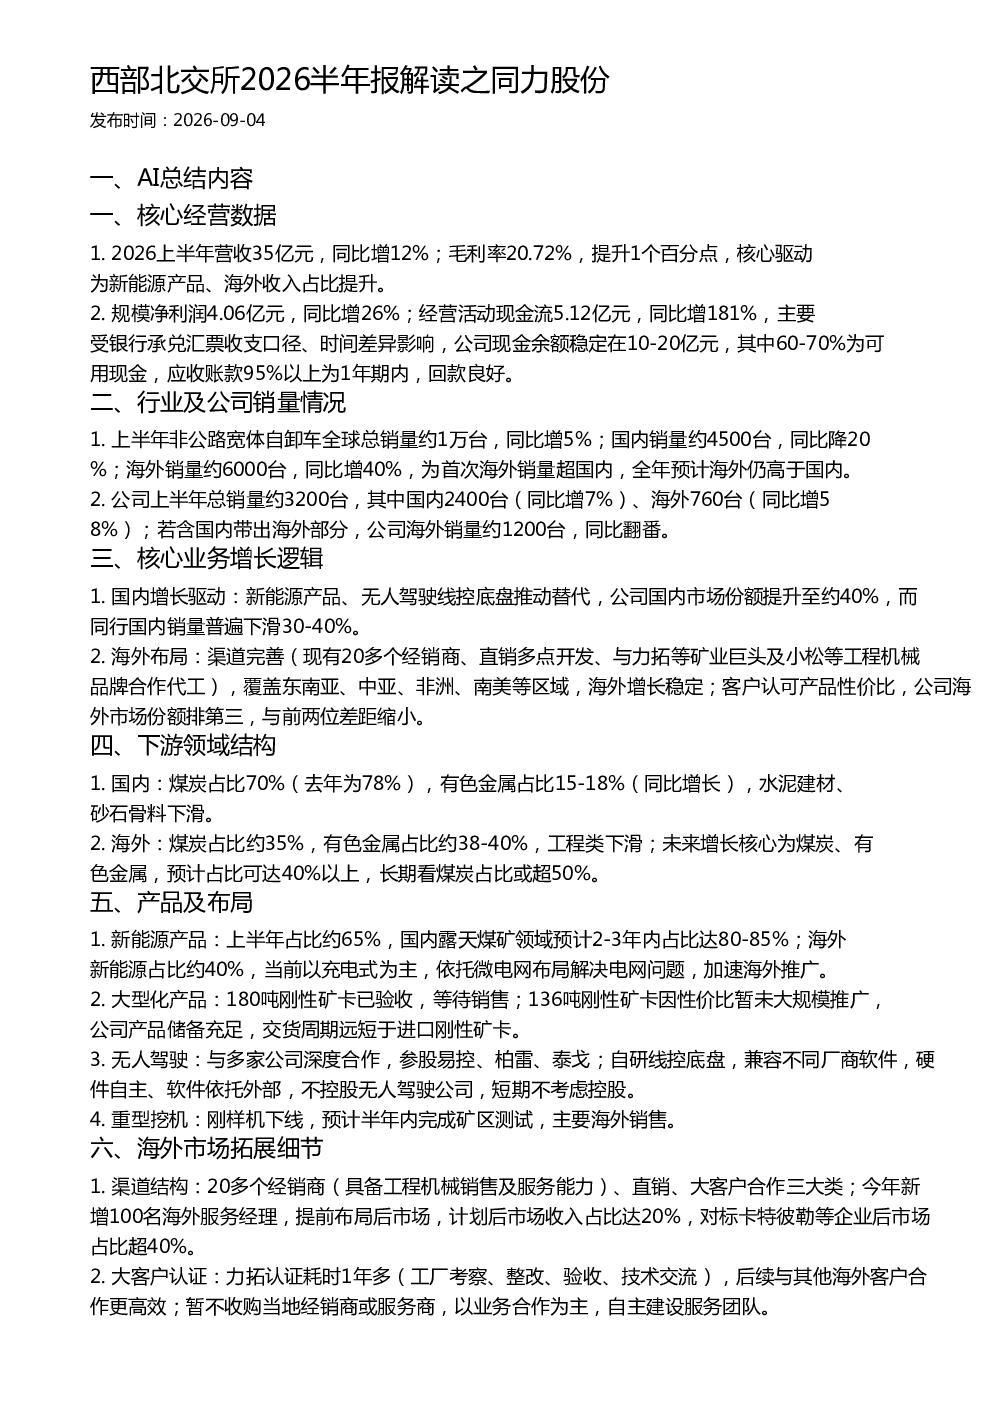
2026上半年同力股份营收35亿元,同比增长12%,毛利率提升至20.72%。净利润4.06亿元,同比增长26%。经营活动现金流大幅增长181%至5.12亿元,现金余额稳定在10-20亿元,其中60-70%为可用现金。应收账款回款良好,95%以上为1年期内。
工程机械行业非公路宽体自卸车市场趋势如何?
2026上半年非公路宽体自卸车全球销量约1万台,同比增5%。国内销量约4500台,同比降20%;海外销量约6000台,同比增40%,首次海外销量超国内。同力股份上半年总销量约3200台,其中国内2400台(同比增7%)、海外760台(同比增58%)。海外市场增长稳定,未来预计仍将高于国内。
同力股份报告重点分析了哪些增长逻辑?
报告重点分析同力股份国内增长逻辑:新能源产品、无人驾驶线控底盘推动替代,国内市场份额提升至约40%。海外布局逻辑:渠道完善,覆盖东南亚、中亚、非洲、南美等区域,海外市场份额排第三,客户认可产品性价比。公司产品布局包括新能源产品(上半年占比约65%)、大型化产品(180吨刚性矿卡已验收)、无人驾驶(参股易控、柏雷、泰戈)及重型挖机。
同力股份当前市场现状如何?
同力股份2026上半年国内市场份额约40%,高于同行普遍下滑30-40%。海外市场销量同比增58%,首次超国内销量,渠道覆盖完善,客户认可产品性价比。国内下游煤炭占比70%(去年78%),有色金属占比15-18%(同比增长)。海外下游煤炭占比约35%,有色金属占比约38-40%。新能源产品国内占比约65%,海外占比约40%。
同力股份研报是否存在风险提示?
报告提示同力股份海外市场拓展需持续投入,后市场收入占比计划达20%,对标卡特彼勒超40%的占比仍有较大提升空间。大客户认证耗时较长,如力拓认证耗时1年多。公司暂不收购当地经销商或服务商,以业务合作为主,自主建设服务团队。北美、澳洲高端市场因客户偏好大吨位刚性矿卡,公司对应产品待验证,暂不推广。