猜你想问
这份研报主要讲了什么内容?
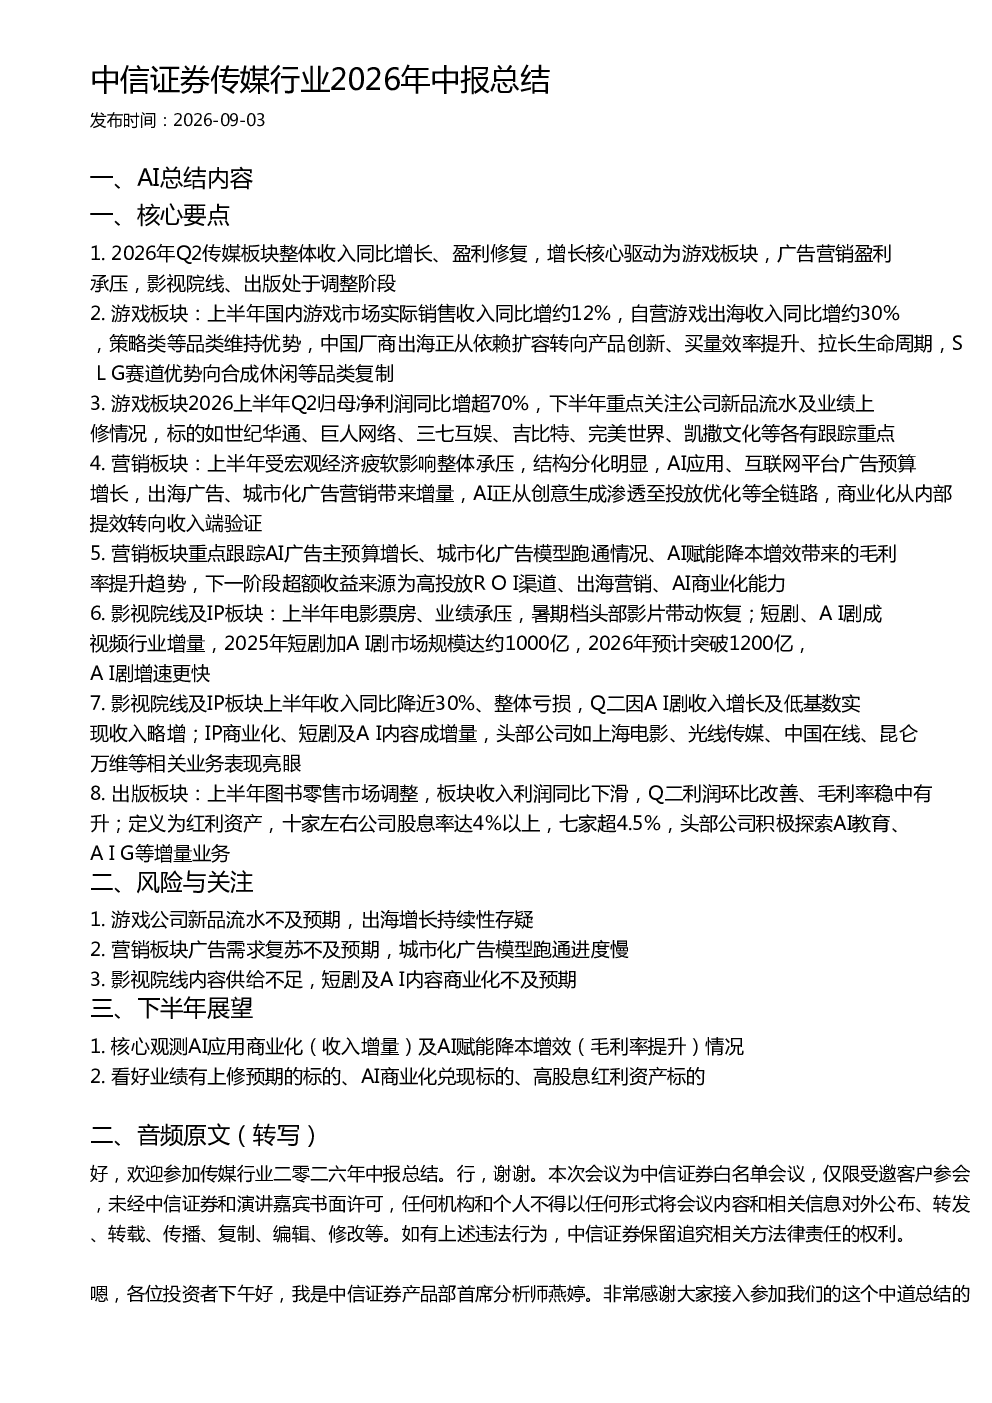
这份研报主要分析了2026年Q2中国传媒行业的整体表现,重点聚焦游戏、营销、影视院线及IP、出版等细分赛道的核心数据与趋势。游戏板块表现亮眼,收入同比增长约12%,自营游戏出海收入增长约30%,策略类和SLG品类优势明显,头部公司如世纪华通、巨人网络等业绩增长显著。营销板块受宏观经济影响承压,但AI应用和出海广告带来增量,商业化从内部提效转向收入端验证。影视院线及IP板块上半年收入同比降近30%,但AI剧和短剧成为新的增长点。出版板块则呈现调整态势,但部分公司探索AI教育等新业务,股息率较高。研报还提示了游戏新品流水、广告需求复苏、内容供给等风险点,并对下半年AI应用商业化、业绩上修标的等进行了展望。
游戏板块的主要发展趋势是什么?
游戏板块在2026年Q2表现强劲,整体收入同比增长约12%,自营游戏出海收入增长约30%。核心趋势包括:策略类和SLG品类维持优势,中国厂商出海策略从依赖规模扩张转向产品创新、买量效率提升和生命周期拉长;SLG赛道优势正向合成休闲等品类复制。头部公司如世纪华通、巨人网络、三七互娱、吉比特、完美世界、凯撒文化等,在海外发行、新品流水、IP储备等方面表现突出。下半年需关注新品流水及业绩上修情况,特别是海外多产品矩阵的持续性、爆款转化效率、SLG产品爬坡等关键指标。
报告重点分析了哪些方向?
报告重点分析了传媒行业各细分赛道的经营状况与趋势,包括游戏板块的出海增长、品类创新、头部公司业绩表现;营销板块的AI应用渗透、结构分化、商业化验证;影视院线及IP板块的短剧与AI剧增量、内容供给与商业化;出版板块的市场调整、AI教育探索及红利资产价值。同时,报告也关注了各板块的风险点,如游戏新品流水不及预期、营销广告需求复苏缓慢、影视内容供给不足等,并对下半年AI商业化、业绩上修、高股息红利资产等投资方向进行了提示。
当前传媒行业市场现状如何?
当前传媒行业市场呈现分化态势,游戏板块整体收入同比增长,盈利修复,是主要驱动力;广告营销板块受宏观经济影响承压,但AI应用和出海广告带来结构性机会;影视院线及IP板块上半年业绩承压,但短剧、AI剧成为新的增长点;出版板块处于调整期,但部分公司探索AI教育等新业务,股息率较高。整体看,AI技术渗透成为行业亮点,但各板块仍面临内容供给、商业化落地、宏观经济等多重挑战。
研报提示了哪些风险?
研报提示了游戏板块新品流水不及预期、出海增长持续性存疑的风险;营销板块广告需求复苏不及预期、城市化广告模型跑通进度慢的风险;影视院线板块内容供给不足、短剧及AI内容商业化不及预期的风险。此外,行业整体仍面临宏观经济波动、技术迭代快、竞争激烈等挑战。投资者需关注各赛道商业化落地情况,警惕相关风险因素对行业和公司业绩的影响。