猜你想问
这份研报的核心内容是什么?
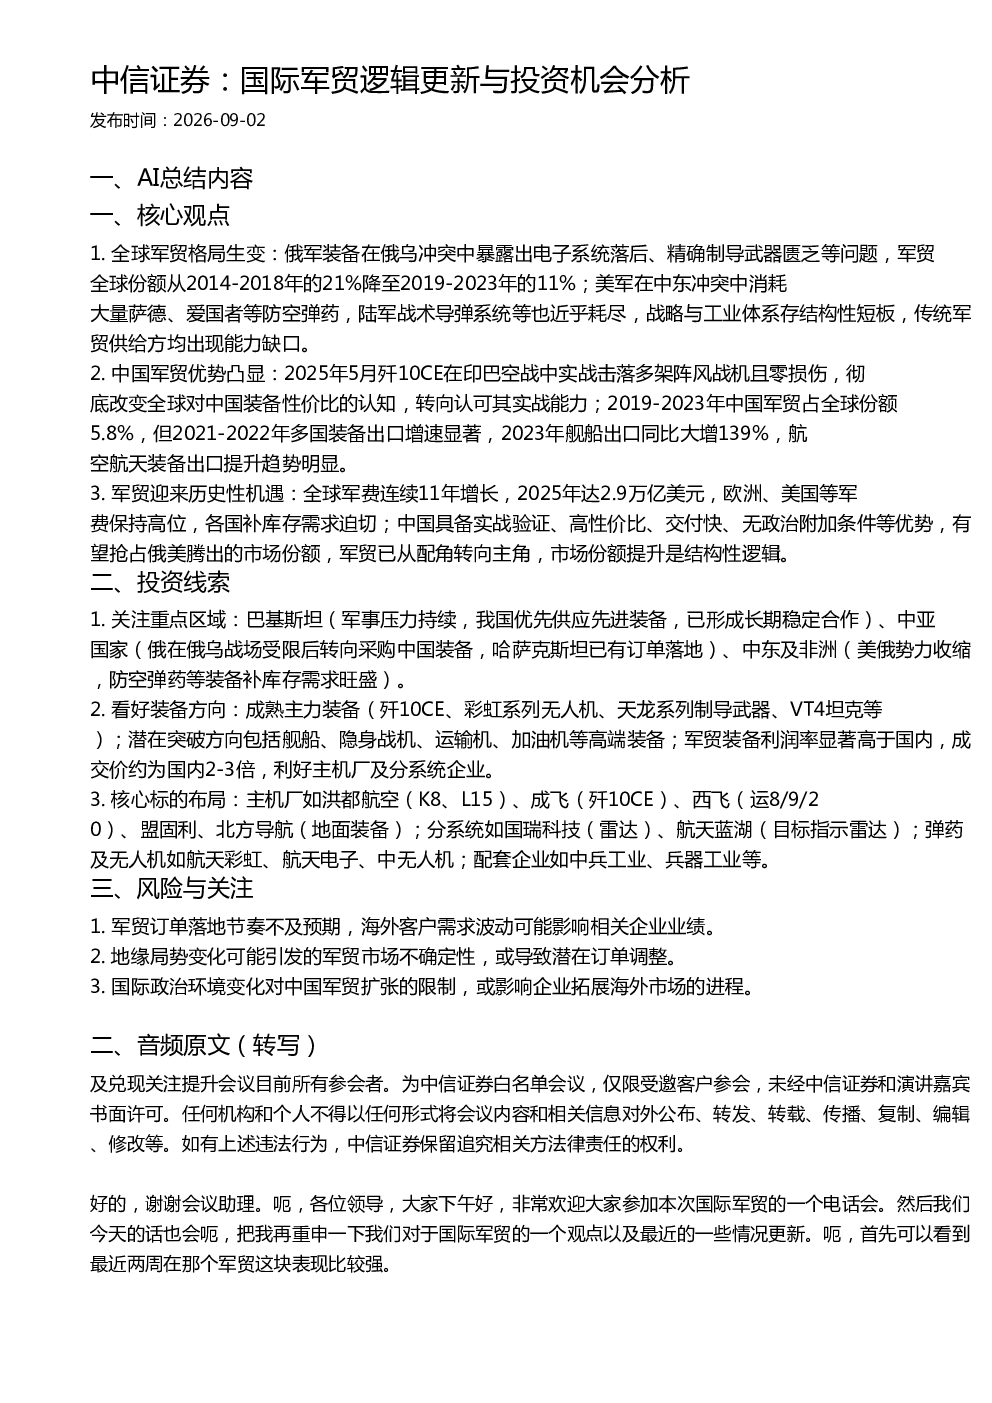
该研报指出全球军贸格局正在发生变化,俄美传统军贸供给方因俄乌冲突和中东消耗出现能力缺口。中国军贸凭借歼10CE等实战验证装备的高性价比和快速交付等优势,在全球市场份额中占比提升,从配角转向主角。报告分析了巴基斯坦、中亚、中东及非洲等重点区域的市场机会,看好歼10CE、彩虹无人机等成熟装备及舰船、隐身战机等高端装备方向,并建议关注洪都航空、成飞、西飞等主机厂和分系统企业。
国际军贸行业的发展趋势如何?
全球军费连续11年增长,各国补库存需求迫切,为中国军贸带来历史性机遇。报告认为,中国军贸将抢占俄美腾出的市场份额,市场份额提升是结构性逻辑。未来重点关注区域包括巴基斯坦、中亚、中东及非洲,装备方向涵盖成熟主力装备和潜在突破的高端装备,军贸装备利润率显著高于国内市场。
研报重点分析了哪些投资方向?
报告重点分析了区域市场机会和装备方向。区域方面,关注巴基斯坦、中亚国家、中东及非洲等市场。装备方面,看好歼10CE、彩虹系列无人机、天龙系列制导武器、VT4坦克等成熟主力装备,以及舰船、隐身战机、运输机、加油机等高端装备的潜在突破。此外,建议关注洪都航空、成飞、西飞等主机厂,以及国瑞科技、航天蓝湖等分系统企业,军贸装备利润率显著高于国内市场。
当前国际军贸市场的现状是怎样的?
当前国际军贸市场呈现供需关系变化,俄美传统军贸供给方因俄乌冲突和中东消耗出现能力缺口,导致全球军贸格局生变。中国凭借实战验证的装备、高性价比、快速交付等优势,市场份额占比提升,从配角转向主角。全球军费连续11年增长,各国补库存需求迫切,为中国军贸带来历史性机遇。巴基斯坦、中亚、中东及非洲等区域市场存在较大增长潜力。
研报提示了哪些投资风险?
该研报提示的主要风险包括:军贸订单落地节奏不及预期,海外客户需求波动可能影响相关企业业绩;地缘局势变化可能引发军贸市场不确定性,或导致潜在订单调整;国际政治环境变化可能限制中国军贸扩张,影响企业拓展海外市场的进程。这些风险需关注,但报告未涉及具体投资建议。