猜你想问
杭州银行的核心业务有哪些特点?
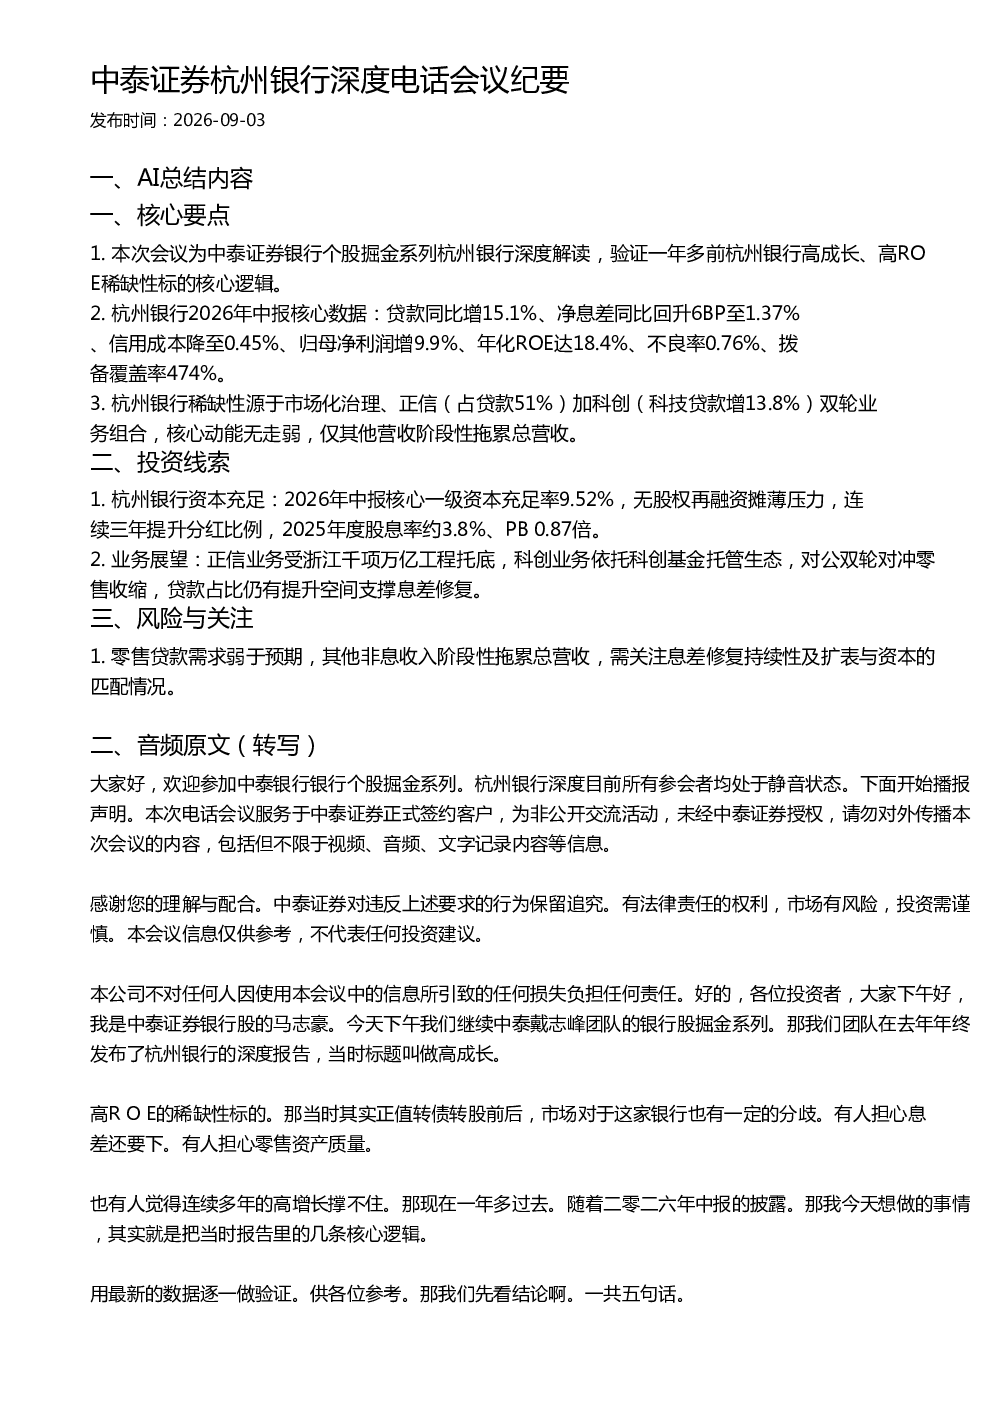
杭州银行的业务特点在于其市场化治理结构、正信业务和科创业务的双轮驱动。正信业务占比贷款51%,科创业务科技贷款增长13.8%,两者共同推动高成长和高ROE。这种业务组合在A股城商行中较为少见,形成了独特的竞争优势。
杭州银行2026年中报的关键财务数据表现如何?
2026年中报显示,杭州银行贷款同比增长15.1%,净息差回升6BP至1.37%,信用成本降至0.45%,归母净利润增长9.9%,年化ROE达18.4%,不良率0.76%,拨备覆盖率474%。这些数据表明杭州银行的资产质量和盈利能力持续改善,风险抵补能力领先同业。
杭州银行的核心竞争优势体现在哪些方面?
杭州银行的核心竞争优势主要体现在市场化治理、正信和科创业务的双轮驱动,以及低信用成本和高ROE。正信业务受浙江“千项万亿”工程托底,科创业务依托科创基金托管生态,对公业务双轮驱动对冲零售收缩。这些因素共同支撑了杭州银行的持续高盈利和内生资本补充能力。
当前市场对杭州银行的估值和投资价值如何?
杭州银行的当前估值为0.87倍PB,维持增持评级。市场化治理、双轮驱动业务组合与宏观环境契合,高盈利带来内生资本补充,形成正循环强化。股东结构变化,险资合计持股超8%,配置偏好与回报特征提升吻合,显示出较强的投资价值。
杭州银行面临的主要风险和关注点有哪些?
杭州银行面临的主要风险包括零售贷款需求弱于预期,其他非息收入阶段性拖累总营收。需关注息差修复的持续性,以及扩表与资本的匹配情况。此外,资产质量虽然目前表现良好,但仍需持续关注信用成本和不良贷款的变化趋势。
你可能感兴趣
中泰证券宁波银行深度报告(系列客群篇)电话会议纪要
未知机构2026-08-26
中泰证券保险-险资重仓持股专题电话会议纪要
未知机构2026-09-10
中泰证券2026年8月金股电话会议纪要
未知机构2026-08-02
中泰证券食品饮料底部反弹机会投资电话会议纪要
未知机构2026-07-30
中泰证券2026年9月金股电话会议纪要
未知机构2026-08-30
中泰证券银行个股掘金系列 浦发银行深度会议纪要
未知机构2026-08-28
中国铁塔:深度解读电话会议纪要20180807
国信证券2018-09-11
安信:风电行业深度报告解读及行业展望电话会议纪要20180117
安信证券2018-01-18
国金策略及“8月金股”电话会议纪要:浪里淘金,深挖个股—国金证券8月金股深度解析
国金证券2016-08-02
国金电话会议纪要:掘金上海本地股--策略联合“零售、地产、交运、机械 ” 深度解析
国金证券2016-08-03