猜你想问
惠泰医疗2026年业绩表现如何?
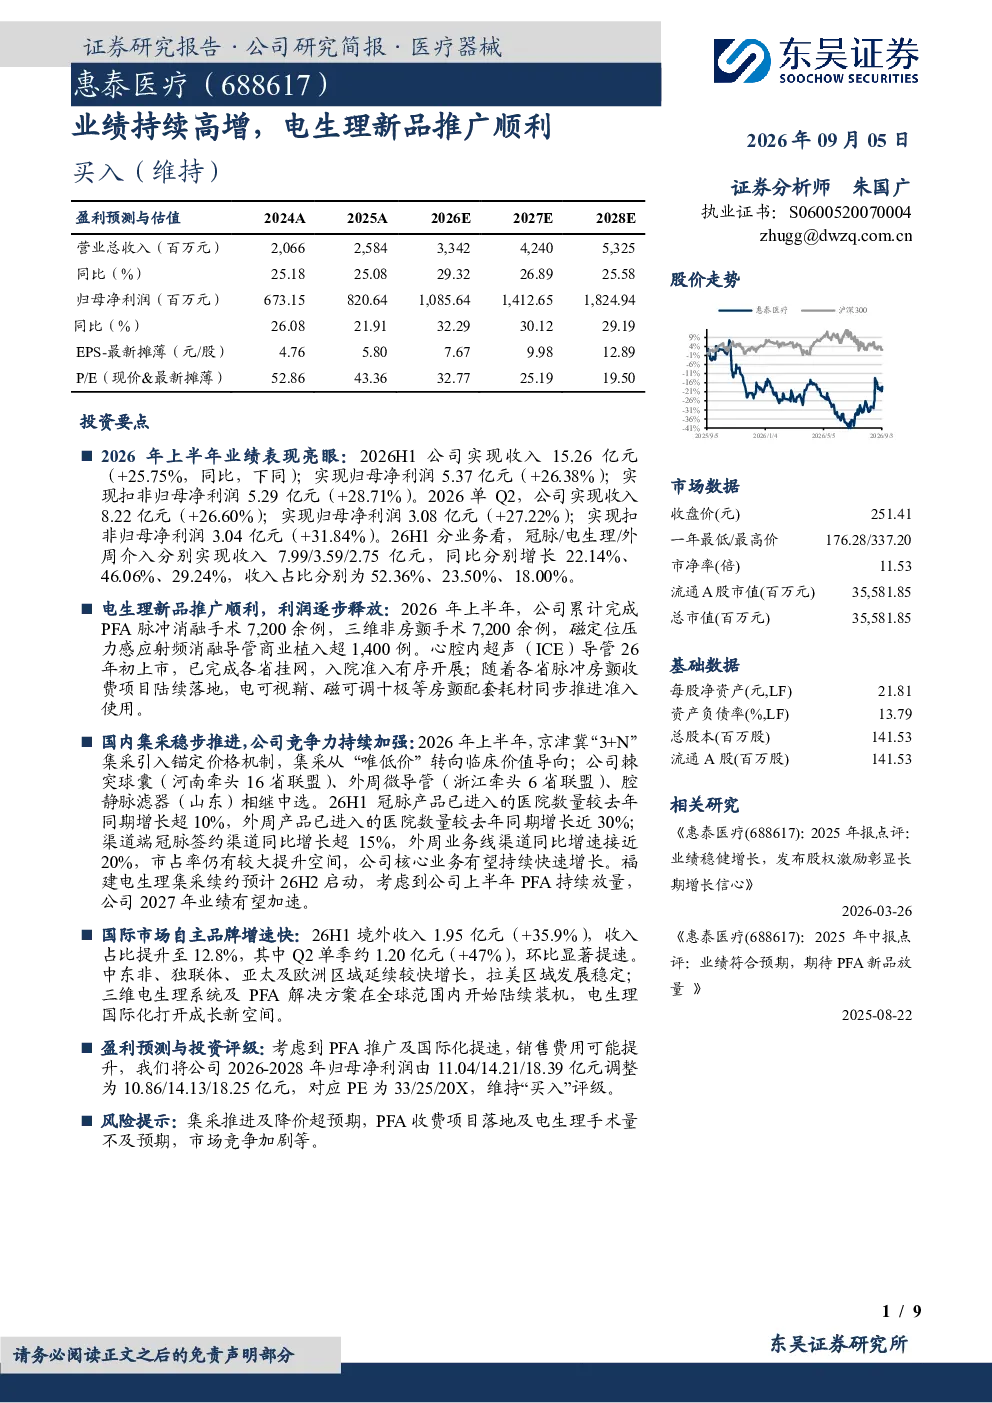
2026年上半年,惠泰医疗实现收入15.26亿元,同比增长25.75%,归母净利润5.37亿元,同比增长26.38%。单季度来看,Q2收入8.22亿元,同比增长26.60%,归母净利润3.08亿元,同比增长27.22%。扣非归母净利润5.29亿元,同比增长28.71%。公司业绩持续高增长,主要得益于电生理新品的顺利推广和国内集采的稳步推进。
电生理业务对惠泰医疗的贡献?
电生理业务是惠泰医疗上半年最大的亮点,上半年完成PFA脉冲消融手术7,200余例,三维非房颤手术7,200余例,磁定位压力感应射频消融导管商业植入超1,400例。心腔内超声(ICE)导管已完成各省挂网,入院准入有序开展。电可视鞘、磁可调十极等房颤配套耗材同步推进准入使用。电生理业务收入占比显著提升,成为公司重要的增长引擎。
医药生物赛道发展趋势如何?
医药生物赛道中,电生理和介入类医疗器械发展迅速,国产替代趋势明显。随着技术进步和临床需求提升,电生理设备如PFA脉冲消融系统和三维非房颤手术系统受到越来越多的关注。同时,国内集采的推进也促使企业加强创新,提升产品竞争力。惠泰医疗等领先企业通过拓展产品线和国际化布局,有望在行业发展中占据有利地位。
惠泰医疗的市场现状分析?
惠泰医疗在冠脉通路和心脏电生理医疗器械领域布局完整,产品线丰富。国内市场方面,公司棘突球囊、外周微导管、腔静脉滤器相继中选集采,冠脉产品医院覆盖率增长超10%,外周产品增长近30%。国际市场方面,自主品牌产品持续驱动增长,境外收入同比增长35.9%,收入占比提升至12.8%。公司在PCI产品线和电生理产品线均表现突出,市场竞争力不断增强。
研报提示的主要风险有哪些?
研报提示的主要风险包括:集采推进及降价超预期可能影响公司产品销售;PFA收费项目落地及电生理手术量不及预期可能影响收入增长;市场竞争加剧可能压缩公司利润空间。此外,国际市场拓展也存在政策、汇率等风险因素。投资者需关注这些风险因素对公司业绩的影响。