猜你想问
滨江集团上半年业绩表现如何?
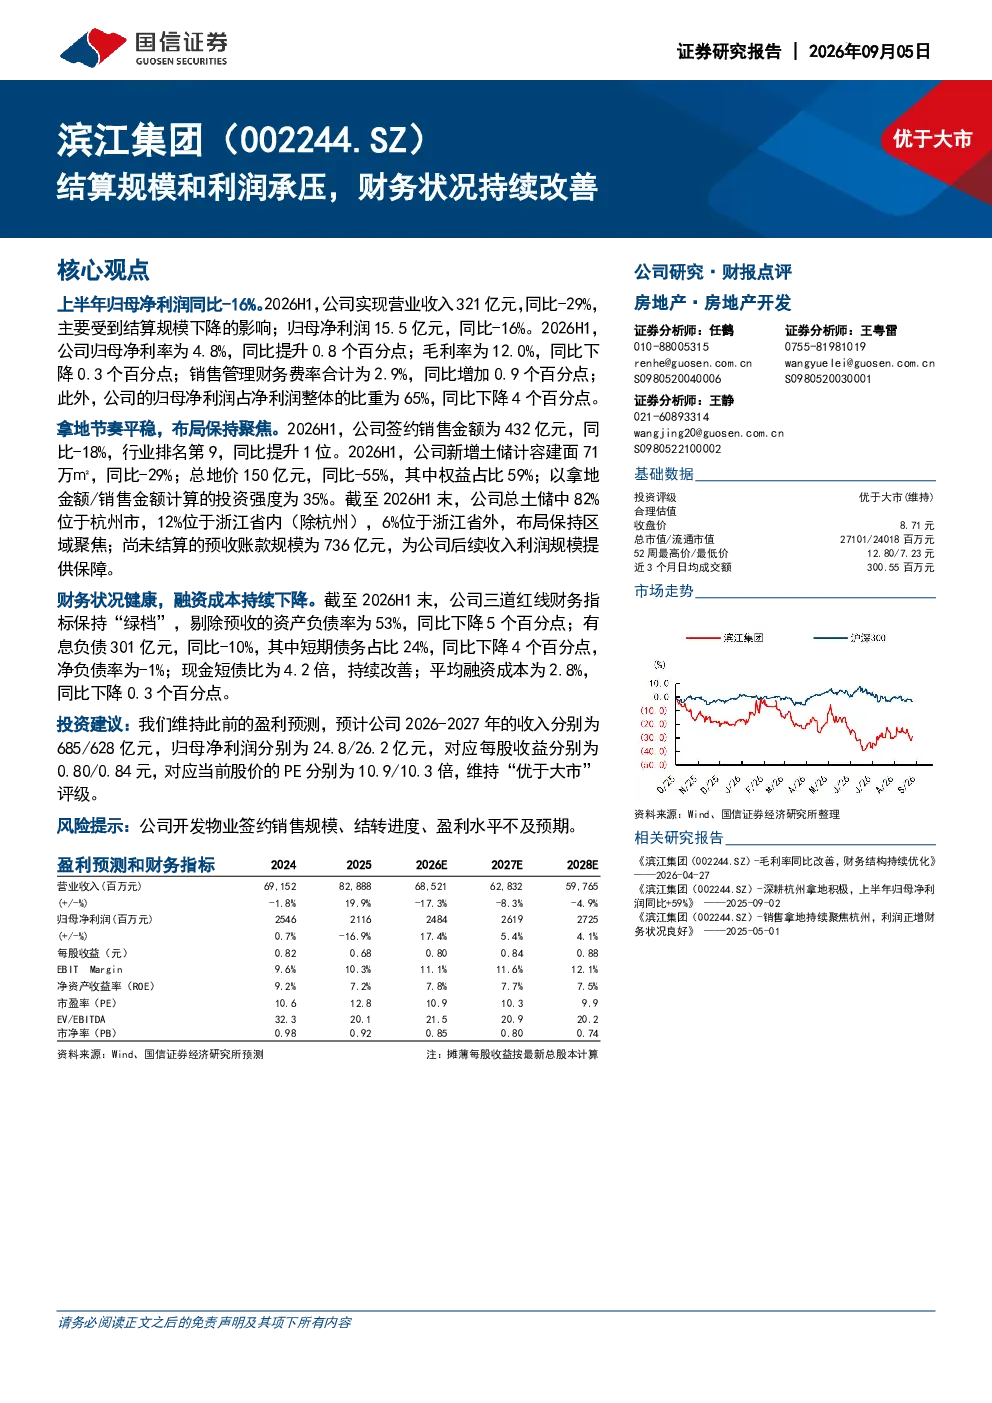
公司上半年归母净利润同比-16%,主要受结算规模下降影响。2026H1营业收入321亿元,同比-29%;归母净利润15.5亿元,同比-16%。归母净利率为4.8%,同比提升0.8个百分点;毛利率为12.0%,同比下降0.3个百分点;销售管理财务费率合计为2.9%,同比增加0.9个百分点。归母净利润占净利润比重为65%,同比下降4个百分点。
滨江集团未来发展趋势如何?
公司拿地节奏平稳,布局保持聚焦,尚未结算的预收账款规模为736亿元,为公司后续收入利润规模提供保障。财务状况健康,融资成本持续下降。预计2026-2027年收入分别为685/628亿元,归母净利润分别为24.8/26.2亿元,对应每股收益分别为0.80/0.84元,PE分别为10.9/10.3倍。
滨江集团报告重点分析了哪些方面?
报告重点分析了公司结算规模和利润承压的原因,以及财务状况持续改善的情况。公司三道红线财务指标保持“绿档”,剔除预收的资产负债率为53%,同比下降5个百分点。有息负债301亿元,同比-10%,短期债务占比24%,同比下降4个百分点。净负债率为-1%,现金短债比为4.2倍,持续改善。
当前滨江集团市场状况如何?
滨江集团签约销售金额432亿元,同比-18%,行业排名第9,同比提升1位。投资强度为35%(拿地金额/销售金额)。总土储布局82%位于杭州市,12%位于浙江省内(除杭州),6%位于浙江省外。尚未结算的预收账款736亿元,为公司后续发展提供支撑。
滨江集团报告有哪些风险提示?
公司开发物业签约销售规模、结转进度、盈利水平不及预期是主要风险。尽管公司财务状况健康,融资成本持续下降,但房地产市场波动可能影响公司业绩表现。需关注公司后续销售和结算情况,以及行业政策变化带来的影响。
你可能感兴趣
结算规模和利润承压,但签约销售明显好转
房地产国信证券2025-04-10
中国海外宏洋集团(00081.HK)结算规模和利润承压,但签约销售明显好转
商贸零售国信证券2025-04-10
房地产行业以滨江集团及时代中国为例:长三角和珠三角,实质是规模与利润的选择
房地产亿翰智库2020-10-28
2021年12月工业企业利润数据点评:利润规模整体承压,利润结构加速改善
西部证券2022-01-28
高基数下结算承压利润显韧性,财务质量行业标杆
房地产国盛证券2026-08-30
利润表现承压,下半销量和吨成本有望环比改善
中邮证券2024-08-20
结算业绩有所增长,负债规模持续压降
房地产开源证券2023-04-29
公司信息更新报告:收入环比改善,利润持续承压
食品饮料开源证券2025-08-14
利润短期仍然承压,期待2025持续改善
第一上海证券2024-12-05
9月工业企业利润数据点评与A股行业盈利展望:利润增速承压,中下游持续改善
山西证券2022-10-28