猜你想问
上海建工2026年半年度业绩报告核心内容有哪些?
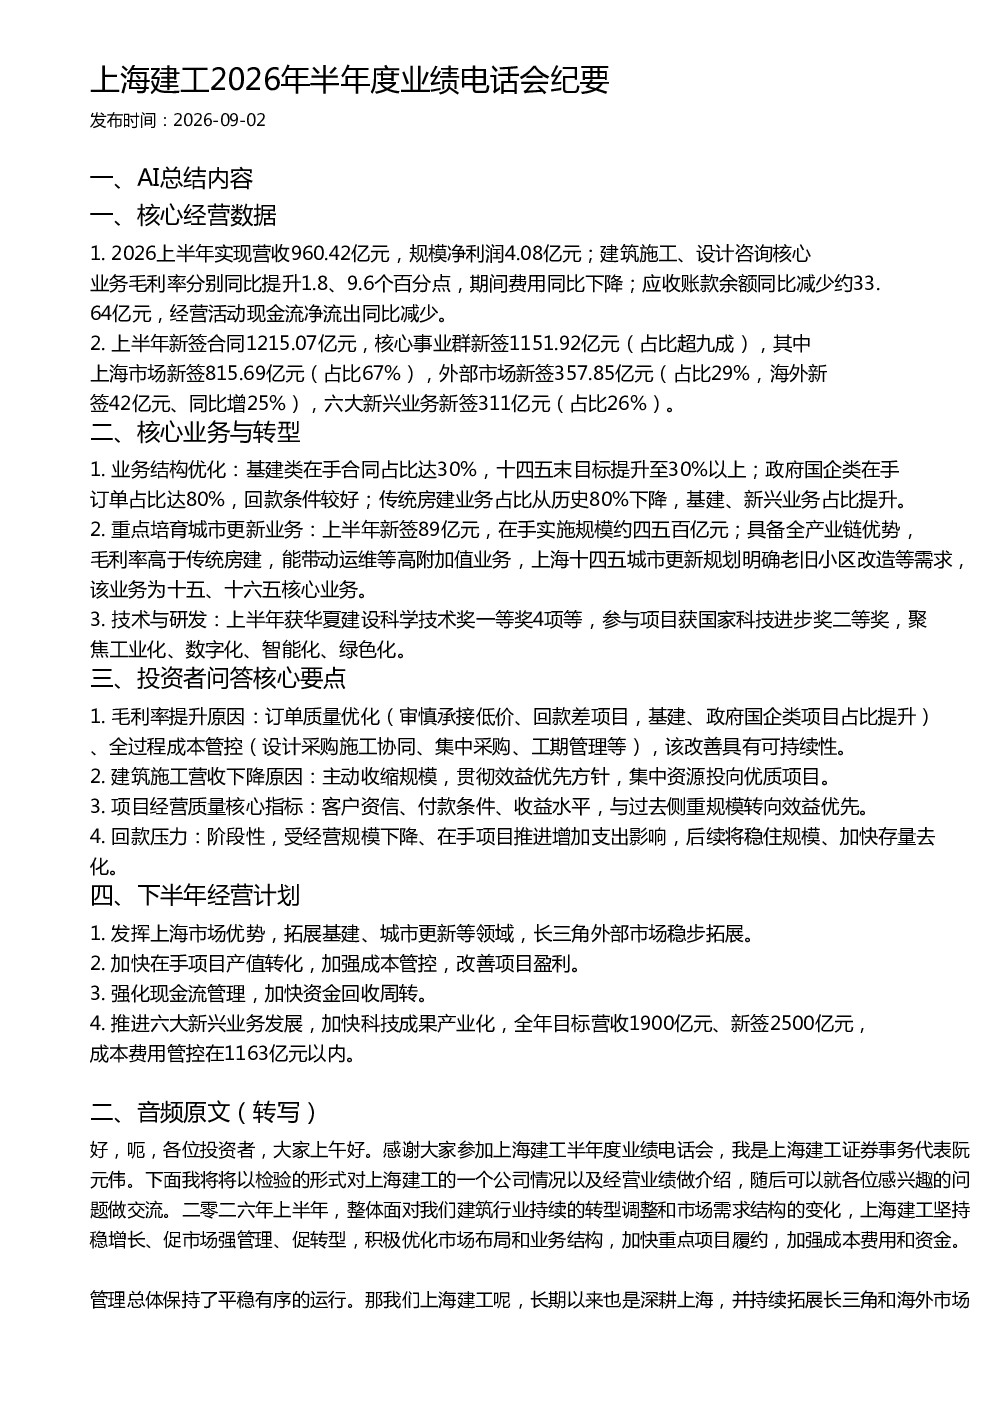
2026上半年营收960.42亿元,净利润4.08亿元,建筑施工、设计咨询毛利率同比提升1.8、9.6个百分点,期间费用下降;应收账款减少约33.64亿元,现金流改善。新签合同1215.07亿元,基建、政府国企类项目占比提升,海外新签增长25%,新兴业务占比26%
建筑行业未来发展趋势如何?
基建类合同占比提升,政府国企订单回款好,传统房建业务占比下降。城市更新业务成为重点,新签89亿元,具备全产业链优势,毛利率高,能带动运维等高附加值业务。技术与研发聚焦工业化、数字化、智能化、绿色化
报告重点分析了哪些方向?
报告重点分析业务结构优化,基建、政府国企类项目占比提升,毛利率改善可持续。收缩建筑施工规模,聚焦优质项目,经营质量核心指标为客户资信、付款条件、收益水平。下半年计划拓展基建、城市更新,长三角市场稳步拓展,强化现金流管理
当前建筑市场现状如何?
经营规模主动收缩,贯彻效益优先,集中资源优质项目。回款压力阶段性,受规模下降、项目推进增加支出影响,后续将稳规模、加快存量去化。上海十四五规划明确老旧小区改造需求,城市更新业务为十五、十六五核心业务
研报提示哪些风险?
回款压力阶段性,受经营规模下降、项目推进增加支出影响。新兴业务占比提升但需关注发展持续性。技术转型需持续投入,市场竞争加剧可能影响毛利率改善效果。项目执行风险需持续关注,现金流管理仍需加强
你可能感兴趣
上海建工2026年半年度业绩说明会
未知机构2026-09-14
拓邦股份2026年半年度业绩电话会纪要
未知机构2026-08-26
国海食饮汤臣倍健2026年半年度投资者电话会纪要
未知机构2026-08-07
迈瑞医疗2026年半年度业绩电话会核心内容
未知机构2026-09-06
688247 宣泰医药 投资者关系活动记录表 2026年半年度业绩电话会
未知机构2026-09-03
燃石医学2026年半年度业绩交流电话会
未知机构2026-09-11
申万宏源化工:广信股份2026年半年报业绩解读电话会纪要
未知机构2026-08-25
申万宏源化工:利安隆2026年半年报业绩解读电话会纪要
未知机构2026-08-18
美好医疗2026年半年报业绩交流电话会纪要
未知机构2026-08-18
申万宏源化工 华海诚科2026年半年报业绩解读电话会纪要
未知机构2026-09-01