猜你想问
这份报告的核心内容是什么?
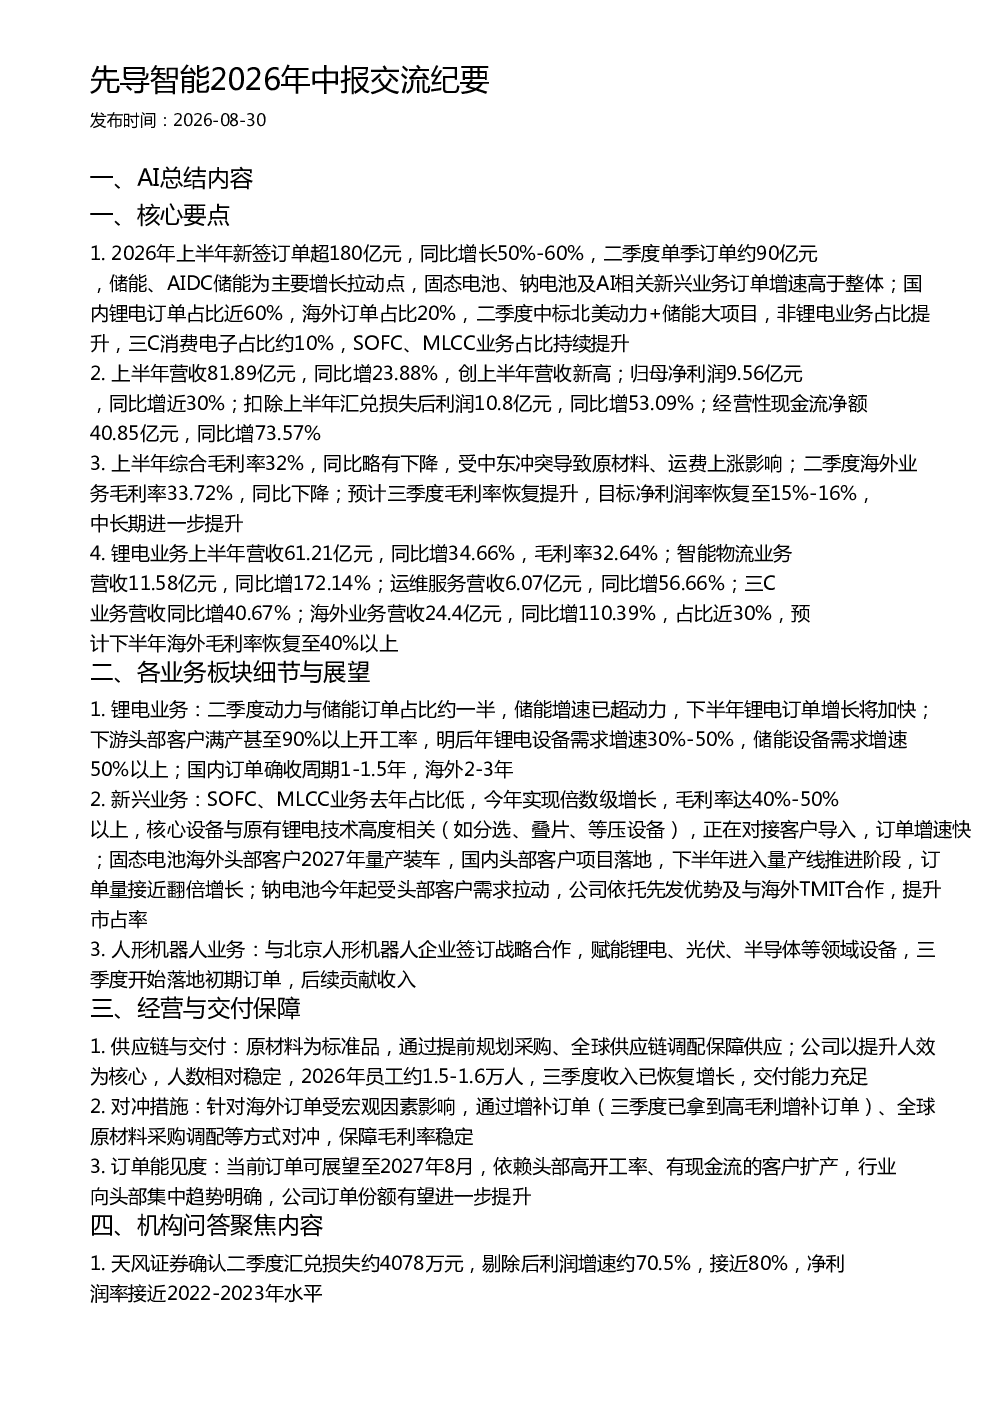
报告显示,先导智能2026年上半年新签订单超180亿元,同比增长50%-60%,主要增长点来自储能、AIDC储能业务。公司营收81.89亿元,同比增23.88%;归母净利润9.56亿元,同比增近30%。毛利率略有下降,预计三季度将恢复提升。锂电业务营收61.21亿元,同比增34.66%;智能物流业务营收11.58亿元,同比增172.14%。新兴业务如SOFC、MLCC订单增速快,固态电池、钠电池订单量接近翻倍增长。公司还与北京人形机器人企业签订战略合作,赋能相关领域设备。
储能行业发展趋势如何?
报告指出,储能行业增速显著,二季度动力与储能订单占比约一半,储能增速已超动力。明后年锂电设备需求增速预计30%-50%,储能设备需求增速50%以上。国内订单确收周期1-1.5年,海外2-3年。固态电池海外头部客户2027年量产装车,国内头部客户项目落地,订单量接近翻倍增长。钠电池业务受头部客户需求拉动,公司依托先发优势及与海外TMIT合作,提升市占率。行业向头部集中趋势明确,公司订单份额有望进一步提升。
报告重点分析了哪些方向?
报告重点分析了公司各业务板块的发展情况。锂电业务方面,二季度动力与储能订单占比约一半,下半年锂电订单增长将加快。新兴业务方面,SOFC、MLCC业务实现倍数级增长,毛利率达40%-50%以上;固态电池、钠电池订单量接近翻倍增长。人形机器人业务方面,与北京人形机器人企业签订战略合作,赋能锂电、光伏、半导体等领域设备,三季度开始落地初期订单。公司还介绍了供应链、交付能力及对冲措施等经营保障方面的情况。
当前市场现状如何判断?
报告显示,公司上半年业绩表现强劲,订单、营收、利润均实现同比增长。海外业务营收占比近30%,但二季度毛利率受原材料、运费上涨及汇兑损失影响有所下降。公司通过增补订单、全球原材料采购调配等方式对冲风险。当前订单可展望至2027年8月,依赖头部高开工率、有现金流的客户扩产。行业向头部集中趋势明确,公司订单份额有望进一步提升。
研报提示了哪些风险?
报告提到,二季度毛利率下降主要受原材料、运费上涨及汇兑损失影响。公司通过增补订单、全球原材料采购调配等方式对冲。海外订单受宏观因素影响较大,需关注相关风险。原材料价格波动、供应链稳定性、汇率变动等因素可能对公司业绩产生影响。此外,新兴业务如SOFC、MLCC、人形机器人等尚处于发展初期,市场接受度和订单增长存在不确定性。公司需持续提升人效,提高人均产值以应对挑战。