猜你想问
中远海能2026年中期业绩报告核心数据有哪些?
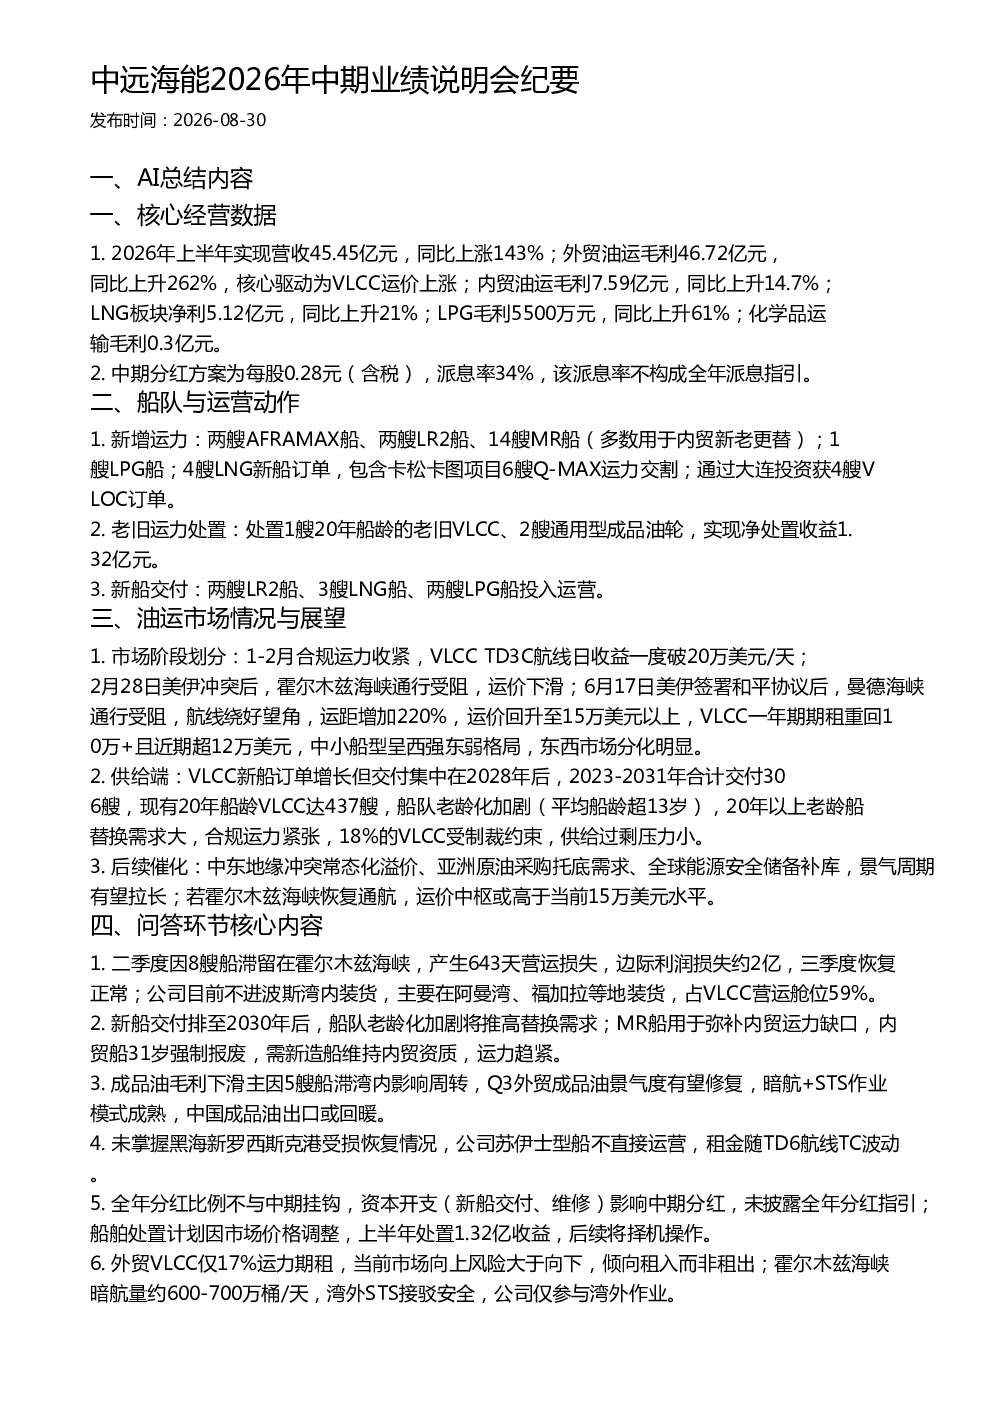
2026年上半年公司实现营收45.45亿元,同比上涨143%。外贸油运毛利46.72亿元,同比上升262%,主要得益于VLCC运价上涨。内贸油运毛利7.59亿元,同比上升14.7%。LNG板块净利5.12亿元,同比上升21%。LPG毛利5500万元,同比上升61%。公司宣布中期分红方案为每股0.28元(含税),派息率34%,该派息率不构成全年派息指引。
油运行业未来发展趋势如何?
中东地缘冲突常态化溢价、亚洲原油采购托底需求、全球能源安全储备补库,景气周期有望拉长。VLCC新船订单有所增加,但交付集中在2028年后,现有20年船龄VLCC达437艘,船队老龄化加剧,合规运力紧张,供给过剩压力小。霍尔木兹海峡及伊朗制裁相关动态将影响运价中枢。
报告中重点分析了哪些方向?
报告重点分析了公司核心经营数据、船队与运营动作、油运市场情况与展望。包括VLCC、LNG、LPG等板块的业绩表现,新船交付与处置计划,以及霍尔木兹海峡、曼德海峡通行受阻对运价的影响。还探讨了船队规模增长规划、成品油毛利下滑原因等。
当前油运市场现状如何判断?
1-2月合规运力收紧,TD3C航线日收益一度破20万美元/天;美伊冲突后,霍尔木兹海峡通行受阻,运价下滑;曼德海峡通行受阻后,运距增加220%,运价回升至15万美元以上,VLCC一年期期租重回10万+且近期超12万美元。中小船型呈西强东弱格局,东西市场分化明显。
研报提示了哪些风险?
需关注霍尔木兹海峡及伊朗制裁相关动态,船队老龄化加剧将推高替换需求。VLCC租入租出策略需谨慎,当前市场向上风险大于向下。合规油运需求增量,受制裁船舶难回归合规市场。中东地缘冲突常态化溢价存在不确定性,需警惕运价波动风险。
你可能感兴趣
国泰海通交运 中远海能2026年中期业绩说明会
未知机构2026-08-28
中科闻歌(01956.HK)2026年中期业绩说明会纪要
未知机构2026-08-26
中国太平洋保险2026年中期业绩及业绩说明会纪要
未知机构2026-08-28
新希望服务2026年中期业绩说明会纪要
未知机构2026-08-30
药明康德2026年中期业绩说明会纪要
未知机构2026-08-30
瀚天天成2026年中期业绩说明会纪要
未知机构2026-09-02
中远海能:三季报说明会交流纪要
华创证券2017-11-05
中远海能Q3季报及业绩说明会点评,油轮波动大周期降临
交通运输太平洋证券2022-11-16
中远海能(600026)-业绩预亏以及计提资产减值电话说明会
交通运输未知机构2022-01-21
中国人保 601319 2026年中期业绩说明会
未知机构2026-08-31