猜你想问
信达生物2026年中报核心内容有哪些?
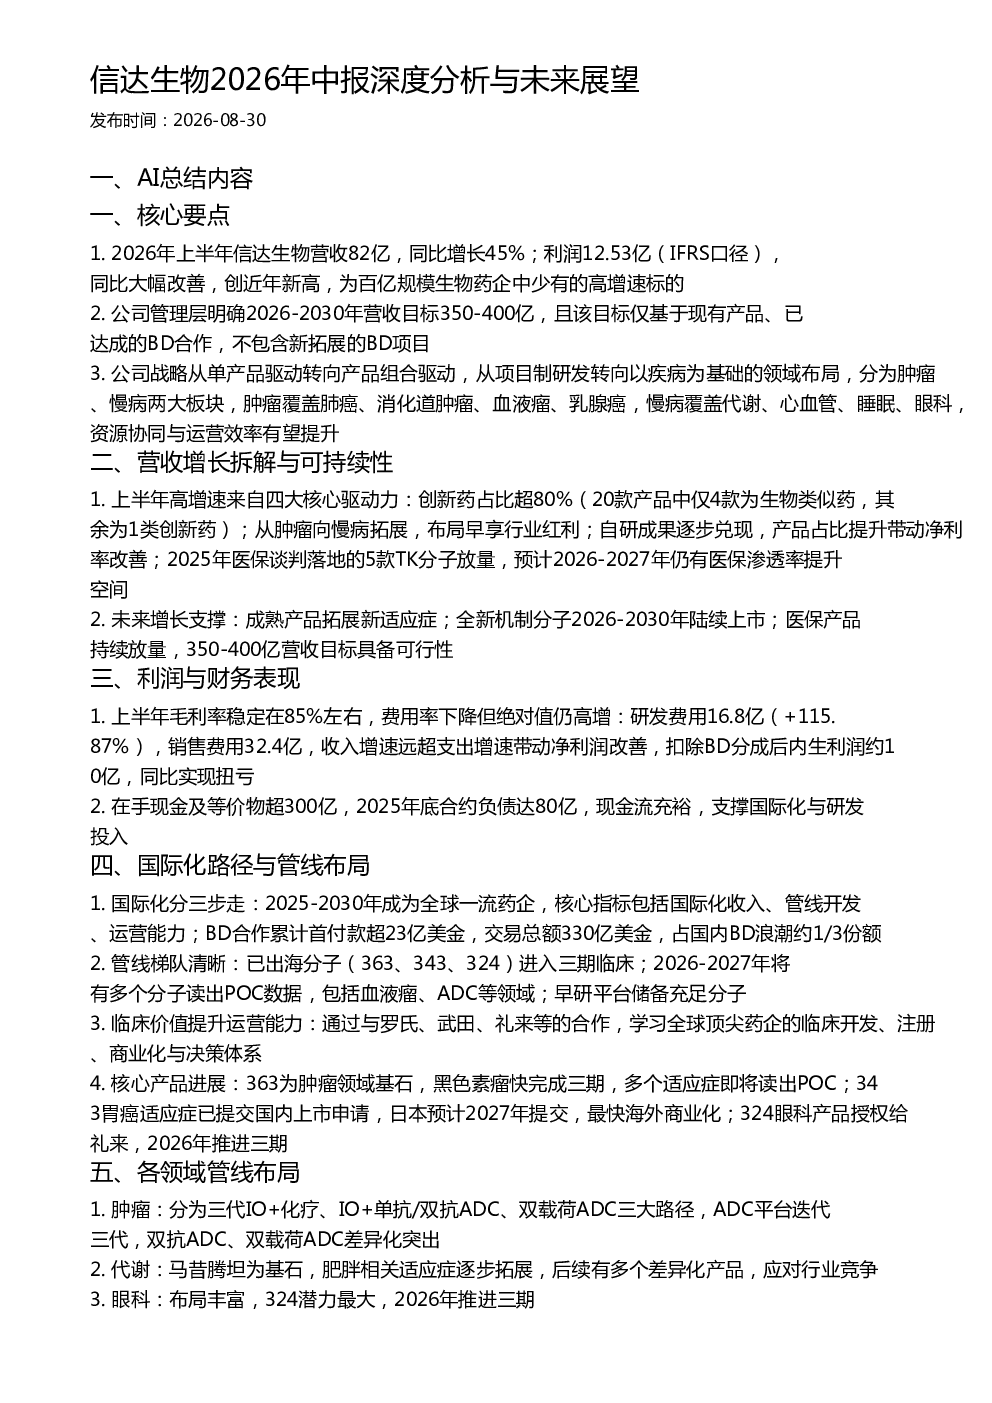
信达生物2026年中报显示,公司上半年营收82亿,同比增长45%;利润12.53亿(IFRS口径),同比大幅改善,创近年新高。公司战略从单产品驱动转向产品组合驱动,聚焦肿瘤和慢病两大板块。创新药占比超80%,医保产品持续放量,未来将拓展新适应症,全新机制分子陆续上市,目标2026-2030年营收350-400亿。
医药行业肿瘤赛道发展趋势如何?
肿瘤赛道正从单药治疗向联合治疗、免疫治疗、ADC药物等多元化方向发展。信达生物在肿瘤领域布局三代IO+化疗、IO+单抗/双抗ADC、双载荷ADC三大路径,管线丰富,差异化布局。行业整体受益于技术进步和市场需求增长,但竞争加剧,创新药企需持续提升研发效率和产品竞争力。
信达生物报告重点分析了哪些方向?
报告重点分析了信达生物的战略转型,从项目制研发转向以疾病为基础的领域布局,以及产品组合驱动的增长模式。公司肿瘤和慢病两大板块的管线布局、创新药占比提升、医保产品放量等关键数据均得到详细阐述。同时,报告也关注了公司国际化路径和运营效率提升的潜力。
当前医药市场现状如何判断?
当前医药市场呈现创新药企加速成长、医保控费压力持续、国际化竞争加剧的特点。信达生物作为国内创新药企代表,已实现从单产品向产品矩阵的拓展,资源协同与运营效率有望提升。肿瘤和慢病领域需求稳定增长,但行业整体面临政策调整和市场竞争的双重挑战。
信达生物研报存在哪些风险提示?
信达生物研报提示,公司国际化拓展面临地缘政治和海外市场准入风险,新药研发存在失败可能,产品销售受医保政策影响较大。同时,行业竞争激烈可能导致产品价格压力,研发管线进展不及预期也可能影响未来增长。公司需持续提升研发效率和产品竞争力以应对市场变化。
你可能感兴趣
汽车电子水泵行业深度分析报告:2026年市场洞察与未来展望
交运设备武汉问渠汇知信息科技2026-07-07
信达生物2026年中报深度解读电话会纪要20260828
未知机构2026-08-28
2026年美国NFP组织休假管理:休假政策、流程管理及员工体验的标杆分析与未来展望
休闲服务NFP&美世2025-10-08
广发策略:2026年A股中报深度分析,AI与非AI业绩拆解
未知机构2026-09-04
全球高吸水性树脂(SAP):市场深度分析与未来展望
基础化工武汉问渠汇知信息科技2026-07-07
2026年中报深度分析:总量正循环,结构K型分化——A股财报深度分析系列(十一)
东吴证券2026-08-31
2026年中报业绩深度分析:盈利强复苏扩散的K型图景
东方财富2026-09-03
兴证医药2026深度早班车:信达生物成长动力与管线进展
未知机构2026-08-18
信达生物深度研究:肿瘤与综合管线双爆发,冲刺国际一流药企
国金证券2026-08-24