猜你想问
这份研报主要分析了什么内容?
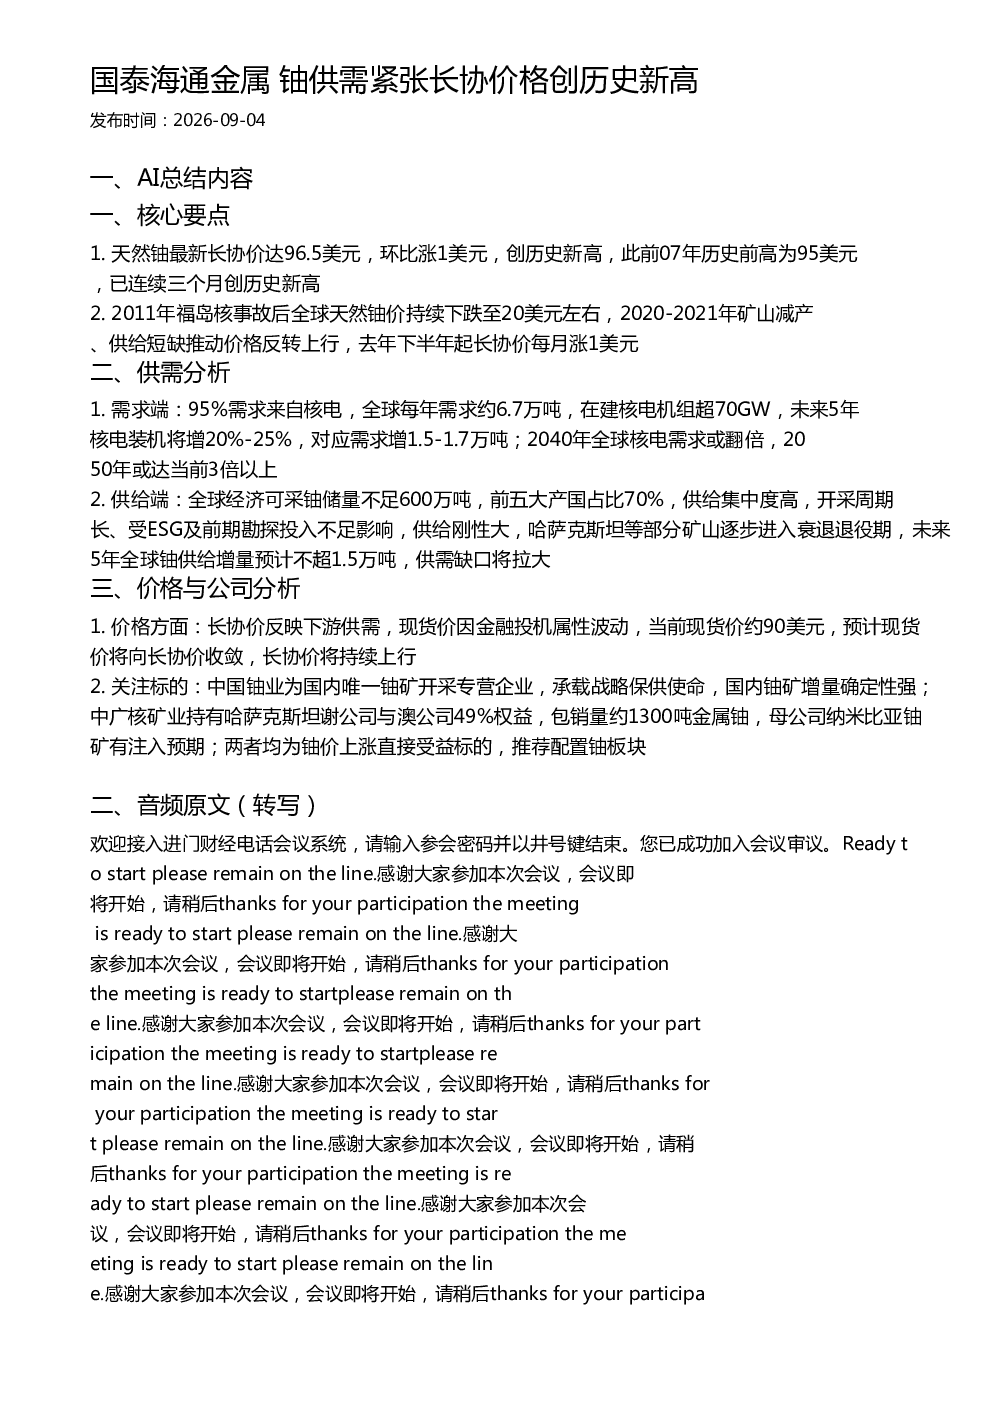
这份研报分析了天然铀市场的供需状况及投资机会。报告指出,天然铀最新长协价达96.5美元/磅,创历史新高,且已连续三个月创历史新高。历史前高为2007年的95美元/磅。2011年福岛核事故后,全球天然铀价持续下跌至20美元/磅左右,2020-2021年因矿山减产、供给短缺推动价格反转上行。报告还分析了供需两端,需求端95%来自核电,全球每年需求约6.7万吨,未来5年核电装机将增20%-25%,对应需求增1.5-1.7万吨。供给端全球经济可采铀储量不足600万吨,前五大产国占比70%,供给集中度高,开采周期长,受ESG及前期勘探投入不足影响,供给刚性大。报告关注中国铀业和中广核矿业等铀价上涨直接受益标的。
天然铀行业未来发展趋势如何?
天然铀行业未来发展趋势向好。需求端,全球核电装机将增20%-25%,对应需求增1.5-1.7万吨,预计2040年全球核电需求或翻倍,2050年或达当前3倍以上。供给端,全球经济可采铀储量不足600万吨,供给集中度高,开采周期长,受ESG及前期勘探投入不足影响,供给刚性大。哈萨克斯坦等部分矿山逐步进入衰退退役期,未来5年全球铀供给增量预计不超1.5万吨。供需缺口将拉大,支撑铀价持续上行。
研报重点分析了哪些方向?
研报重点分析了天然铀市场的供需状况及价格走势。需求端,报告分析了全球核电装机增长对铀需求的影响,指出未来5年核电装机将增20%-25%,对应需求增1.5-1.7万吨,预计2040年全球核电需求或翻倍,2050年或达当前3倍以上。供给端,报告分析了全球铀储量和开采情况,指出全球经济可采铀储量不足600万吨,前五大产国占比70%,供给集中度高,开采周期长,受ESG及前期勘探投入不足影响,供给刚性大。报告还分析了长协价和现货价的走势,指出长协价反映下游供需,当前约90美元/磅,预计将持续上行,现货价因金融投机属性波动,预计将向长协价收敛。报告关注中国铀业和中广核矿业等铀价上涨直接受益标的。
当前天然铀市场现状如何?
当前天然铀市场呈现供需紧张状态,价格持续创历史新高。最新长协价达96.5美元/磅,环比涨1美元,且已连续三个月创历史新高。历史前高为2007年的95美元/磅。2011年福岛核事故后,全球天然铀价持续下跌至20美元/磅左右,2020-2021年因矿山减产、供给短缺推动价格反转上行,去年下半年起长协价每月涨1美元。需求端,95%需求来自核电,全球每年需求约6.7万吨,未来5年核电装机将增20%-25%,对应需求增1.5-1.7万吨。供给端,全球经济可采铀储量不足600万吨,前五大产国占比70%,供给集中度高,开采周期长,受ESG及前期勘探投入不足影响,供给刚性大。哈萨克斯坦等部分矿山逐步进入衰退退役期,未来5年全球铀供给增量预计不超1.5万吨。供需缺口将拉大,支撑铀价持续上行。
研报提示哪些风险?
研报提示的主要风险包括:供给端风险,全球铀储量不足,供给集中度高,开采周期长,受ESG及前期勘探投入不足影响,供给刚性大,部分矿山逐步进入衰退退役期,未来铀供给增量有限。需求端风险,核电发展受政策、技术及公众接受度等因素影响,存在不确定性。价格波动风险,铀价受供需关系、国际政治经济形势、金融投机等多重因素影响,存在波动风险。政策风险,铀矿开采和核电发展受国家政策影响,政策变化可能带来风险。此外,ESG要求提高可能增加铀矿开采成本,影响供给。投资者需关注这些风险因素。