猜你想问
这份研报主要讲了什么核心内容?
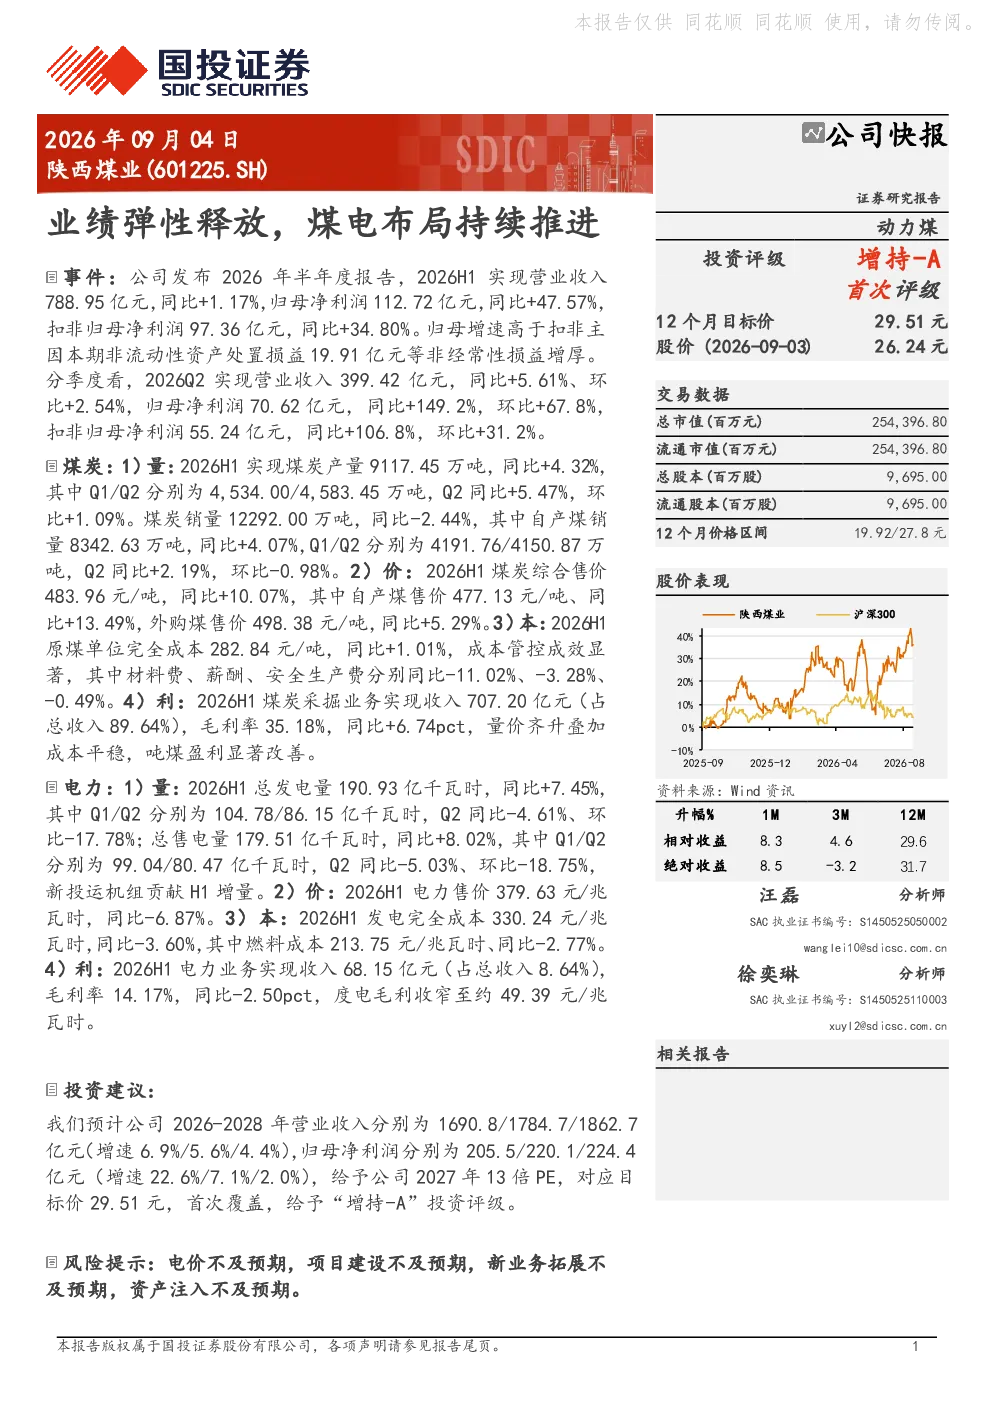
这份研报分析了陕西煤业的业绩表现和煤电业务布局。2026年上半年,公司归母净利润同比增长47.57%,主要得益于煤炭业务量价齐升和成本管控成效显著。煤炭产量同比增长4.32%,综合售价增长10.07%,原煤单位完全成本仅上升1.01%,吨煤盈利显著改善。电力业务方面,总发电量和售电量分别增长7.45%和8.02%,但电力售价下降6.87%,度电毛利收窄至约49.39元/兆瓦时。研报还预测了公司未来三年的营收和净利润增速,并给予2027年13倍PE对应目标价29.51元,首次覆盖,评级为“增持-A”。
煤电行业未来发展趋势如何?
煤电行业未来发展趋势受多重因素影响。一方面,煤炭作为能源基础,在能源结构中仍占重要地位,特别是在电力供应中具有重要作用。另一方面,随着环保政策趋严和新能源发展,煤电行业面临转型压力。陕西煤业通过成本管控和业务多元化,展现了煤电企业提升盈利能力的路径。未来,煤电企业可能需要进一步优化生产结构,提高效率,并探索与新能源的协同发展模式。
研报重点分析了陕西煤业的哪些方面?
研报重点分析了陕西煤业的业绩弹性释放和煤电布局持续推进。在业绩方面,报告详细解析了煤炭业务量价齐升和成本管控带来的利润增长,以及电力业务量增价减的影响。在煤电布局方面,报告关注了公司煤炭和电力业务的协同效应,以及未来三年营收和净利润的预测。此外,报告还评估了公司的投资价值和风险因素,为投资者提供了全面的参考信息。
当前煤电行业市场现状如何?
当前煤电行业市场现状呈现量价齐升与成本压力并存的态势。一方面,煤炭需求依然旺盛,煤炭价格保持较高水平,带动煤电企业收入增长。另一方面,环保政策趋严和新能源竞争加剧,使得煤电企业面临成本上升和市场份额调整的压力。陕西煤业通过提升煤炭销售价格和优化成本结构,有效缓解了盈利压力。整体来看,煤电行业正处于转型升级的关键时期,企业需要积极应对市场变化,提升竞争力。
研报提到了哪些风险提示?
研报提示了几个主要风险因素。首先,电价不及预期可能导致电力业务盈利能力下降。其次,项目建设不及预期可能影响公司业务扩张计划。第三,新业务拓展不及预期可能限制公司多元化发展。最后,资产注入不及预期可能影响公司整体战略目标的实现。这些风险因素需要投资者密切关注,以便及时调整投资策略。