猜你想问
天马新材2026年业绩大幅增长的主要原因是什么?
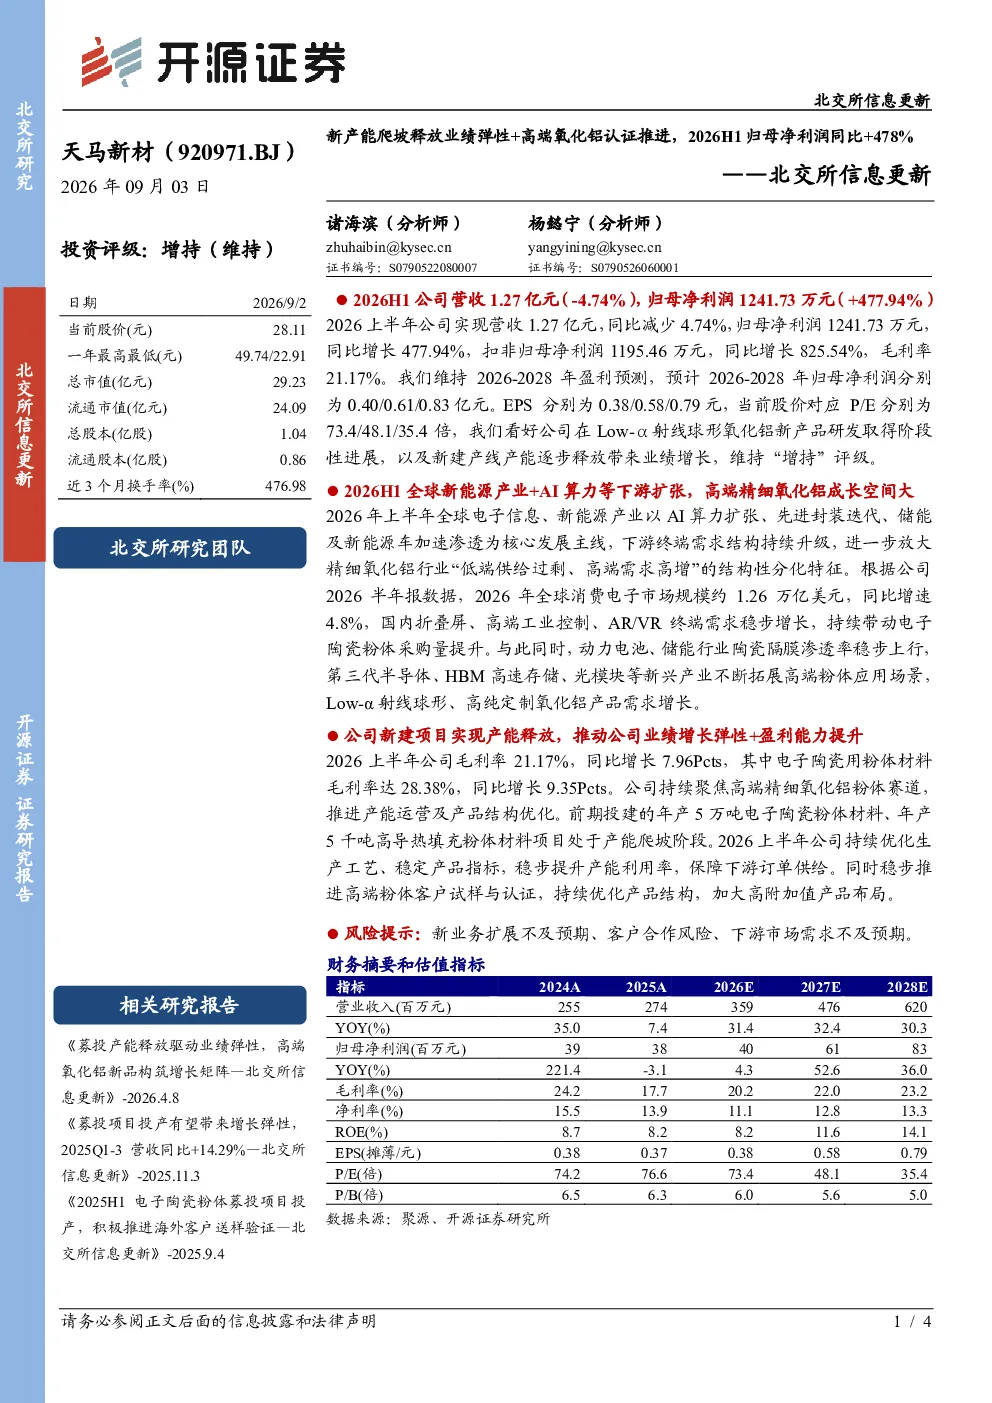
天马新材2026年上半年净利润大幅增长主要得益于新建产线产能释放和产品结构优化。公司新建的年产5万吨电子陶瓷粉体材料和年产5千吨高导热填充粉体材料项目进入产能爬坡阶段,提升了整体产能利用率。同时,公司聚焦高端精细氧化铝粉体赛道,Low-α射线球形氧化铝新产品研发取得阶段性进展,推动了业绩增长和盈利能力提升。此外,公司稳步推进高端粉体客户试样与认证,优化产品结构,加大高附加值产品布局,进一步提升了毛利率水平。
精细氧化铝行业未来发展趋势如何?
精细氧化铝行业未来发展趋势呈现结构性分化特征。全球电子信息、新能源产业以AI算力扩张、先进封装迭代、储能及新能源车加速渗透为核心,下游终端需求结构升级。2026年全球消费电子市场规模预计约1.26万亿美元,国内高端需求稳步增长,带动电子陶瓷粉体采购量提升。动力电池、储能行业陶瓷隔膜渗透率上行,第三代半导体、HBM高速存储、光模块等新兴产业拓展高端粉体应用场景。这些下游需求的升级和新兴产业的拓展,将推动高端精细氧化铝粉体的需求增长。
天马新材报告中重点关注的分析方向是什么?
天马新材报告中重点关注的分析方向包括公司新建产线产能释放带来的业绩增长、产品结构优化以及高端粉体客户试样与认证推进。公司新建的年产5万吨电子陶瓷粉体材料和年产5千吨高导热填充粉体材料项目处于产能爬坡阶段,公司持续优化生产工艺、稳定产品指标,提升产能利用率。同时,公司聚焦高端精细氧化铝粉体赛道,Low-α射线球形氧化铝新产品研发取得阶段性进展,推动业绩增长和盈利能力提升。此外,公司稳步推进高端粉体客户试样与认证,优化产品结构,加大高附加值产品布局。
当前精细氧化铝市场的现状如何?
当前精细氧化铝市场呈现结构性分化特征,下游需求结构升级明显。全球电子信息、新能源产业以AI算力扩张、先进封装迭代、储能及新能源车加速渗透为核心,带动高端精细氧化铝粉体的需求增长。2026年全球消费电子市场规模预计约1.26万亿美元,国内高端需求稳步增长,电子陶瓷粉体采购量提升。动力电池、储能行业陶瓷隔膜渗透率上行,第三代半导体、HBM高速存储、光模块等新兴产业拓展高端粉体应用场景。这些下游需求的升级和新兴产业的拓展,为高端精细氧化铝粉体市场提供了广阔的发展空间。
天马新材研报中提示的主要风险有哪些?
天马新材研报中提示的主要风险包括新业务扩展不及预期、客户合作风险以及下游市场需求不及预期。新业务扩展不及预期主要指公司新建产线产能释放和高端粉体客户试样与认证推进过程中可能遇到的挑战,如产能利用率未达预期、客户合作不稳定等。客户合作风险主要指公司依赖少数高端粉体客户,一旦客户合作关系发生变化,可能对公司业绩造成影响。下游市场需求不及预期主要指电子信息、新能源等下游产业增长放缓,导致高端精细氧化铝粉体需求下降,从而影响公司业绩表现。