猜你想问
佩蒂股份最新财报核心内容是什么?
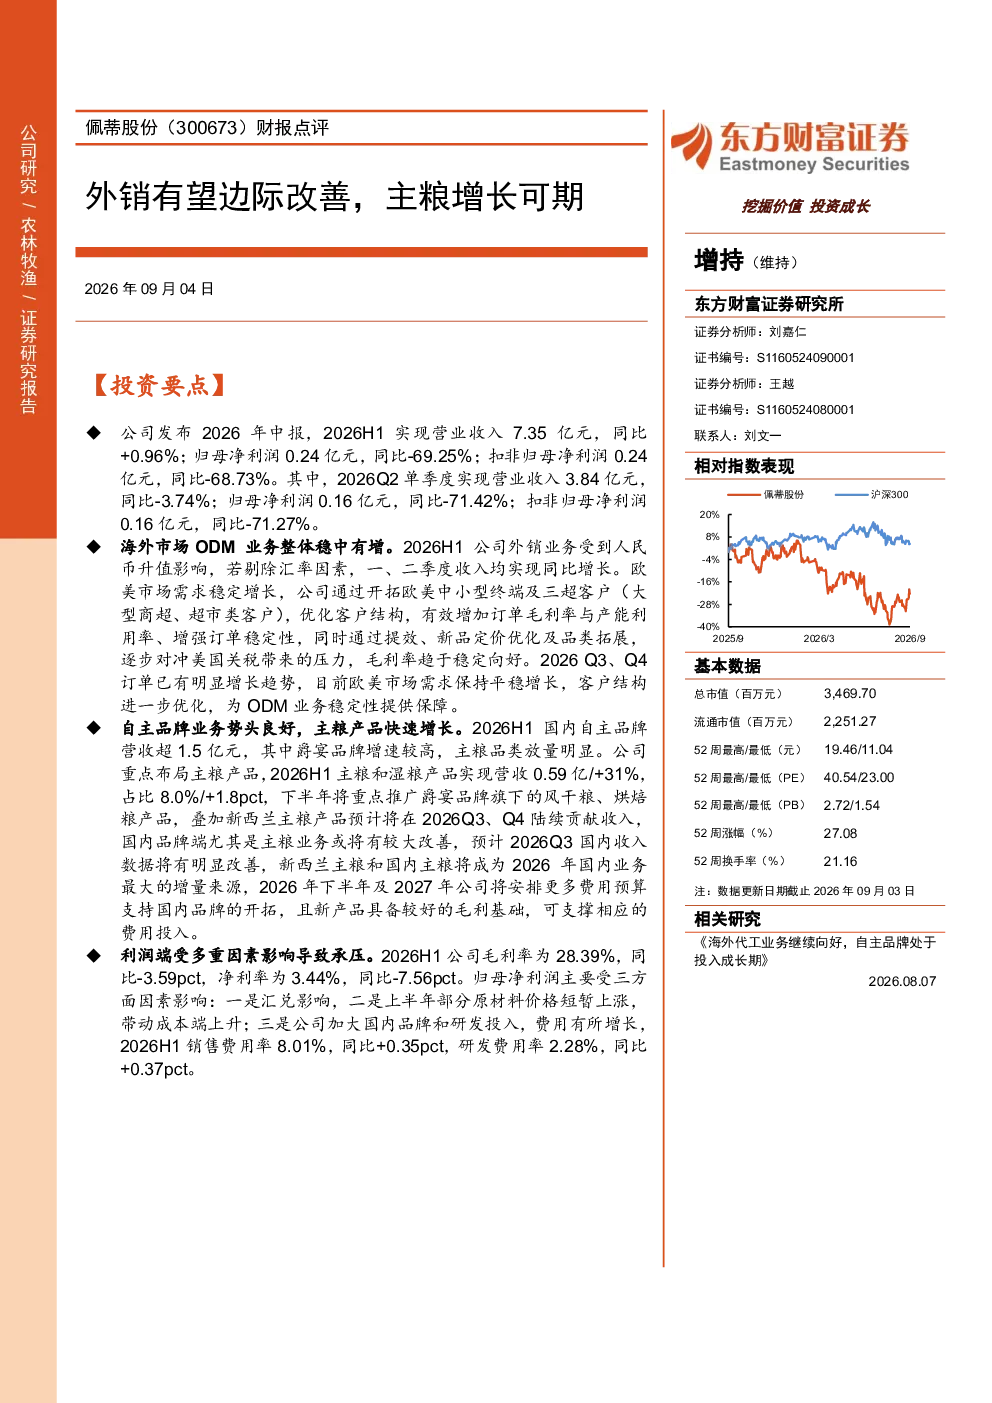
佩蒂股份2026年Q1业绩受汇率、原材料成本及费用投入影响承压,但海外ODM业务和国内自主品牌主粮产品表现稳健。2026H1营收7.35亿元(+0.96%),归母净利润0.24亿元(-69.25%);Q2单季营收3.84亿元(-3.74%),归母净利润0.16亿元(-71.42%)。海外ODM业务剔除汇率后保持增长,国内自主品牌营收超1.5亿元,爵宴品牌增速较高,主粮产品占比提升至8.0%
宠物食品赛道发展趋势如何?
宠物食品行业持续受益于消费升级和宠物数量增长,市场竞争格局稳定,头部企业优势明显。海外市场方面,欧美市场需求稳定,客户结构优化,ODM业务有望保持增长。国内市场方面,自主品牌崛起,主粮产品占比提升,品牌化、高端化趋势显著,新西兰进口等优质原料应用将推动产品升级
研报重点分析了佩蒂股份的哪些方面?
研报重点分析了佩蒂股份的海外ODM业务和国内自主品牌主粮产品。海外ODM业务剔除汇率后保持增长,欧美市场需求稳定,客户结构优化。国内自主品牌营收超1.5亿元,爵宴品牌增速较高,主粮产品占比提升至8.0%,成为公司新的增长点
当前宠物食品市场状况如何?
当前宠物食品市场呈现稳健发展态势,海外市场受汇率影响有所波动但需求稳定,国内市场自主品牌增速较快,主粮产品占比持续提升。公司海外ODM业务表现稳健,国内主粮产品成为新的增长动力,整体市场仍具结构性机会
研报提示了哪些风险因素?
研报提示的风险因素包括:宠物食品竞争加剧可能导致市场份额波动,内销增速不及预期影响业绩表现,原材料价格波动可能压缩利润空间,贸易摩擦可能带来不确定性,需关注行业竞争格局变化及宏观经济影响
你可能感兴趣
财报点评外销有望边际改善,主粮增长可期
东方财富2026-09-04
港股公司点评:内销边际改善可期,外销显现增长新动能
国金证券2024-11-24
财报点评:Q3业绩承压,Q4有望迎来边际性改善
富途证券国际(香港)2022-12-14
2023A和2024Q1财报点评:外销稳定增长,内销边际修复
家用电器国泰君安证券2024-05-09
2023A和2024Q1财报点评:内销边际好转,外销持续高增
家用电器国泰君安证券2024-04-29
内销保持高增,外销边际修复,盈利改善可期
西南证券2024-04-25
佩蒂股份更新外销订单修复品牌业务有望提速外销订单有望修复
未知机构2026-01-19
工程机械内销有望迎边际改善,外销稳步增长
机械设备太平洋证券2023-10-15
外销份额保持领先,需求有望边际改善
轻工制造西南证券2023-05-03
2022H1财报点评冰洗外销盈利能力显著改善,短期三电拖累
国泰海通证券2025-08-01