猜你想问
林清轩2026年业绩增长主要得益于哪些因素?
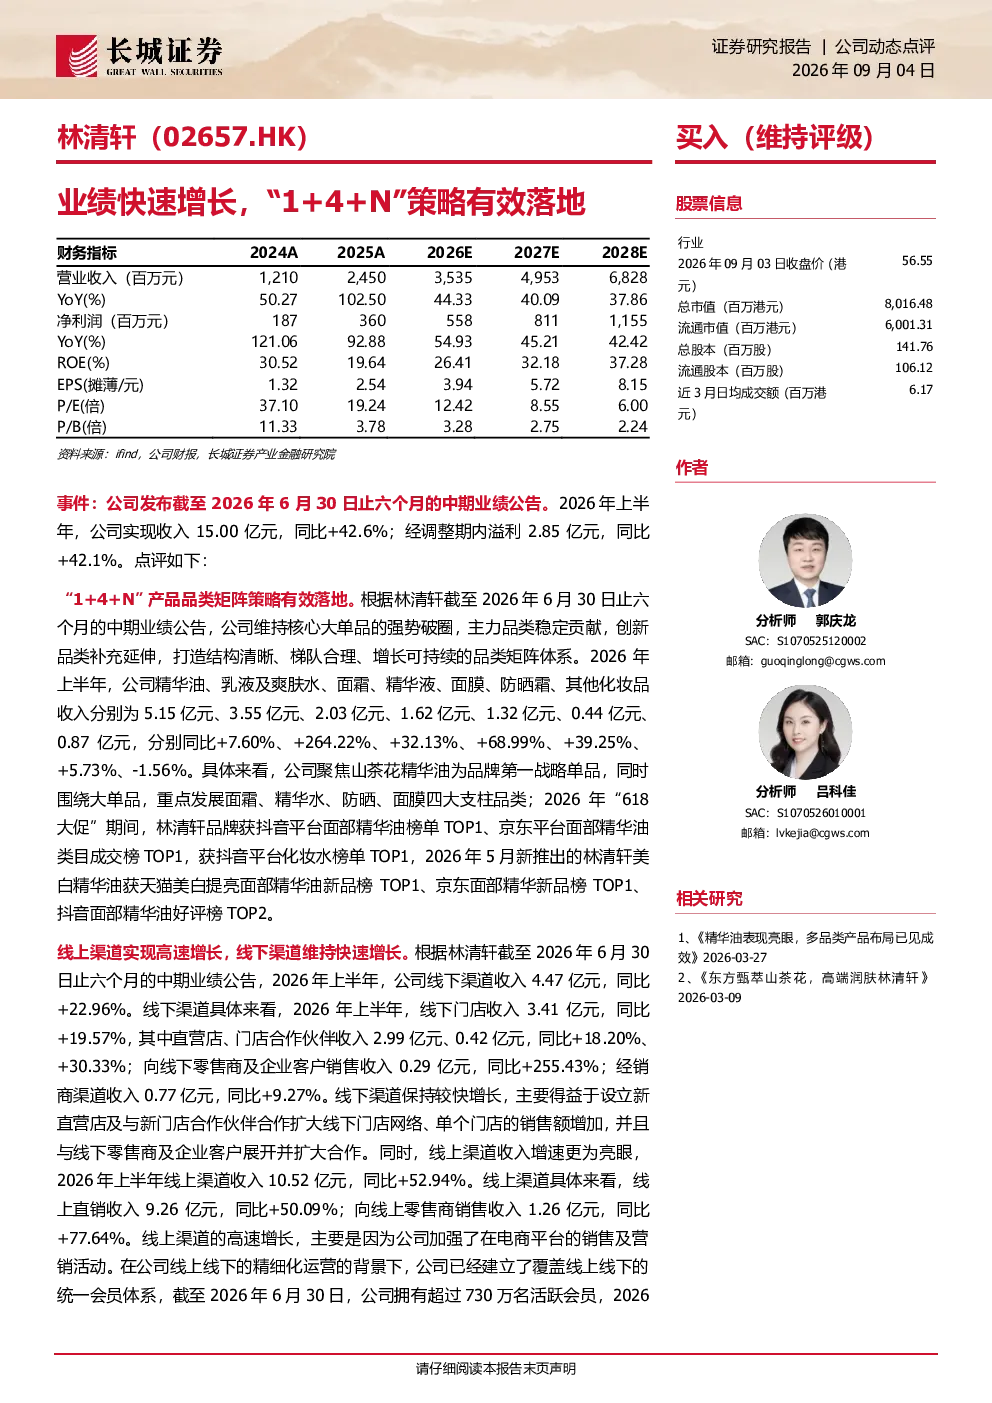
林清轩2026年上半年业绩显著增长,核心在于其“1+4+N”产品策略有效落地。公司聚焦山茶花精华油为核心单品,同时重点发展面霜、精华水、防晒、面膜四大支柱品类。具体来看,山茶花精华油、乳液及爽肤水、面霜等品类收入同比大幅增长,显示出产品策略的成功。此外,公司线上线下渠道协同发力,线上渠道收入同比增长52.94%,线下渠道同比增长22.96%,同时拥有超过730万名活跃会员,上半年复购率达32.5%,这些因素共同推动了业绩的高速增长。
山茶花精华油在林清轩产品策略中扮演什么角色?
山茶花精华油是林清轩“1+4+N”产品策略中的核心单品,具有关键地位。公司围绕山茶花精华油构建产品矩阵,通过聚焦核心单品提升品牌辨识度和市场竞争力。2026年上半年,山茶花精华油收入达5.15亿元,同比增长7.60%,并在618期间获得抖音、京东平台多个榜单TOP1或TOP2的优异表现。该产品的成功不仅带动了公司整体收入增长,也强化了林清轩在高端护肤市场的地位,是公司产品策略的重要支撑。
林清轩的渠道策略有哪些亮点?
林清轩的渠道策略呈现线上线下协同发展的特点。线上渠道收入同比增长52.94%,主要得益于电商平台销售及营销活动加强,618期间多个榜单表现亮眼。线下渠道收入同比增长22.96%,主要得益于新直营店开设、门店合作伙伴网络扩大,以及与线下零售商及企业客户的合作。公司已建立覆盖线上线下统一的会员体系,拥有超过730万名活跃会员,上半年复购率达32.5%,显示出渠道策略的有效性和用户粘性的提升。
林清轩的盈利水平如何变化?
林清轩2026年上半年盈利水平保持较高水平,但部分指标出现小幅下滑。公司实现收入15.00亿元,同比增长42.6%;经调整期内溢利2.85亿元,同比增长42.1%。然而,经调整内净利率较上年同期下滑0.06个百分点至19.03%,毛利率下滑0.71个百分点至81.64%。费用端,销售及分销开支费用率、行政开支费用率分别下降1.47个百分点和0.90个百分点,但研发成本费用率提升0.56个百分点。整体来看,公司盈利能力仍保持较强,但成本控制需持续关注。
林清轩面临哪些主要风险?
林清轩面临的主要风险包括新品推广不及预期、电商平台规则调整超预期、渠道扩张不及预期、市场竞争加剧,以及营销费用提升超预期。新品推广方面,若核心单品如山茶花精华油的市场表现未达预期,可能影响公司收入增长。电商平台规则调整可能影响线上销售表现。渠道扩张若不及预期,将限制公司市场覆盖和收入增长空间。市场竞争加剧和营销费用提升超预期也可能对盈利能力造成压力,需密切关注这些风险因素。