猜你想问
确成股份2026年半年报核心数据有哪些?
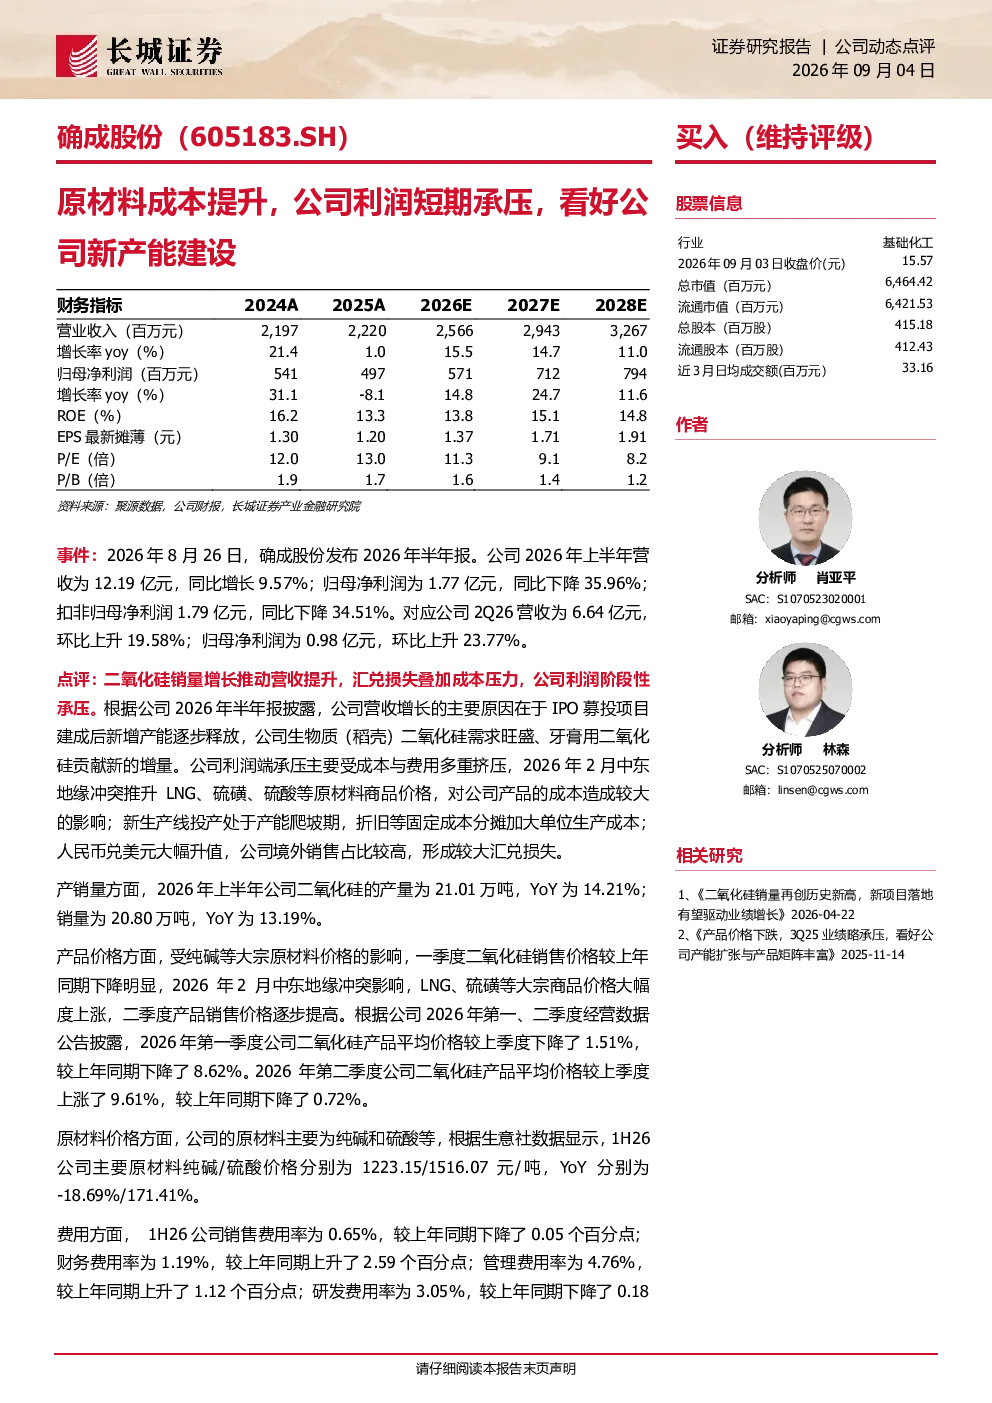
确成股份2026年半年报显示,公司营收12.19亿元,同比增长9.57%,但归母净利润1.77亿元,同比下降35.96%。营收增长主要得益于IPO募投项目新增产能释放及生物质二氧化硅需求旺盛,销量同比增长13.19%至20.80万吨。利润下滑主因是原材料成本上升(如硫酸价格上涨171.41%)、新生产线折旧加大及汇兑损失。产品价格方面,一季度下降8.62%,二季度回升。
二氧化硅行业发展趋势如何?
二氧化硅行业正逐步向高端应用领域发展,产品附加值提升。确成股份作为全球第三大产能供应商,通过滨海一期、松厚剂等项目丰富产品结构。生物质(稻壳)二氧化硅需求旺盛,牙膏用二氧化硅贡献增量。但行业面临原材料价格波动风险,特别是硫酸等关键原料价格大幅上涨对利润端形成压力。
报告重点分析了哪些方面?
报告重点分析了确成股份的产能扩张与盈利压力。公司上半年产量同比增长14.21%,销量同比增长13.19%,但利润承压。新生产线产能爬坡期折旧分摊及原材料成本上升是主要影响因素。同时,报告关注公司积极推进的滨海一期、松厚剂等项目,以及其在全球的产能布局,包括国内四大基地及泰国海外基地。
当前二氧化硅市场现状如何?
当前二氧化硅市场呈现供需两旺与成本压力并存的局面。确成股份上半年销量同比增长13.19%,显示市场需求稳定。但原材料价格大幅上涨,特别是硫酸价格飙升171.41%,推高生产成本。产品价格方面,一季度明显下降后二季度逐步回升,但整体仍面临成本传导压力。公司营运能力有所改善,应收账款及存货周转率上升。
研报提示了哪些风险?
研报提示的主要风险包括宏观经济波动、环保安全、原材料价格波动及研发风险。原材料价格波动是当前最突出的问题,硫酸等价格上涨对盈利能力造成直接冲击。公司新生产线尚处爬坡期,折旧分摊加大利润压力。此外,人民币升值导致汇兑损失,以及宏观经济环境变化也可能影响行业景气度。
你可能感兴趣
【电报解读】 AI服务器需求强勁背景下,两大高附加值存储产品渗透率快速提升。机构称·上游这种高导热、高性价比原材料将深度受益,这家公司产线调试已进入收尾阶段,新产线规划了干吨级产能-20240305
未知机构2024-03-05
原材料成本上升,公司业绩略有承压,看好公司产能建设与爬坡
长城证券2025-09-16
2020年中报点评:业绩超预期,产品结构持续优化&原材料成本下降提升毛利率,产能渠道不断完善
轻工制造华创证券2020-08-07
产能利用率逐步提升,持续完善新产能建设
医药生物上海证券2020-04-03
数据中心建设加速!公司高速线模组订单饱满持续上量,产能扩张逐季提升——1106评级日报
中邮证券&华安证券&长江证券2025-11-06
公司动态点评:定增加码产能扩建及信息化建设,夯实优势助力份额提升
长城证券2021-01-18
集团碳纤维建设顺利推进,公司潜在产能持续提升
国联证券2022-09-06
公司信息更新报告:下游需求释放带来收入高增长,新产能建设快速推进
开源证券2025-04-29