猜你想问
合盛硅业2026半年交流会核心内容有哪些?
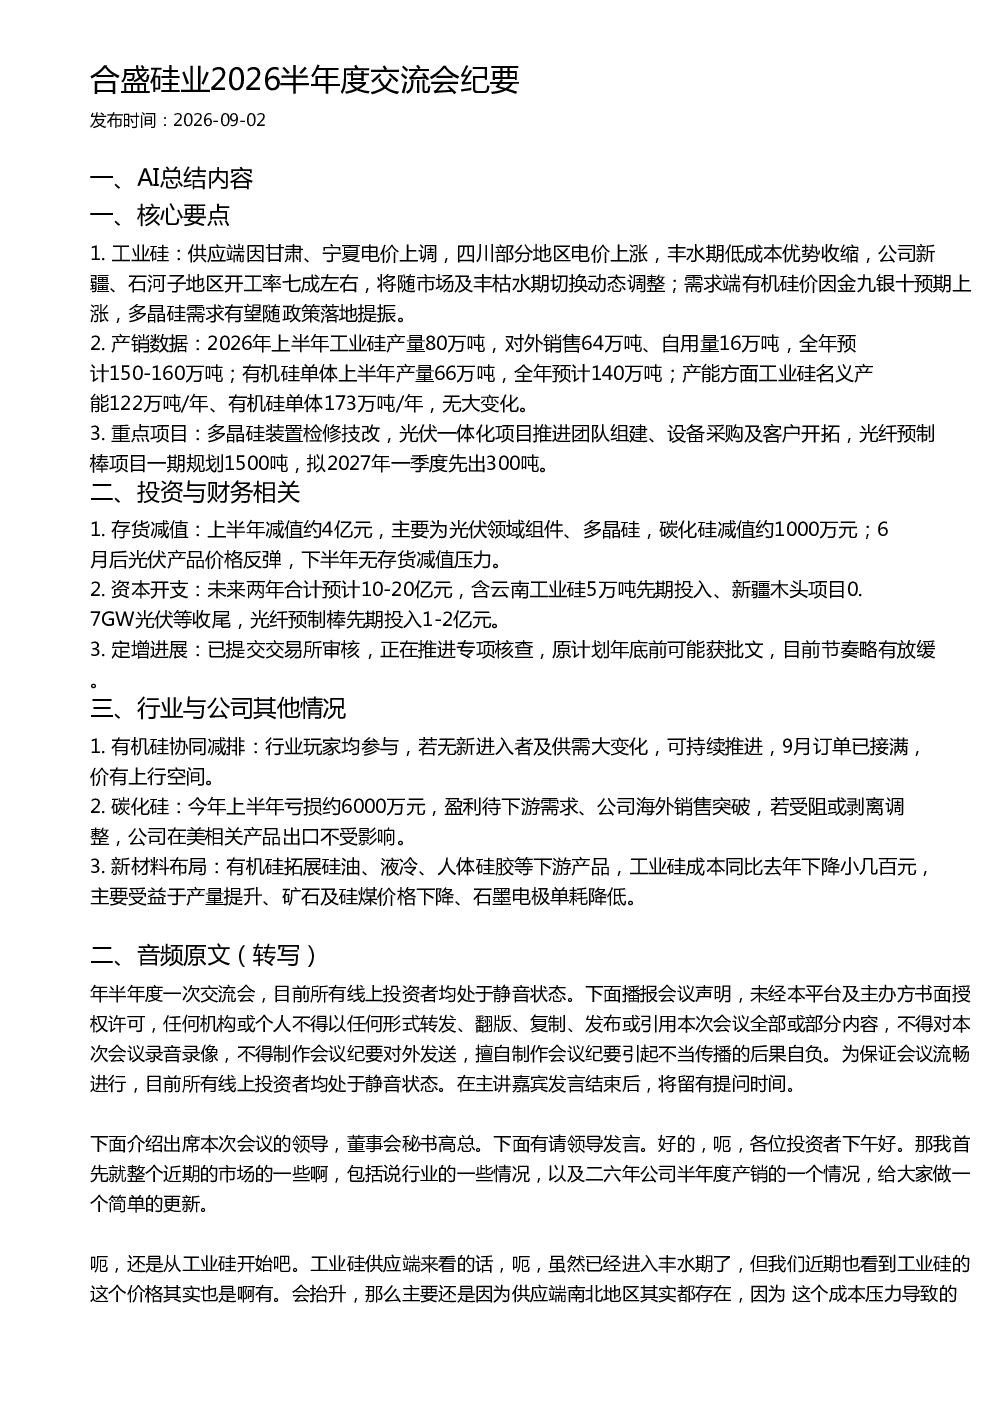
会议主要涵盖工业硅供需两端情况、公司产销数据、重点项目进展、财务相关问题(存货减值、资本开支、定增进展)、行业与公司其他情况(有机硅协同减排、碳化硅、新材料布局)等。工业硅供应端因电价上调动态调整开工率,需求端有机硅价预期上涨,多晶硅需求有望提振。产销数据显示上半年工业硅产量80万吨,有机硅单体66万吨,全年预计产能无大变化。重点项目包括多晶硅检修技改、光伏一体化项目及光纤预制棒项目。
工业硅赛道行业发展趋势如何?
工业硅行业受电价影响供应端动态调整,需求端有机硅价格预期上涨,多晶硅需求有望随政策落地提振。有机硅协同减排持续推进,9月订单已接满,价格有上行空间。新材料布局方面,有机硅拓展硅油、液冷、人体硅胶等下游产品,工业硅成本同比下降主要受益于产量提升、矿石及硅煤价格下降、石墨电极单耗降低。
报告重点分析了哪些方向?
报告重点分析了工业硅供需两端情况、产销数据、重点项目进展、财务相关问题(存货减值约4亿元,资本开支未来两年10-20亿元,定增进展在审核中)、行业与公司其他情况(有机硅协同减排持续推进,碳化硅项目盈利待突破,新材料布局拓展下游产品)。
当前工业硅市场现状如何判断?
当前工业硅供应端因甘肃、宁夏电价上调,四川部分地区电价上涨,丰水期低成本优势收缩,新疆、石河子地区开工率七成左右动态调整。需求端有机硅价格因金九银十预期上涨,多晶硅需求有望随政策落地提振。产销数据显示上半年工业硅产量80万吨,有机硅单体66万吨,全年预计产能无大变化。
研报提示哪些风险?
研报提示存货减值风险,上半年减值约4亿元主要为光伏领域组件、多晶硅,碳化硅减值约1000万元;6月后光伏产品价格反弹,下半年无存货减值压力。碳化硅项目盈利待下游需求、公司海外销售突破,若受阻或剥离调整,公司在美相关产品出口不受影响。定增进展在审核中,节奏略有放缓。
你可能感兴趣
中信建投汽车知行科技2026半年度业绩交流会纪要
未知机构2026-08-18
君正股份300223SZ、3223HK 2026半年度业绩交流会纪要
未知机构2026-08-28
海南希瓦 2026希瓦大小牛半年度交流会
未知机构2026-07-07
希瓦大小牛系列2026半年度交流会省流版解读 202607
未知机构2026-07-09
金盘科技2026半年度业绩交流会
未知机构2026-08-21
中金公司 兖煤澳大利亚2026半年度业绩交流会
未知机构2026-08-20
三生国健2026半年度业绩交流会
未知机构2026-08-21
希瓦大小牛系列2026半年度AI交流会解读
未知机构2026-07-07
中信证券卡罗特2026半年度业绩交流会轻工
未知机构2026-08-31
金风科技(002202)半年度业绩交流会-调研纪要
未知机构2023-08-23