猜你想问
昆仑能源2026年中报核心数据有哪些?
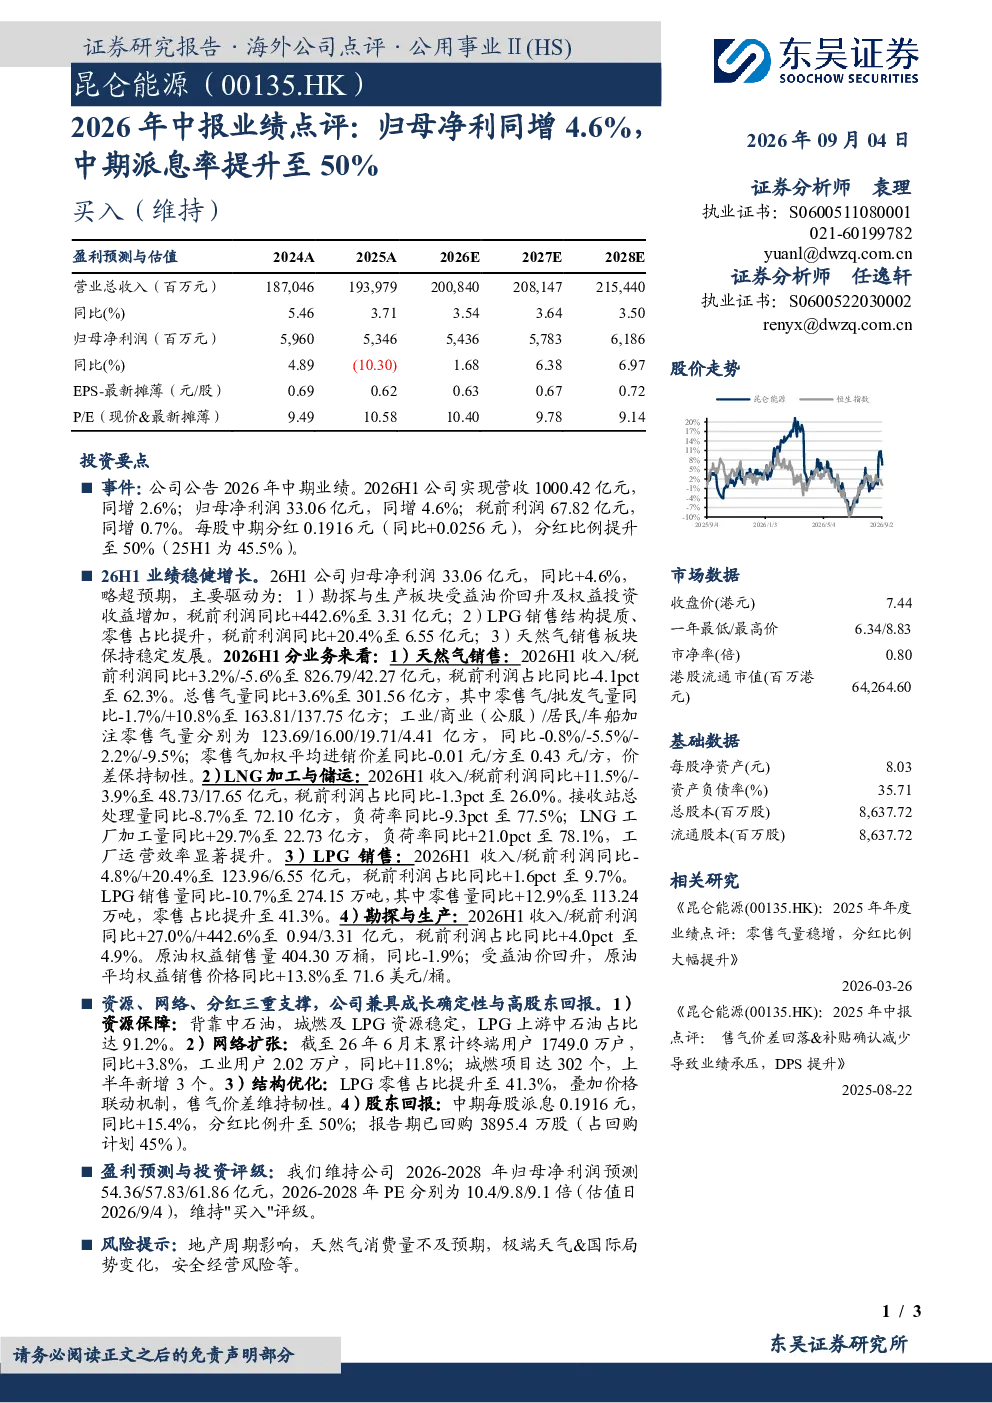
昆仑能源2026年中报显示归母净利润同比增长4.6%,达到33.06亿元;税前利润同比增长0.7%,达到67.82亿元。每股中期分红0.1916元,同比增长15.4%,分红比例提升至50%。主要驱动因素包括勘探与生产板块税前利润同比增长442.6%,LPG销售结构提质税前利润同比增长20.4%,天然气销售板块保持稳定发展。2026H1营收同比增长2.6%,达到1000.42亿元。
天然气行业2026年发展趋势如何?
天然气行业2026年发展趋势显示,昆仑能源天然气销售板块收入同比增长3.2%,但税前利润同比下降5.6%,占比62.3%。LNG加工与储运板块收入同比增长11.5%,税前利润同比下降3.9%,占比26.0%。LPG销售板块收入同比下降4.8%,税前利润同比增长20.4%,占比9.7%。勘探与生产板块收入同比增长27.0%,税前利润同比增长442.6%,占比4.9%。行业整体呈现结构调整,部分板块利润波动。
昆仑能源报告中哪些板块表现突出?
昆仑能源报告中勘探与生产板块表现突出,受益油价回升及权益投资收益增加,税前利润同比增长442.6%。LPG销售结构提质,零售占比提升至41.3%,税前利润同比增长20.4%。公司优势在于资源保障(背靠中石油)、网络扩张(终端用户同比+3.8%)、结构优化(LPG零售占比提升)、股东回报(中期每股派息同比+15.4%)。
当前能源市场现状如何判断?
当前能源市场现状显示,昆仑能源天然气销售板块收入同比增长3.2%,但税前利润同比下降5.6%,LNG加工与储运板块收入同比增长11.5%,税前利润同比下降3.9%。LPG销售板块收入同比下降4.8%,税前利润同比增长20.4%。行业面临油价波动、消费量预期变化等挑战,昆仑能源通过资源保障和网络扩张维持稳健。
研报中提示的主要风险有哪些?
研报提示的主要风险包括地产周期影响、天然气消费量不及预期、极端天气与国际局势变化、安全经营风险等。天然气板块利润波动显示市场敏感性,LNG加工与储运板块利润下降需关注成本压力。公司虽背靠中石油资源稳定,但仍需警惕行业周期性风险及经营安全挑战。