猜你想问
华润材料这份研报的核心内容是什么?
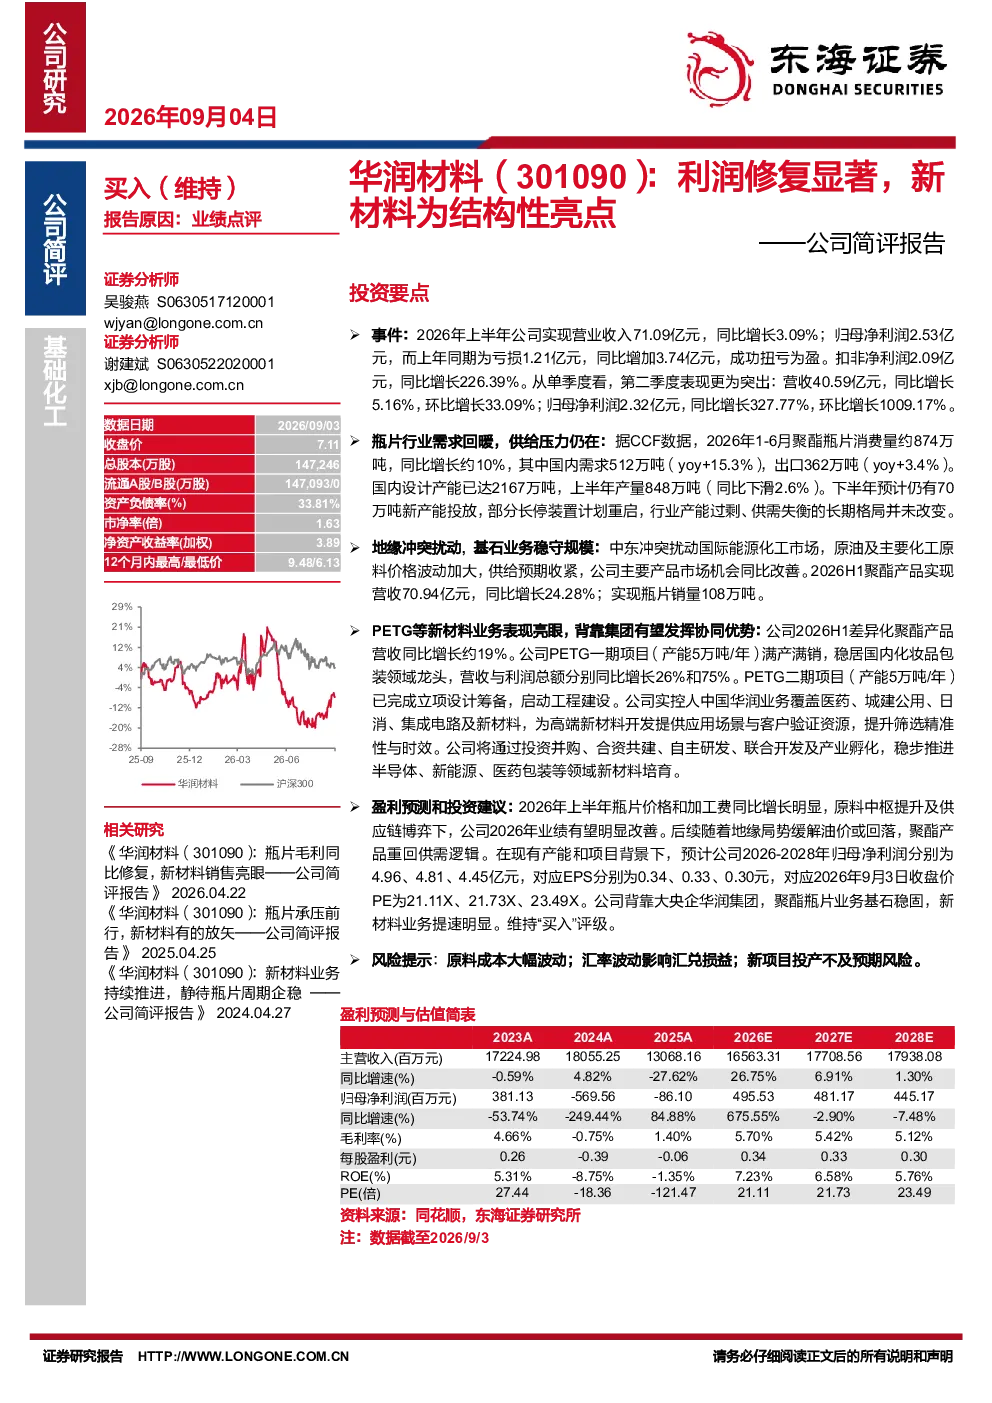
该研报指出华润材料2026年上半年利润修复显著,主要得益于瓶片行业需求回暖和地缘冲突扰动下市场机会改善。公司聚酯产品营收同比增长24.28%,瓶片销量108万吨。新材料业务表现亮眼,PETG一期项目满产满销,稳居国内化妆品包装领域龙头,营收与利润总额分别同比增长26%和75%。背靠华润集团,有望在半导体、新能源、医药包装等领域新材料培育中发挥协同优势。
聚酯瓶片行业的发展趋势如何?
聚酯瓶片行业需求回暖,2026年1-6月消费量同比增长约10%,国内需求增长15.3%,出口增长3.4%。但国内设计产能已达2167万吨,上半年产量下滑2.6%,下半年预计仍有70万吨新产能投放,行业产能过剩、供需失衡格局未改变。地缘冲突扰动国际能源化工市场,公司主要产品市场机会同比改善。
研报重点分析了哪些方向?
研报重点分析了华润材料业绩修复情况,特别是瓶片业务需求回暖和地缘冲突带来的市场机会改善。同时,高度关注新材料业务发展,特别是PETG产品的市场表现和未来增长潜力。报告还预测了公司未来三年的盈利情况,维持“买入”评级,并提示了原料成本波动、汇率风险和新项目投产不及预期等风险。
当前聚酯瓶片市场的现状是怎样的?
当前聚酯瓶片市场呈现需求回暖但供给压力仍在的态势。虽然消费量同比增长约10%,国内需求增长15.3%,出口增长3.4%,但国内产能过剩问题突出,设计产能已达2167万吨,上半年产量下滑2.6%,下半年预计仍有70万吨新产能投放。行业供需失衡格局短期内难以改变。
研报提示了哪些主要风险?
研报提示的主要风险包括原料成本大幅波动可能影响公司盈利能力;汇率波动可能导致汇兑损益变化;新项目如PETG二期投产可能面临不及预期风险。此外,地缘冲突带来的国际能源化工市场不确定性也可能对公司经营产生影响。
你可能感兴趣
公司简评报告:瓶片毛利同比修复,新材料销售亮眼
东海证券2026-04-22
公司简评报告:二季度业绩环比修复显著,固态电池技术迎突破
电子设备东海证券2024-09-09
公司简评报告:盈利修复显著,逆势扩张领跑行业
基础化工东海证券2024-05-07
公司简评报告:下游需求显著向好,盈利能力有望修复
电子设备东海证券2026-04-01
公司简评报告:利润端增长显著,拟收购方圆制药拓宽产品线
医药生物东海证券2024-10-22
公司简评报告:AIOT长尾市场高速增长,规模效益显著利润增厚
电子设备东海证券2025-07-10
建材建筑新材料2026年年度策略报告:结构性亮点,高质量转型
建筑建材国金证券2025-12-27
公司事件点评报告:利润显著修复,终端开瓶向好
食品饮料华鑫证券2025-08-25
公司信息更新报告:2023Q3外销显著修复,汇率波动影响利润
开源证券2023-11-04
2022年净利润+96.51%,新材料业务为公司利润新增点
长城证券2023-03-31