猜你想问
这份研报主要分析了哪些内容?
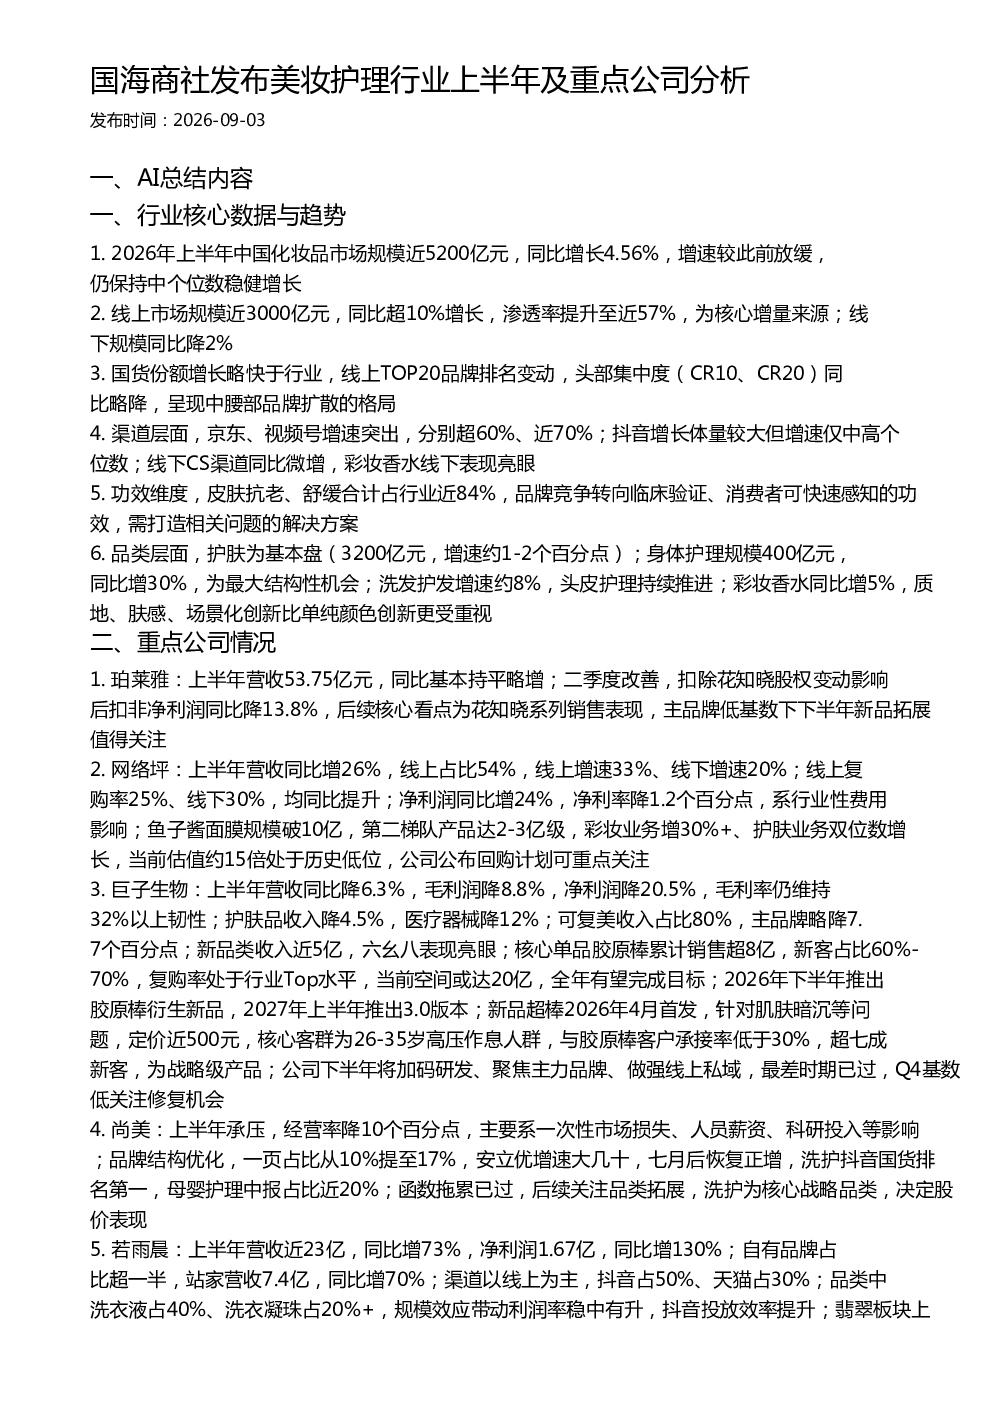
这份研报主要分析了2026年上半年中国美妆护理行业的核心数据与趋势,包括市场规模与增长、国货份额与品牌集中度、渠道发展、功效维度及品类发展。同时,还重点分析了珀莱雅、网络峰、巨子生物、尚美、若雨晨等公司的经营情况、财务表现及未来发展方向。报告还提出了身体护理、功效洗护、高端彩妆等结构性机会品类,以及相关公司的投资关注点。
美妆护理行业目前的发展趋势是什么?
美妆护理行业目前呈现中个位数稳健增长,线上市场规模近3000亿元,同比增长超10%,渗透率提升至近57%。国货份额增长略快于行业,头部品牌集中度同比略降,中腰部品牌扩散。京东、视频号增速突出,抖音增长体量较大但增速中高个位数。皮肤抗老、舒缓功效产品占比近84%,品牌竞争转向临床验证和消费者可快速感知的功效。身体护理规模400亿元,同比增30%,为最大结构性机会。护肤为基本盘,增速约1-2个百分点;洗发护发增速约8%,头皮护理持续推进;彩妆香水同比增5%,质地、肤感、场景化创新更受重视。
研报重点分析了哪些公司?
研报重点分析了珀莱雅、网络峰、巨子生物、尚美、若雨晨等公司。珀莱雅上半年营收略增,二季度改善,花知晓系列销售表现值得关注。网络峰上半年营收同比增26%,线上占比54%,鱼子酱面膜规模破10亿,彩妆业务增30%+、护肤业务双位数增长,当前估值约15倍。巨子生物上半年营收同比降6.3%,毛利率仍维持32%以上,胶原棒累计销售超8亿,新品超棒为战略级产品。尚美上半年承压,经营率降10个百分点,洗护为核心战略品类。若雨晨上半年营收近23亿,同比增73%,自有品牌占比超一半,翡翠板块上半年营收增153%。
当前美妆护理市场的现状如何?
当前美妆护理市场呈现线上线下融合发展态势,线上市场规模近3000亿元,同比增长超10%,渗透率提升至近57%。国货品牌份额持续提升,头部集中度略有下降,中腰部品牌崭露头角。京东、视频号等新兴渠道增速突出,抖音等平台增长体量较大但增速相对平稳。功效性产品需求旺盛,皮肤抗老、舒缓类产品占比近84%,品牌竞争聚焦于临床验证和消费者可感知的功效。身体护理成为结构性机会,规模达400亿元,同比增30%。护肤、洗发护发、彩妆香水等品类保持稳健增长,创新方向从单纯颜色转向质地、肤感和场景化。
研报提示了哪些风险?
研报提示美妆护理行业存在一定风险。首先,市场竞争激烈,品牌集中度虽有所下降但头部效应仍强,新进入者面临较大挑战。其次,功效性产品要求高,临床验证和消费者反馈周期长,可能影响企业短期业绩。再次,线上渠道变化快,平台政策调整可能影响品牌营销效果。此外,原材料成本波动、汇率变化等宏观因素也可能对行业产生影响。最后,部分企业依赖单一产品或品牌,一旦出现问题可能对整体经营造成冲击。投资者需关注这些风险因素,谨慎评估投资机会。