猜你想问
这份研报主要讲了什么内容?
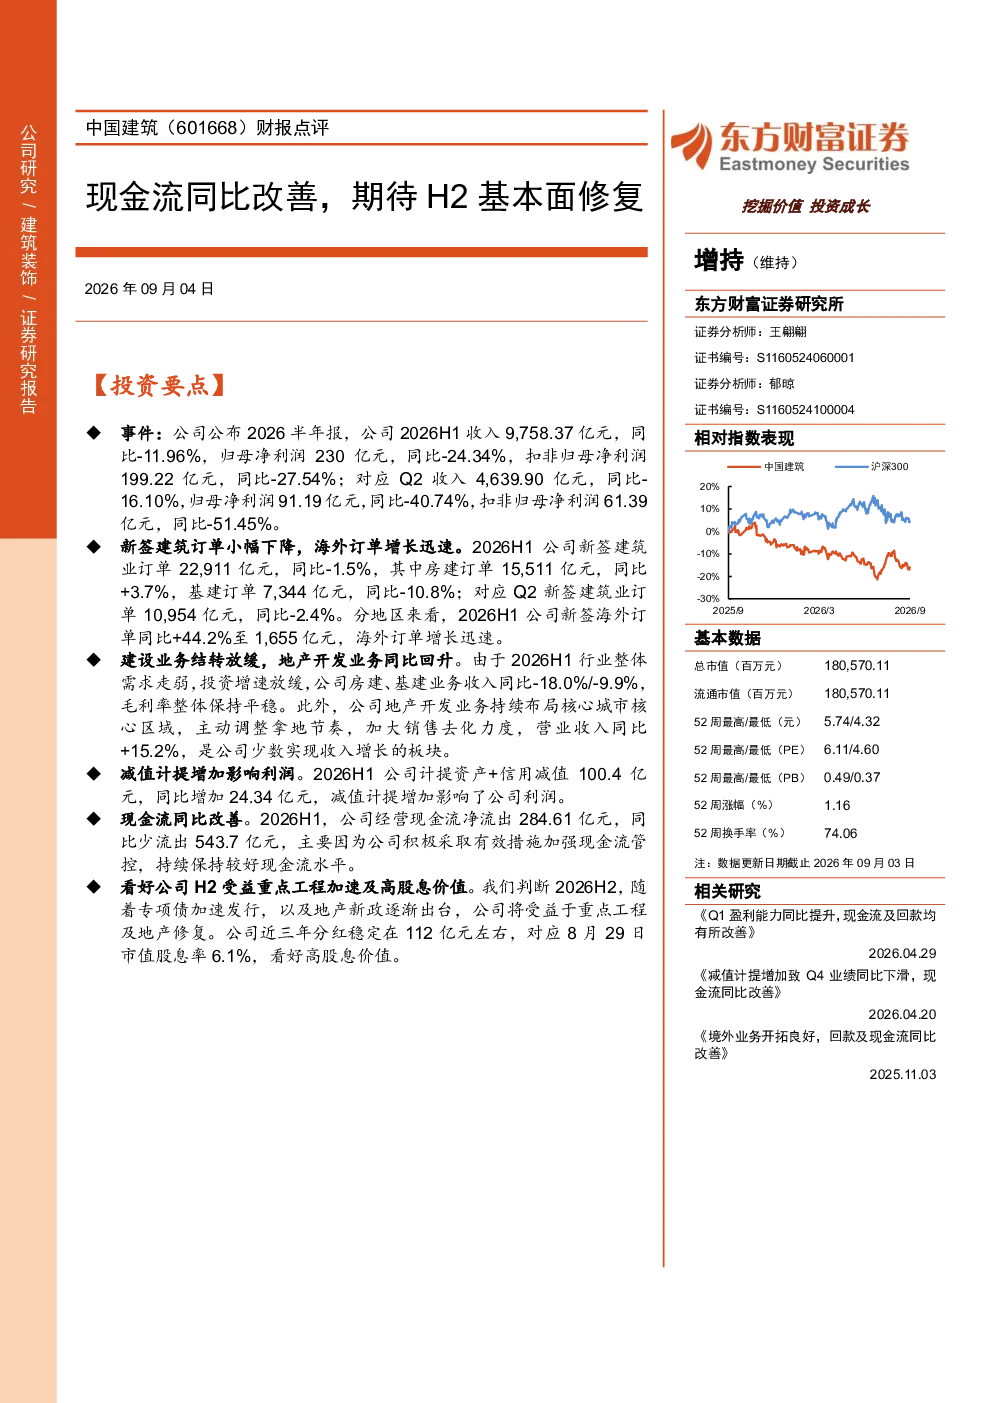
这份研报点评了中国建筑2026年半年报,指出其收入9,758.37亿元,同比-11.96%;归母净利润230亿元,同比-24.34%。Q2收入4,639.90亿元,同比-16.10%;归母净利润91.19亿元,同比-40.74%。报告还分析了新签订单、业务结构、财务影响、投资建议与风险提示,指出经营现金流净流出284.61亿元,同比少流出543.7亿元,主要因现金流管控措施。
建筑行业未来发展趋势如何?
建筑行业未来发展趋势需关注政策支持、市场需求变化及技术创新。报告显示中国建筑海外订单增长迅速,同比+44.2%,表明国际市场潜力。国内房建、基建业务收入同比-18.0%/-9.9%,但毛利率平稳,地产开发业务收入同比+15.2%,显示多元化发展。未来需关注重点工程加速及地产修复带来的机遇。
研报重点分析了哪些方面?
研报重点分析了业绩表现、新签订单、业务结构、财务影响及投资建议。业绩方面,报告指出收入利润同比下滑,但现金流管控措施见效;新签订单中海外增长突出;业务结构上房建、基建受影响,地产开发表现良好;财务影响显示资产减值计提增加;投资建议维持“增持”评级,看好H2修复。
当前建筑市场状况如何判断?
当前建筑市场面临需求波动与结构调整。报告数据显示国内房建、基建业务收入下滑,但海外市场表现强劲,显示市场分化。现金流同比改善表明企业积极应对压力,但整体业绩仍承压。未来市场需关注宏观经济、政策导向及行业竞争格局变化。
研报提示了哪些风险?
研报提示的主要风险包括需求不及预期、订单增速放缓及回款改善缓慢。报告指出资产减值计提增加对利润有影响,需警惕行业周期性波动。此外,海外市场拓展也存在不确定性,需关注国际政治经济环境变化对建筑业务的影响。
你可能感兴趣
财报点评量价承压非经收益同比降低,看好H2水泥需求及公司估值修复
东方财富2026-08-13
财报点评Q4新签订单同比+15%,经营现金流同比明显改善
东方财富2026-03-30
财报点评毛利率同比提升,现金流同比大幅改善
东方财富2026-04-20
财报点评经营性现金流同比改善,看好矿产资源、装备制造带动公司价值重估
东方财富2026-03-30
季度盈利同比修复,期待农药价格改善-2025年三季报点评
华创证券2025-10-29
2025年三季报点评季度盈利同比修复,期待农药价格改善
华创证券2025-10-28
2023年半年报点评:Q2净利率环比修复,期待H2订单拐点
国泰君安证券2023-08-16
26H1业绩点评Q2盈利表现超预期,期待H2持续改善
国泰海通证券2026-08-11
2023年半年报点评:Q2低于预期,期待H2改善
食品饮料华创证券2023-08-28
弘元绿能(603185)2025半年报点评:25H1同比减亏,H2反内卷下有望改善
东吴证券2025-08-24