猜你想问
这份研报的核心内容是什么?
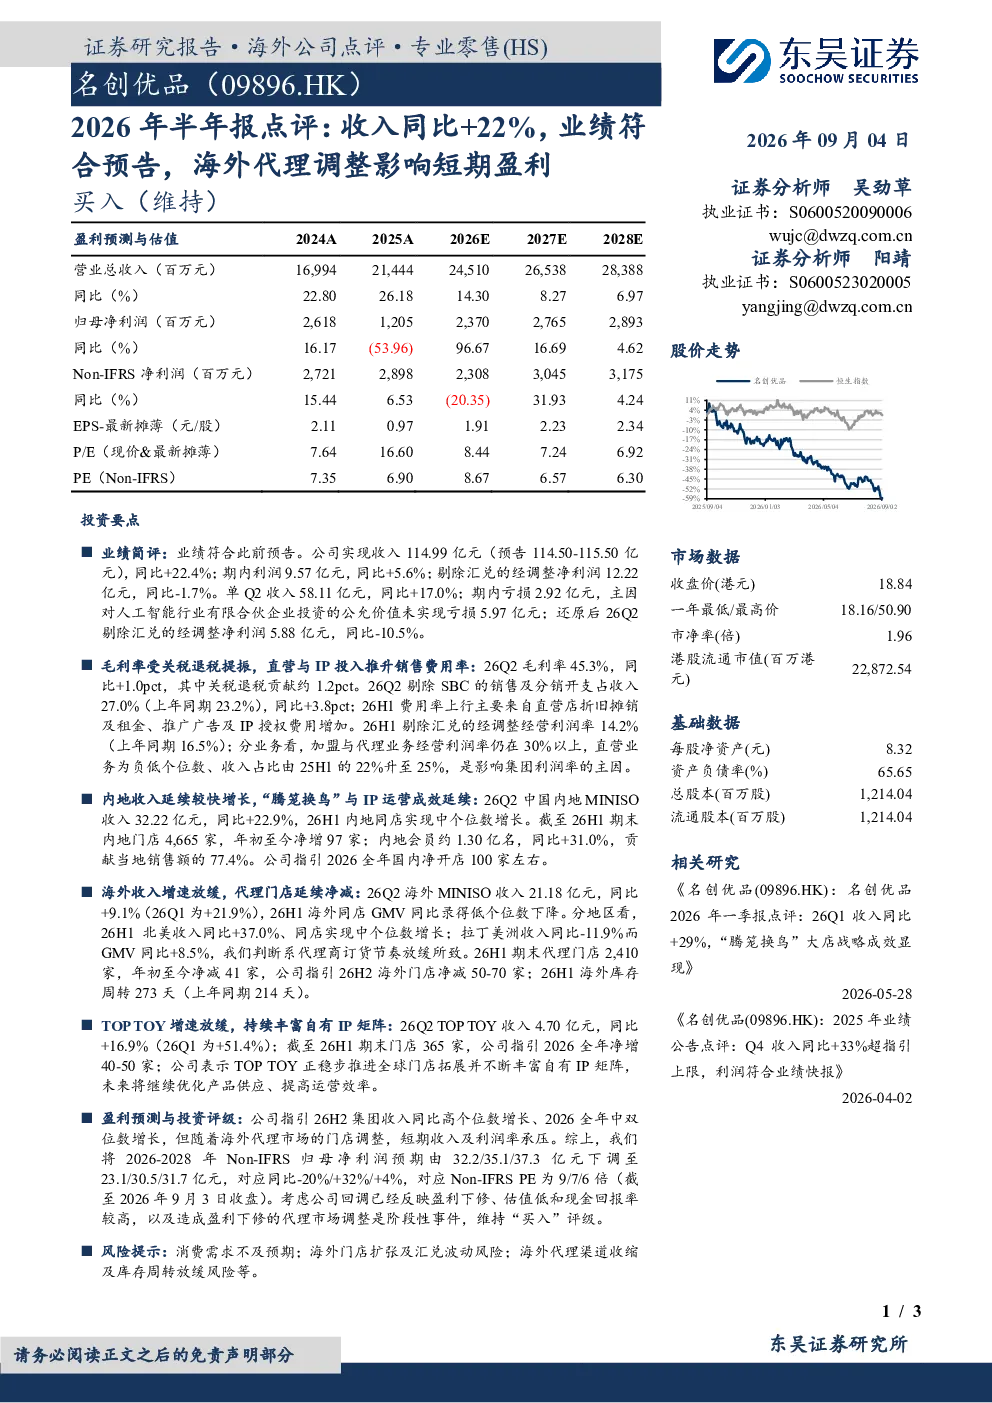
这份研报主要点评了公司2026年半年报,显示业绩符合预告,收入同比增加22%,但海外代理调整导致短期盈利受影响。报告详细分析了收入、利润、毛利率、费用率等关键数据,以及内地和海外市场的表现,同时提及了TOP TOY业务的进展。剔除汇兑影响后,经调整净利润同比下滑1.7%,单Q2亏损主要由于公允价值未实现亏损。
报告对行业发展趋势有何分析?
报告指出,公司内地市场表现强劲,收入和会员数量持续增长,但海外市场因代理调整面临挑战,收入增长放缓,库存周转天数增加。北美市场收入增长显著,而拉丁美洲市场则出现下滑。公司正调整海外策略,减少代理门店数量,并推进TOP TOY业务的全球拓展,显示其在多品牌战略上的持续投入。
报告重点分析了哪些方面?
报告重点分析了公司整体业绩表现、毛利率与费用率变化、内地与海外市场运营情况,以及TOP TOY业务的增长潜力。特别关注了海外代理调整对盈利能力的影响,指出直营业务占比提升但利润率较低,是影响集团整体利润率的主要因素。同时,报告也分析了库存管理、费用控制等方面的情况。
报告对当前市场状况有何判断?
报告认为,公司2026年半年报业绩符合市场预期,但海外代理渠道的调整短期内对收入和利润率造成压力。公司指引2026全年收入将实现中双位数增长,但Non-IFRS归母净利润预期有所下调。报告强调,海外市场调整是阶段性事件,公司仍保持积极的扩张计划,尤其是在TOP TOY业务上。当前估值较低,现金回报率较高,显示出一定的投资价值。
研报提示了哪些风险?
研报提示的主要风险包括消费需求不及预期、海外门店扩张及汇兑波动风险,以及海外代理渠道收缩和库存周转放缓风险。报告指出,海外市场业绩受代理商订货节奏影响较大,库存周转天数延长可能引发流动性问题。此外,宏观经济波动和汇率变化也可能对海外业务造成不利影响。公司需密切关注市场变化,灵活调整经营策略以应对潜在风险。
你可能感兴趣
2026年半年报点评:收入符合预期,物料及汇兑影响盈利能力
公用事业东吴证券2026-08-30
2026年半年报点评:归母净利润同比+3%,业绩符合预告,造船毛利高增
交通运输东吴证券2026-08-27
安井食品(603345.SH)2026年半年报点评:收入符合预期,盈利短期承压
国联民生证券2026-08-26
2026年半年报业绩预告点评:收入或双位数增长,盈利能力创新高
国联民生证券2026-07-10
2021年半年报预告点评:海外布局调整及新游上线致业绩短期承压,品类创新逐渐兑现
文化传媒东吴证券2021-07-12
2026年半年报点评:26H1海外营收同比+26%,利润增速受股份支付影响
机械设备东吴证券2026-09-02
2026年半年报点评盈利能力提升,渠道变革成效显著,海外收入大幅增长
中泰证券2026-08-21
2026年半年报点评:国内需求修复支撑收入,海外市场短期略有承压
东吴证券2026-08-30
2026年半年报点评:归母净利润同比+7%,汇兑及所得税影响短期净利润
机械设备东吴证券2026-09-02