猜你想问
这份研报的核心内容是什么?
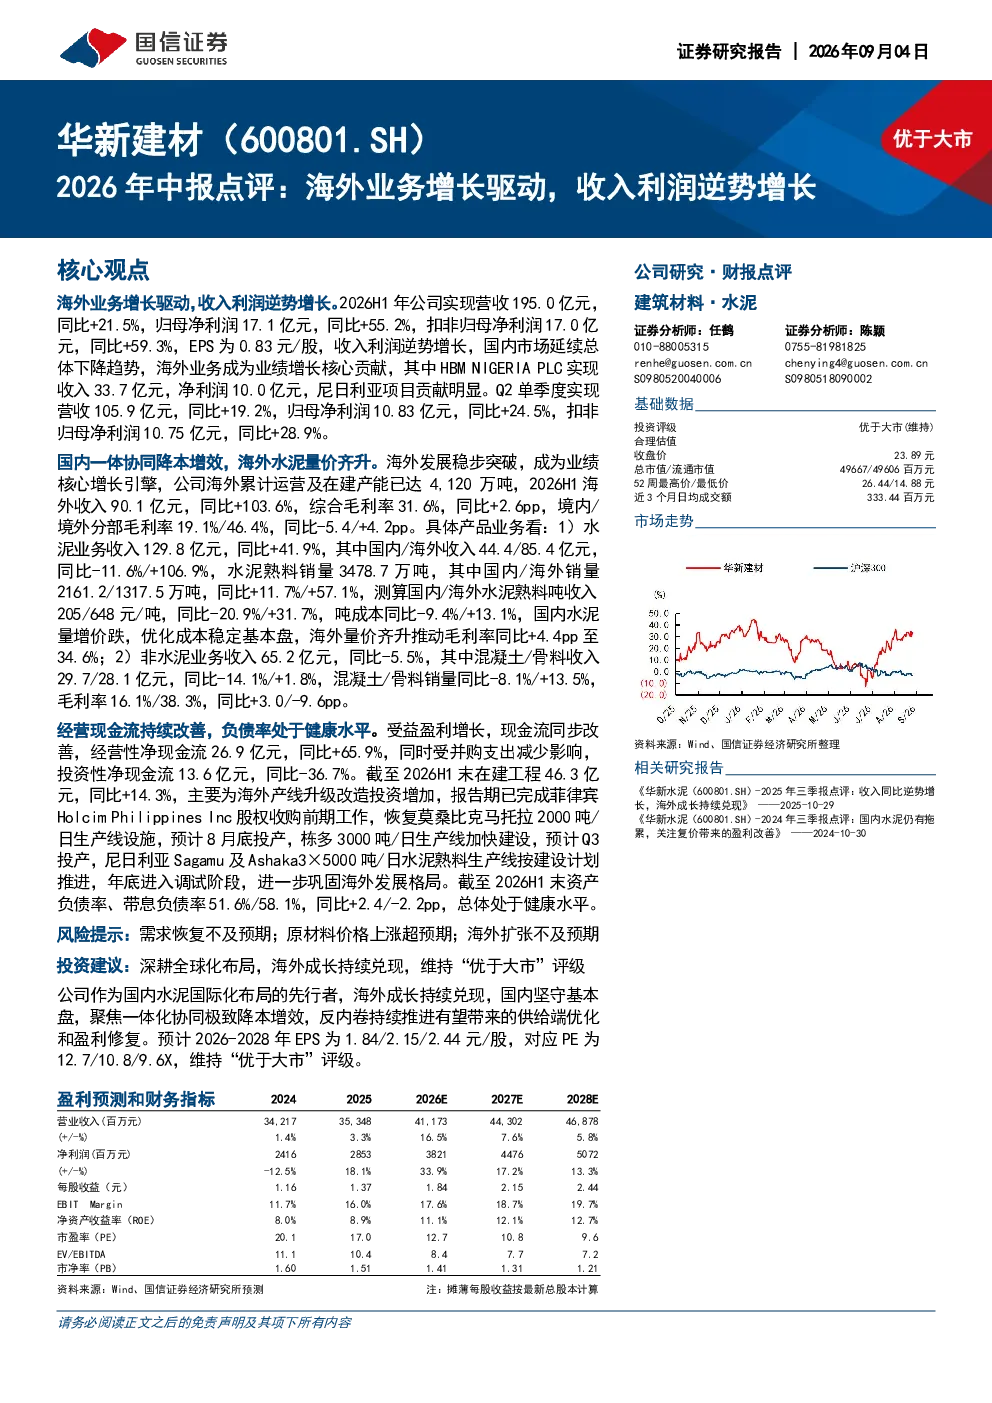
这份研报的核心内容是点评华新建材2026年上半年的业绩表现。公司实现营收195.0亿元,同比增长21.5%;归母净利润17.1亿元,同比增长55.2%。收入和利润的逆势增长主要得益于海外业务的强劲增长,特别是尼日利亚项目的显著贡献。Q2单季度营收和净利润也保持同比增长态势。
水泥行业的发展趋势如何?
水泥行业在国内市场延续下降趋势,但海外市场成为核心增长引擎。华新建材海外累计运营及在建产能达4,120万吨,2026H1海外收入90.1亿元,同比增长103.6%。国内水泥销量虽增长但价格下跌,而海外销量和价格均上涨,推动毛利率提升。未来,水泥行业需关注国内需求恢复情况及海外市场拓展的持续性。
研报重点分析了哪些业务方向?
研报重点分析了华新建材的水泥业务和非水泥业务。水泥业务方面,国内收入同比下降11.6%,但海外收入同比增长106.9%,海外销量同比增长57.1%。非水泥业务方面,混凝土收入同比下降14.1%,但骨料收入同比增长1.8%,骨料销量同比增长13.5%。公司通过一体化协同降本增效,提升整体盈利能力。
当前市场对华新建材的判断是什么?
当前市场对华新建材的判断是公司深耕全球化布局,海外业务增长持续兑现,国内市场基本盘稳固。公司通过海外市场拓展实现收入利润逆势增长,财务状况健康,资产负债率处于合理水平。未来需关注公司全球化战略的推进效果及国内市场的恢复情况。
研报提到了哪些风险提示?
研报提示了三方面风险:一是需求恢复不及预期,国内水泥市场需求可能继续下滑;二是原材料价格上涨超预期,可能侵蚀公司利润空间;三是海外扩张不及预期,国际化进程可能面临更多挑战。这些风险需引起投资者关注,影响公司未来业绩表现。
你可能感兴趣
催化剂业务逆势增长,创新驱动基础持续夯实——瑞华技术(920099.BJ)2026年中报点评
西部证券2026-08-23
2026年中报点评:市场活跃驱动证券业务高增,基金代销收入环比增长
信息技术开源证券2026-08-21
2026年中报点评:海外业务驱动营收增长,汇兑损失致业绩扰动
中原证券2026-08-31
收入增长稳健,盈利逆势上升——公牛集团2026年中报点评
中原证券2026-09-10
美丽田园医疗健康(02373.HK)2026年中报点评:内生外延双轮驱动,收入利润高增
东吴证券2026-09-01
2025年中报点评业绩超出预期,海外收入高增长带动公司逆势增长
中原证券2025-09-14
2026年中报点评:26Q2业绩超预期,电动两轮车逆势增长,滑板车等增量业务高增长
电万宏源2026-08-11
中信传媒 新媒股份2026年中报点评 高分红延续 版权业务逆势增长
未知机构2026-08-27
2022年中报点评:开发业务结算收入承压,租金收入逆势增长
中泰证券2022-09-02
2024年年报点评报告:收入逆势增长,水泥+业务及海外收入支撑业绩
建筑建材华龙证券2025-03-31