猜你想问
公牛集团2026年中报核心内容有哪些?
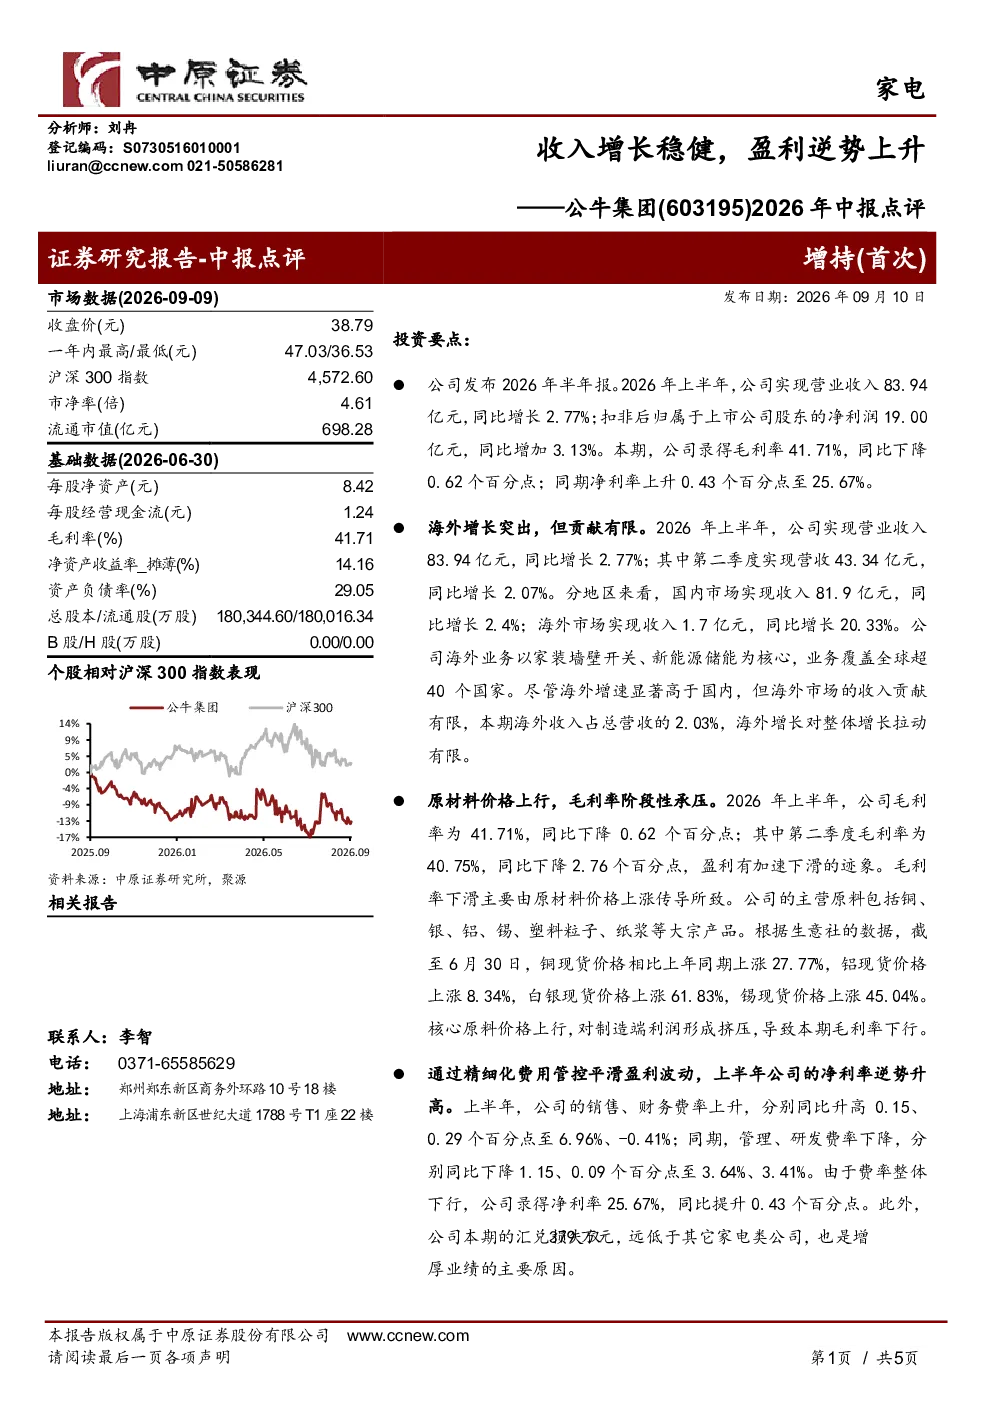
公牛集团2026年上半年收入增长稳健,实现83.94亿元营收,同比增长2.77%。扣非净利润达19.00亿元,同比增长3.13%。毛利率41.71%同比下滑0.62个百分点,主要受原材料价格上涨影响。净利率25.67%逆势上升,得益于费用率下行及汇兑损失较低。海外市场收入1.7亿元,同比增长20.33%,但占比仅2.03%。报告显示传统业务创新推进,新业务布局逐步展开,整体经营稳健。
公牛集团所处赛道的发展趋势如何?
公牛集团所处赛道为低压电器及智能电工照明领域,当前正经历智能化、高端化、国际化升级。市场竞争激烈,原材料价格波动是主要挑战。行业趋势显示,随着智能家居、数据中心建设加速,对高性能连接器和智能照明需求持续增长。公牛集团通过产品创新和新技术布局,如USB快充、AI护眼灯、数据中心PDU等,积极适应市场变化,保持竞争优势。
公牛集团报告中重点分析了哪些业务方向?
报告重点分析了公牛集团的传统业务创新与新业务布局。传统业务方面,电连接业务推进轨道插座、USB快充等创新产品,拓展嵌入式用电、电动工具等新领域。智能电工照明围绕“高端化、智能化、国际化”升级,布局AI护眼灯等。新业务方面,数据中心大功率智能PDU已量产,模块化机房交付验收;新能源领域布局家用充电到重卡超充及光储充放一体化,并获行业首张能效认证。这些布局旨在拓展高附加值市场。
当前低压电器市场现状如何?
当前低压电器市场呈现供需两旺态势,但原材料成本上涨对行业盈利能力构成压力。市场竞争格局稳定,头部企业凭借品牌和技术优势占据主导地位。智能化、高端化成为行业发展趋势,消费者对产品性能和安全性要求提升。公牛集团作为行业龙头,通过技术创新和渠道优化,维持市场竞争力。但需关注原材料价格波动、汇率变动等外部风险。
公牛集团研报提示哪些风险?
公牛集团研报提示的主要风险包括:原材料成本上行,铜、铝、白银、锡等价格上涨将压缩利润空间;海外市场拓展面临不确定性,收入占比仍低需持续投入;新业务布局存在不确定性,数据中心、新能源等业务尚处发展初期。此外,宏观经济波动、行业竞争加剧也可能影响经营表现。投资者需关注这些风险因素对业绩的潜在影响。