猜你想问
布鲁可最新研报核心内容是什么?
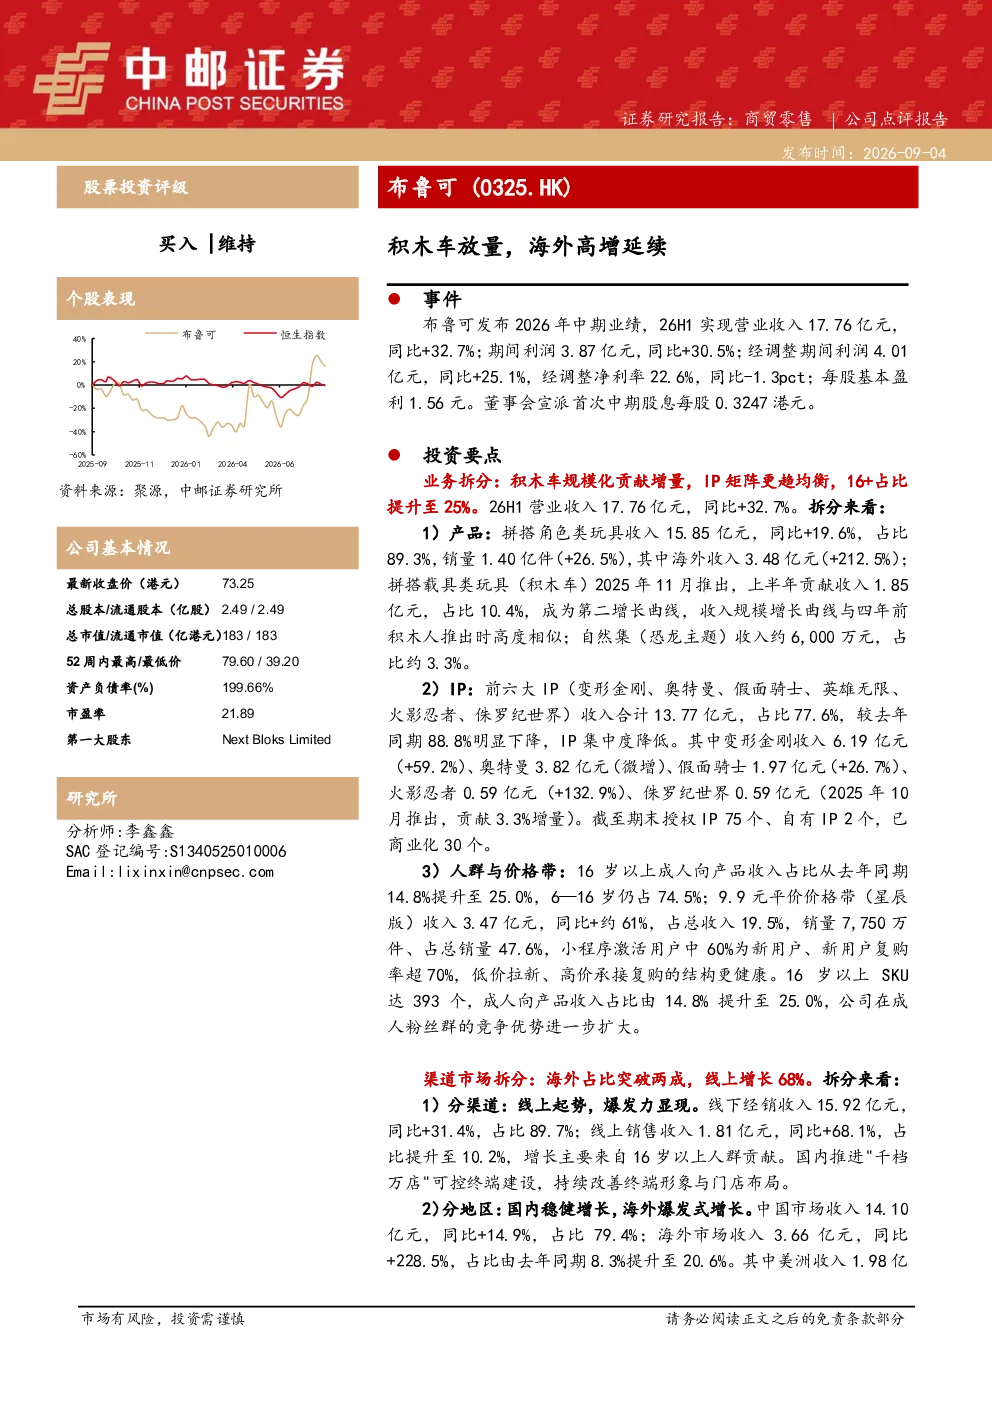
布鲁可发布2026年中期业绩,26H1实现营业收入17.76亿元,同比+32.7%;期间利润3.87亿元,同比+30.5%;经调整期间利润4.01亿元,同比+25.1%,经调整净利率22.6%,同比-1.3pct;每股基本盈利1.56元。积木车放量成为第二增长曲线,16+占比提升至25%,IP矩阵更趋均衡。海外市场高增延续,占比突破两成,线上增长68%。毛利率短期承压,费用率持续优化,预计后续毛利率有望逐步企稳。全年30%增长目标不变,下半年看点包括产品端新品孵化、海外端精细化运营、品牌端BFC创作者生态扩容。
积木车赛道发展趋势如何?
积木车成为布鲁可第二增长曲线,16+占比提升至25%,IP矩阵更趋均衡。该趋势反映市场对成人向、多元化IP积木车的需求增长,未来可能推动行业产品创新和细分市场拓展。同时,积木车放量也暗示行业竞争加剧,企业需持续提升产品独特性和品牌影响力。
研报重点分析了哪些方向?
研报重点分析了布鲁可26H1业绩表现,包括营收利润增长、积木车业务放量、海外市场高增、毛利率变化及未来展望。此外,还深入剖析了拼搭角色类玩具、自然集、前六大IP收入占比变化,以及线上销售、国内海外市场收入结构,为投资者提供全面业务视角。
当前市场对布鲁可的判断是什么?
市场关注布鲁可业绩增长,特别是积木车放量及海外市场高增表现。公司26H1营收利润双增长,海外市场收入同比+228.5%,显示其全球化战略成效显著。但毛利率短期承压,需关注后续企稳情况。整体来看,布鲁可凭借产品创新和多元化市场布局,在积木车赛道保持竞争优势。
研报提示了哪些风险?
研报提示的主要风险包括消费复苏不及预期,可能导致市场需求下滑;市场竞争加剧,可能压缩利润空间;海外拓展不及预期,影响全球化战略推进;积木车放量不及预期,可能影响第二增长曲线的成效。这些风险需引起投资者关注,并纳入投资决策考量。
你可能感兴趣
布鲁可26H1业绩点评 积木车放量 出海高增
未知机构2026-08-16
布鲁可26H1业绩点评 积木车 成人向放量 结构优化明显 出海高增超预期 国金轻工
未知机构2026-08-17
布鲁可2026年半年报点评:新品类积木车与成人向产品放量,结构优化明显,出海高增超预期
国金证券2026-08-13
布鲁可26H1业绩点评积木车 成人向放量 结构
未知机构2026-08-16
布鲁可(0325.HK)2026年中期业绩公告点评:新品类加速放量,海外业务延续高增
国联民生证券2026-08-13
积木车&成人向放量,结构优化明显,出海高增超预期
国金证券2026-08-13
国海传媒 布鲁可积木车产品线成型及出海进展
未知机构2026-07-27
布鲁可2026H1业绩点评 利润超预期 出海 成人向 积木车驱动增长 长江轻工-蔡方羿团队
未知机构2026-08-13
布鲁可2026H1业绩会 毛利率承压 IP与积木车驱动增长
未知机构2026-08-13
国海传媒 布鲁可更新 积木车产品线搭建成型 出海和成人向取得突破 关注813业绩会
未知机构2026-07-28