猜你想问
这份研报的核心内容是什么?
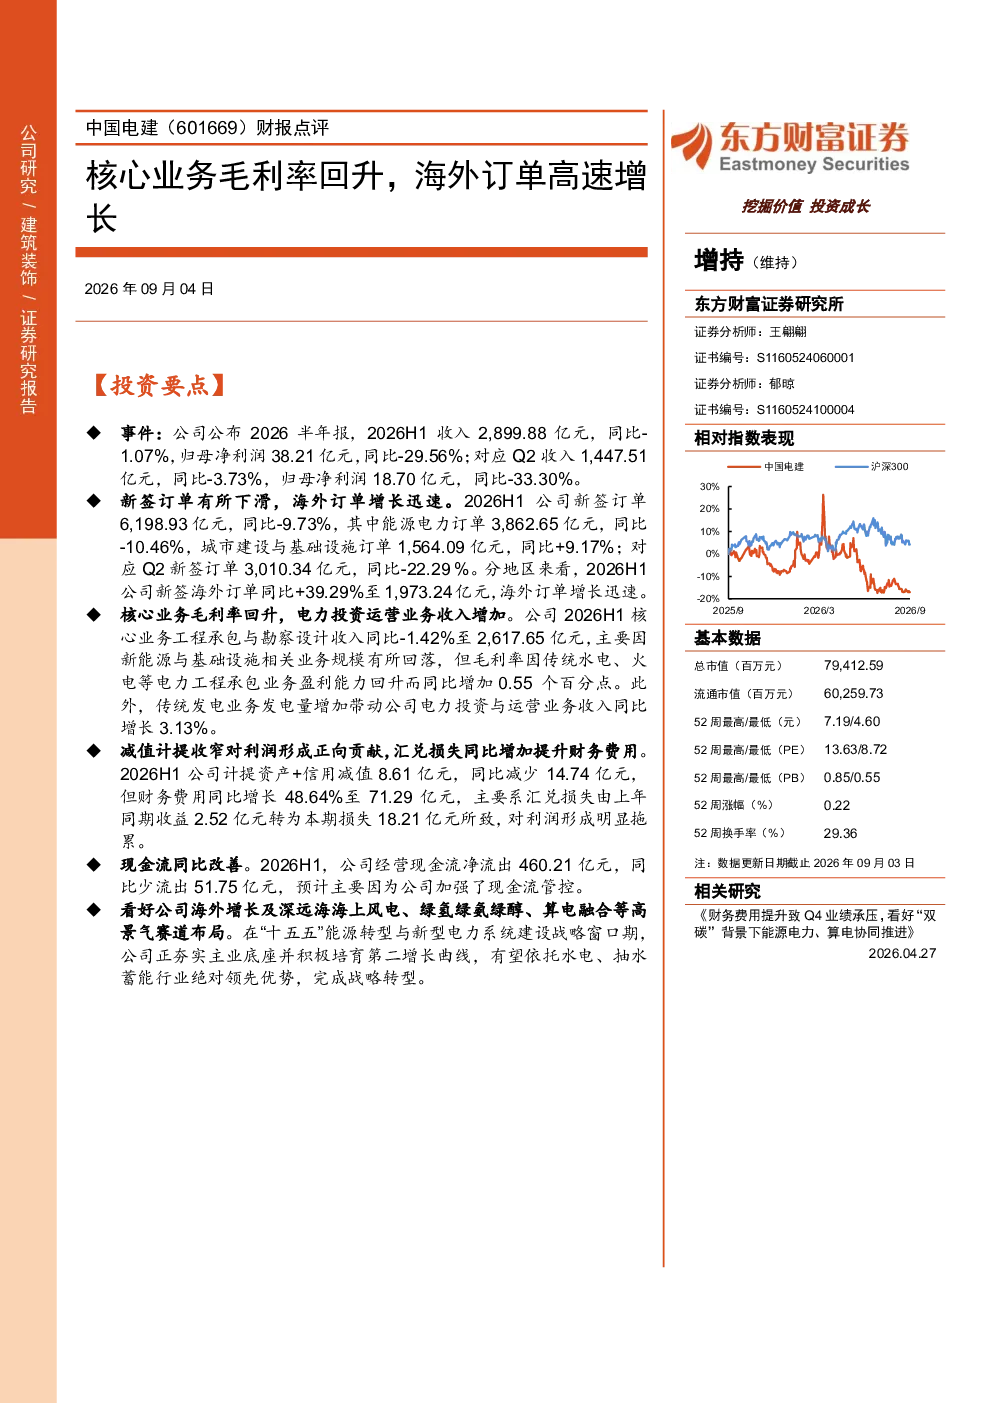
该研报显示公司2026年半年报收入和净利润同比下滑,但海外订单高速增长,核心业务毛利率回升,电力投资运营业务收入增加。报告认为公司正夯实主业底座并积极培育第二增长曲线,看好其在能源转型背景下的战略转型。
报告关注的赛道/行业发展趋势有哪些?
报告看好公司在深远海海上风电、绿氢绿氨绿醇、算电融合等赛道的布局。这些赛道是能源转型背景下的重要发展方向,体现了公司在新能源领域的战略前瞻性。
研报重点分析了哪些方向?
研报重点分析了公司海外订单的高速增长及其对业绩的拉动作用,同时关注核心业务毛利率的回升和电力投资运营业务收入的增加。此外,还分析了减值计提收窄对利润的正向贡献以及汇兑损失对财务费用的拖累。
当前市场对公司的现状判断如何?
市场认为公司正处于战略转型期,虽然短期收入和净利润有所下滑,但海外业务展现出强劲的增长势头,核心业务毛利率的改善也显示出公司经营效率的提升。公司正积极布局新能源相关赛道,有望在长期获得竞争优势。
研报提到了哪些风险提示?
研报提示的风险包括需求不及预期、订单增速不及预期、回款改善不及预期以及海外增长不及预期。这些风险主要与宏观经济环境、行业竞争格局以及公司海外业务拓展的稳定性相关。
你可能感兴趣
跟踪报告:核心业务高速增长,在手订单充足全年业绩有保障
机械设备万联证券2020-08-27
公司点评报告:年报业绩高速增长,海外业务下滑拖累毛利率
机械设备中原证券2021-03-25
2023年年报点评:23年订单超额完成目标,海外业务高速增长
电气设备民生证券2024-04-20
23Q2新签订单呈现环比改善,海外业务呈现高速增长
医药生物华西证券2023-09-04
2023年报点评:订单高速增长,海外业务拓展加速
化石能源东吴证券2024-04-03
在手订单充足,AIDC&海外业务高速增长
国金证券2026-04-23
核心业务稳步回升,在手订单增长趋势良好
医药生物国信证券2024-08-26
【机构调研】AI算力相关订单需求持续饱和,这家公司核心业务112G高速连接器保持满产-20260610
未知机构2026-06-10
季度毛利率回升,业务高速发展
电子设备华西证券2021-10-25
2020年年报&2021年1季报点评:21Q1毛利率恢复显著,新签订单高速增长
机械设备西部证券2021-04-24