猜你想问
广发证券2026半年报核心内容有哪些?
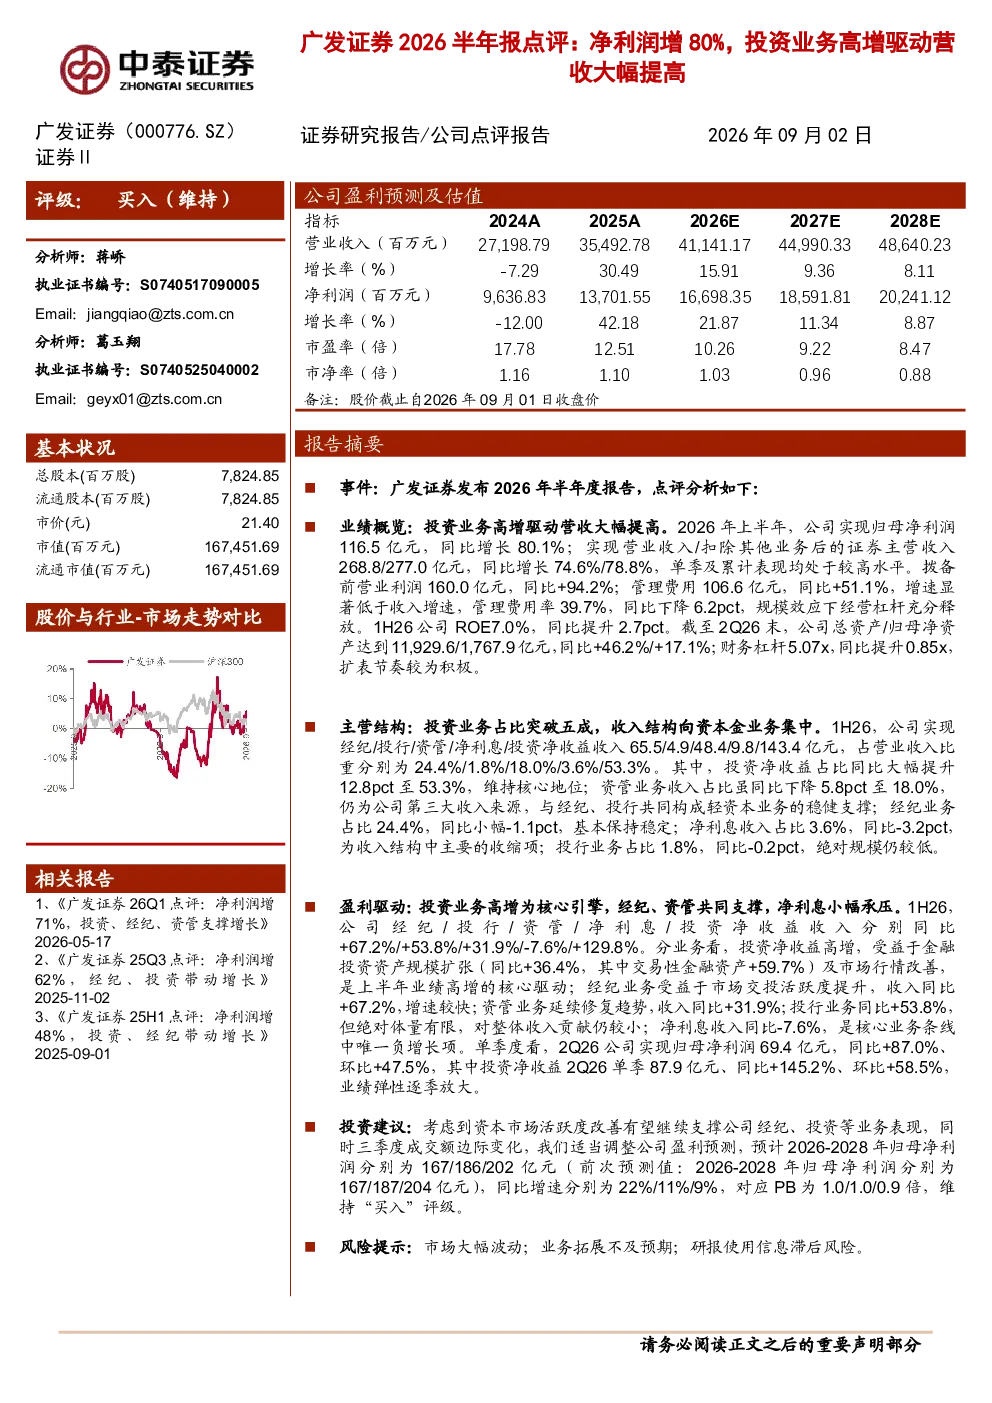
广发证券2026年上半年业绩显著增长,归母净利润116.5亿元,同比增长80.1%。证券主营收入(扣除其他业务)268.8/277.0亿元,同比增长74.6%/78.8%。投资净收益占比53.3%,成为核心收入来源,主要得益于金融投资资产规模扩张及市场行情改善。拨备前营业利润160.0亿元,同比+94.2%。
证券行业发展趋势如何?
证券行业收入结构持续优化,资本金业务占比提升。投资净收益成为主要驱动力,反映行业对资本配置效率的重视。未来市场活跃度改善有望支撑经纪、投资等业务,但需关注市场波动影响。
广发证券报告重点分析了哪些方向?
报告重点分析了广发证券投资业务的高杠杆驱动特性,以及收入结构向资本金业务集中的趋势。同时关注了经纪业务、资管业务的发展情况,以及市场行情对各项业务的影响。
当前证券市场现状如何?
当前证券市场交投活跃,带动经纪业务收入增长。市场行情改善助力投资净收益提升。但需注意,市场波动可能影响投资收益稳定性,行业整体仍面临一定的市场风险。
广发证券研报有哪些风险提示?
研报提示需关注市场大幅波动风险,这可能影响投资收益及业务拓展。同时,业务拓展不及预期也可能影响业绩表现。此外,研报使用信息滞后风险需注意,市场变化可能带来新的挑战。
你可能感兴趣
国泰海通2026年半年报点评:营收大幅高增,投资业务为核心支柱
中泰证券2026-09-04
详解杭州银行2024半年报:营收增速提高,净利润保持20%+高增
金融中泰证券2024-08-31
2026年半年报点评净利润增75%,投资业务驱动业绩高增
中泰证券2026-09-02
2026半年报业绩点评:营收稳增+盈利弹性释放,全球布局与产品结构优化驱动增长
东吴证券2026-08-14
2026半年报点评:营收与毛利高增,A2000量产/C1200扩量窗口临近
东吴证券2026-09-04
电子:FY2024Q2业绩点评及法说会纪要-手机业务驱动营收同比大幅提高,毛利率超指引上限
电子设备华创证券2024-08-02
深南电路2026半年报点评:2026H1营收和利润双高增,加速布局AI算力产能
电子设备开源证券2026-08-27
2026年半年报点评:装饰材料高增驱动营收增长,高分红凸显股东回报
国投证券2026-08-19
2026年半年报点评:CPU+DCU双轮驱动,营收净利维持高增
华创证券2026-08-17
2026年半年报点评AI驱动营收高增,Token工厂商业化启新篇
华创证券2026-09-02