猜你想问
国泰海通2026年半年报主要说了什么?
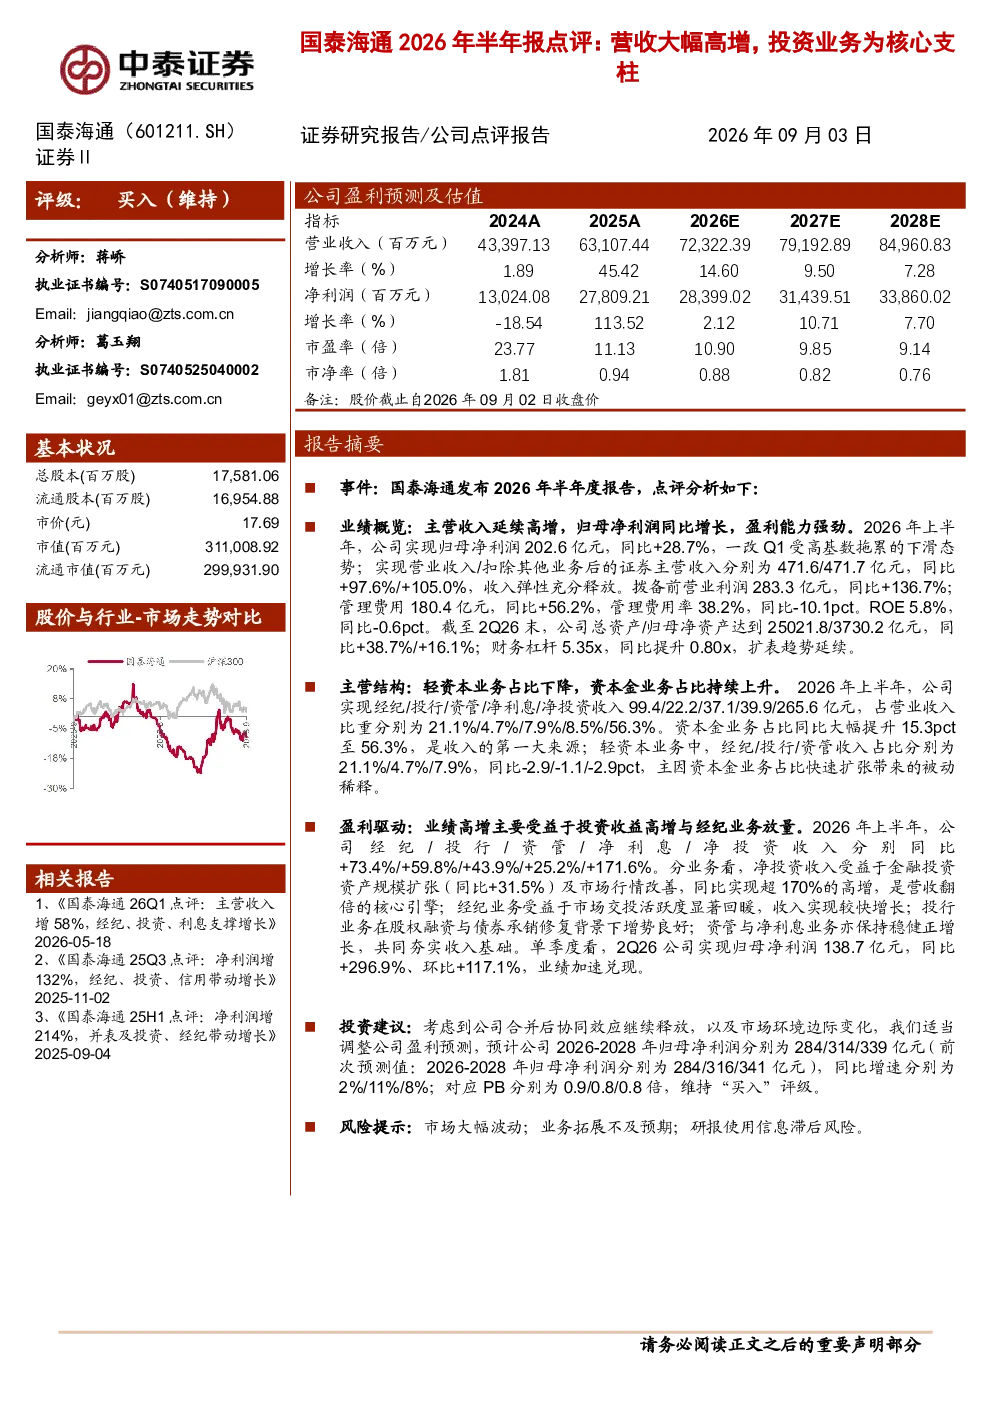
国泰海通2026年半年报显示,公司上半年实现归母净利润202.6亿元,同比增长28.7%;营业收入471.6亿元,同比增长97.6%。业绩高增主要得益于净投资收入高增(同比增长171.6%)和经纪业务放量(同比增长73.4%)。资本金业务占比持续上升至56.3%,成为收入第一大来源。拨备前营业利润283.3亿元,同比增长136.7%。管理费用率38.2%,同比下降10.1个百分点。
资本金业务对国泰海通收入贡献有多大?
资本金业务对国泰海通收入的贡献持续提升,2026年上半年占比已达56.3%,成为收入第一大来源。这一变化主要得益于公司资本金业务的扩张,但也导致轻资本业务中的经纪、投行、资管收入占比有所下降,分别为21.1%、4.7%、7.9%,同比分别下降2.9、1.1、2.9个百分点,主要受资本金业务扩张带来的被动稀释影响。
国泰海通2026年半年报的行业发展趋势如何?
国泰海通2026年半年报反映了金融行业资本金业务占比持续提升的趋势。随着金融监管趋严和市场竞争加剧,券商等金融机构更加注重资本金业务的拓展,以增强风险抵御能力和盈利稳定性。同时,轻资本业务如经纪、投行、资管等业务虽然占比有所下降,但仍保持稳健增长,表明公司业务结构多元化发展。
国泰海通2026年半年报哪些方面表现突出?
国泰海通2026年半年报中,业绩表现突出的方面包括:净投资收入高增171.6%,主要得益于金融投资资产规模扩张31.5%及市场行情改善;经纪业务放量73.4%,显示公司零售客户基础持续扩大;投行业务在股权融资与债券承销修复背景下增势良好;资管与净利息业务亦保持稳健正增长。
国泰海通2026年半年报存在哪些风险?
国泰海通2026年半年报提示的风险主要包括:市场大幅波动可能导致金融投资资产价值波动,影响净投资收入;业务拓展不及预期可能影响公司未来业绩增长;研报使用信息可能存在滞后风险,投资者需关注最新市场动态。此外,公司财务杠杆同比提升0.80x,需关注潜在的流动性风险。