猜你想问
26H1浩洋股份OBM业务增长情况如何?
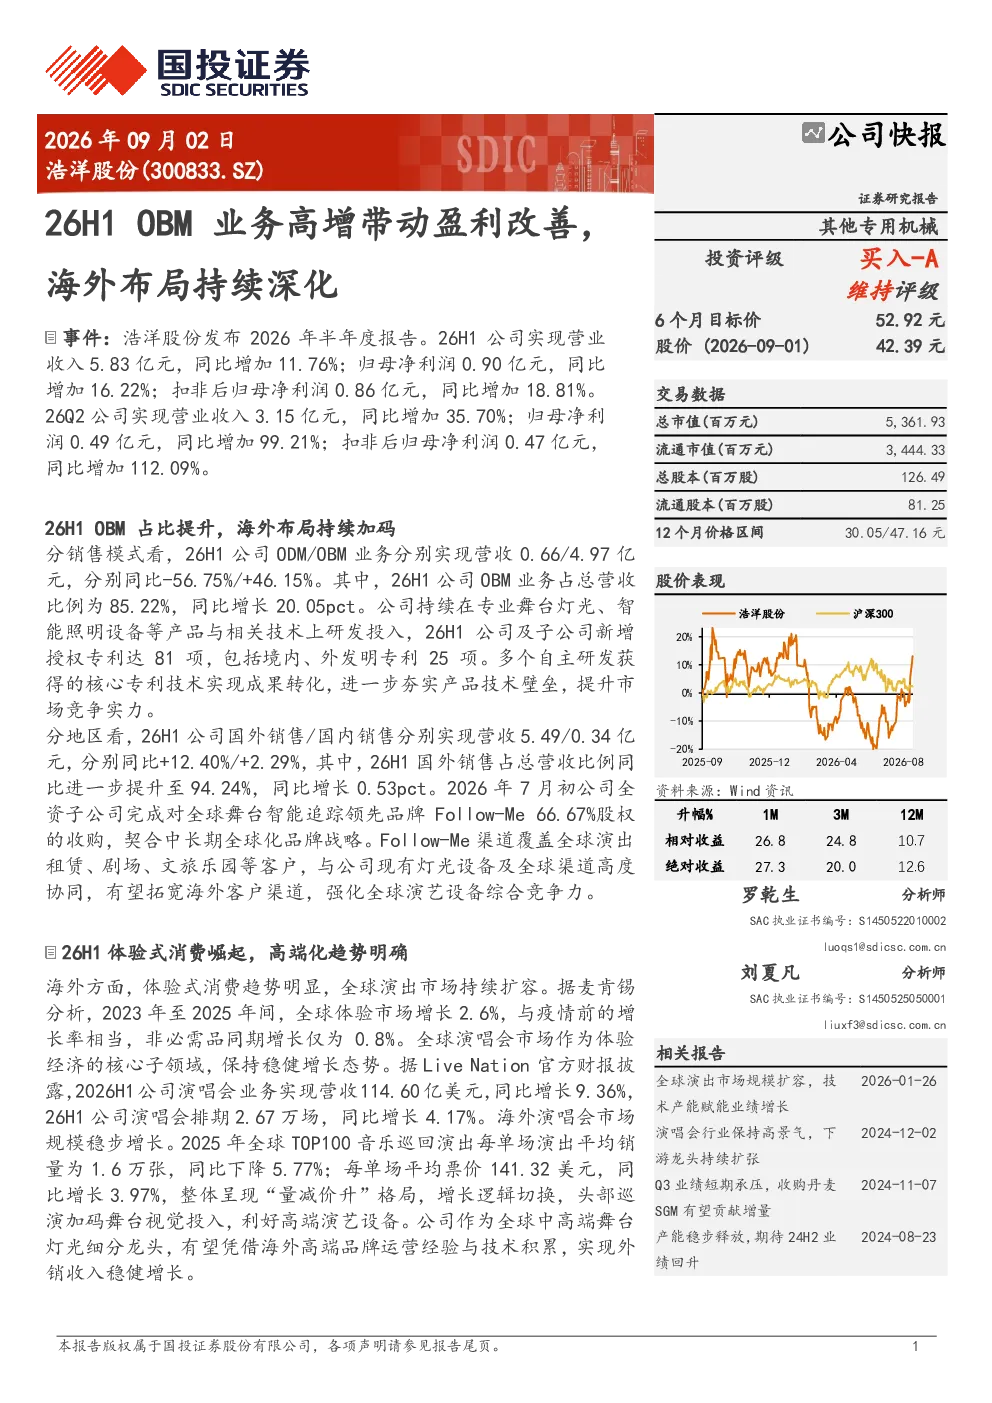
2026年上半年,浩洋股份OBM业务营收同比增长46.15%,占比提升至85.22%,海外销售占比达94.24%。OBM业务高增带动盈利改善,毛利率同比修复,主要得益于业务结构改善和OBM业务毛利率提升。公司持续研发投入,新增授权专利81项,技术壁垒提升,市场竞争实力增强。收购全球舞台智能追踪领先品牌Follow-Me 66.67%股权,契合全球化品牌战略,拓宽海外客户渠道。
舞台灯光行业发展趋势如何?
体验式消费崛起,高端化趋势明确,全球演出市场持续扩容。头部巡演加码舞台视觉投入,利好高端演艺设备。浩洋股份作为全球中高端舞台灯光细分龙头,有望凭借技术积累和海外品牌运营经验实现外销收入稳健增长。公司OBM业务占比提升,海外销售占比进一步提升,符合行业高端化、国际化发展趋势。
浩洋股份报告重点分析了哪些方面?
报告重点分析了浩洋股份OBM业务高增带动盈利改善的情况,海外布局持续深化的战略举措,以及公司持续研发投入和技术壁垒提升的竞争优势。同时,报告关注了公司收购全球舞台智能追踪领先品牌Follow-Me 66.67%股权的全球化品牌战略,以及体验式消费崛起背景下高端演艺设备的市场机遇。
当前舞台灯光市场现状如何?
当前舞台灯光市场呈现高端化、国际化发展趋势。体验式消费需求提升,推动头部巡演加码舞台视觉投入,利好高端演艺设备供应商。浩洋股份作为全球中高端舞台灯光细分龙头,受益于行业发展趋势,OBM业务占比提升,海外销售占比达94.24%,市场竞争力增强。公司技术积累和海外品牌运营经验为外销收入稳健增长提供支撑。
浩洋股份研报有哪些风险提示?
报告提示市场需求不及预期、红海事件影响、市占率提升不及预期、原料价格波动、业务拓展不及预期、大股东减持风险、汇兑损益波动风险等。其中,财务费用主要受汇率波动影响,需关注汇兑损益波动风险。公司需持续提升技术壁垒和市场竞争力,以应对市场竞争和行业变化带来的挑战。
你可能感兴趣
变压器盈利能力高增,海外布局持续深化
国联证券2024-03-21
26H1内销承压外销高增,全球化布局持续深化
国投证券2026-09-01
2023年报点评:信创带动收入高增,深化创新业务布局
信息技术东方财富2024-04-08
年内钛白粉行业高景气带动盈利增长,新能源业务布局进一步深化
基础化工西南证券2021-12-08
极兔速递26H1业绩点评 海外市场高增持续兑现 实际盈利优于表观数据
未知机构2026-08-21
光迅科技(002281.SZ)2026年半年报点评:海外及数通业务驱动高增,盈利能力持续改善
国联民生证券2026-08-30
2022年业绩预告点评:业绩高增,持续深化特气业务布局
基础化工民生证券2023-02-02
鸣志电器26H1 首提液冷布局 半导体带动通用高增
未知机构2026-08-26
2023年年报点评:23年业绩符合预期,自有品牌及功能性镜片业务高增,全渠道布局持续深化
商贸零售民生证券2024-04-04
培育钻石高景气带动业绩高增,特种装备业务盈利静待改善
机械设备国信证券2022-04-19