猜你想问
中远海特2026年中报主要业绩表现如何?
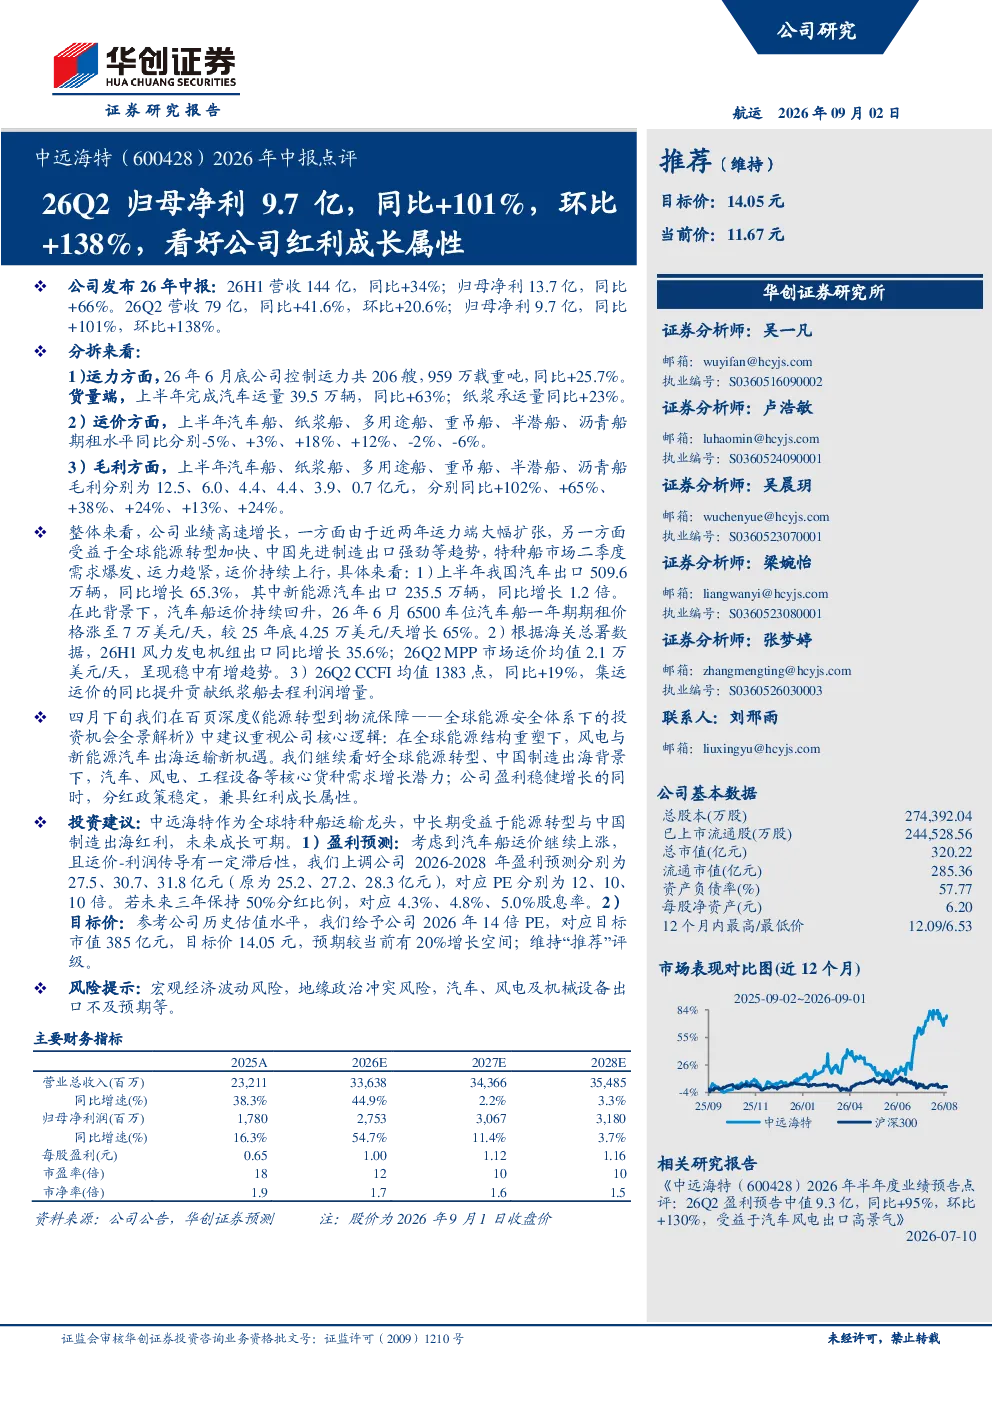
中远海特2026年中报显示公司业绩高速增长。26H1营收144亿,同比+34%;归母净利13.7亿,同比+66%。26Q2营收79亿,同比+41.6%,环比+20.6%;归母净利9.7亿,同比+101%,环比+138%。运力方面,6月底公司控制运力206艘,959万载重吨,同比+25.7%。货量方面,上半年完成汽车运量39.5万辆,同比+63%;纸浆承运量同比+23%。
特种船行业未来发展趋势是什么?
特种船行业未来发展趋势主要受全球能源转型与中国先进制造出口驱动。汽车船市场受益于汽车出口强劲,6月6500车位汽车船期租价格涨至7万美元/天,较25年底增长65%。风电设备出口带动MPP市场运价稳中有增。集运运价提升贡献纸浆船去程利润增量。行业整体呈现运力扩张、需求爆发、运价持续上行的态势。
报告中重点分析了哪些方面?
报告重点分析了公司运力与货量扩张、运价与毛利变化、业绩增长驱动因素。运力方面,公司控制运力同比+25.7%。货量方面,汽车运量同比+63%,纸浆承运量同比+23%。运价方面,汽车船、纸浆船、多用途船等船型毛利同比显著提升,分别+102%、+65%、+38%。业绩增长主要得益于运力扩张及全球能源转型趋势。
当前特种船市场现状如何?
当前特种船市场呈现需求爆发、运力趋紧、运价持续上行的特点。汽车船市场运价持续回升,6月6500车位汽车船期租价格较25年底增长65%。风电设备出口带动MPP市场运价稳增。纸浆船去程利润受集运运价提升贡献。整体市场供需关系紧张,支撑行业盈利能力提升。
研报提示的主要风险有哪些?
研报提示的主要风险包括宏观经济波动风险,可能影响整体市场需求;地缘政治冲突风险,可能干扰全球供应链;汽车、风电及机械设备出口不及预期风险,将直接影响公司核心业务增长。需关注这些外部因素对公司业绩的潜在影响。
你可能感兴趣
中远海特(600428)2026年H1点评:外贸良好运行,业绩大幅增长
太平洋证券2026-08-27
中远海特(600428)2026年半年度业绩预告点评
华创证券2026-07-10
中远海特2026年二季度业绩及投资分析
未知机构2026-08-20
中远海特:中远海运特种运输股份有限公司2026年第一季度报告
财报2026-04-29
华源交运航运麦哲论:2026年8月第六期中远海特分析
未知机构2026-08-18
中远航运(600428)2012年报点评:精细管理保盈利,行业复苏后周期
交通运输国信证券2013-03-28
烟花 招商交运 中远海特业绩预增点评 业绩超预期 预计Q2盈利同比 95 汽车及纸浆业务或贡献
未知机构2026-07-10
烟花招商交运中远海特业绩预增点评业绩超预期预计Q
未知机构2026-07-10
华创医药 九安医疗2026年中报预告点评 科创投资收益拉动利润大幅增长 员工持股计划推动慢病业
未知机构2026-07-15
2026年中报业绩预增点评:境内境外业务线全面大增,归母净利润预计增长70%
东吴证券2026-07-10