猜你想问
这份财报的主要内容包括哪些?
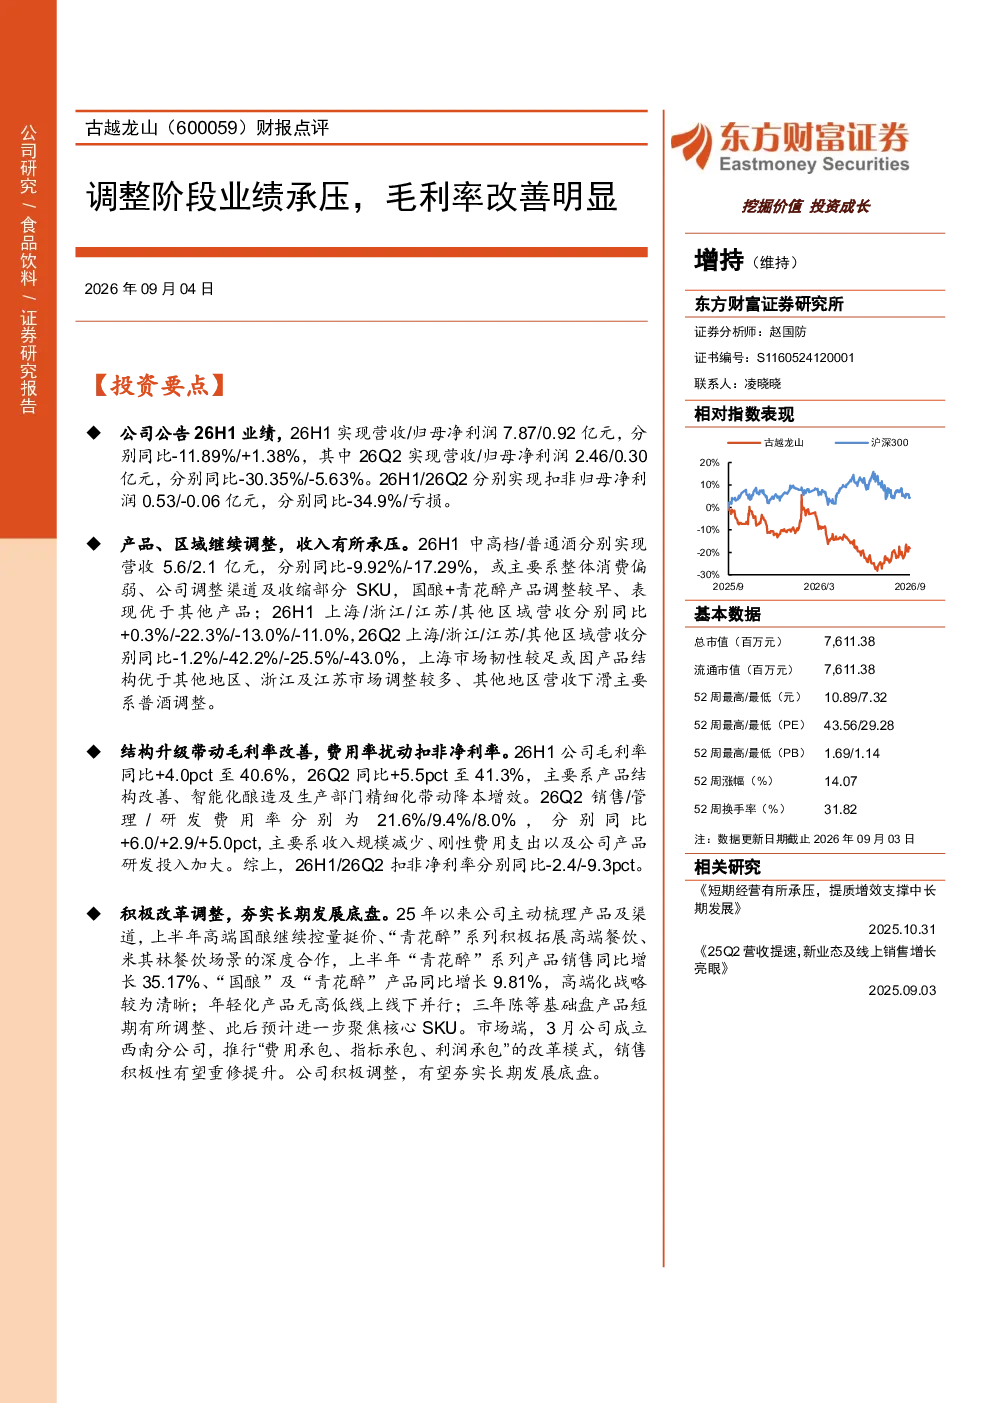
这份财报显示古越龙山26H1实现营收7.87亿元,归母净利润0.92亿元,同比分别下降11.89%和增长1.38%。其中26Q2营收2.46亿元,归母净利润0.30亿元,同比分别下降30.35%和5.63%。扣非归母净利润26H1为0.53亿元,同比下降34.9%,26Q2为-0.06亿元,亏损。报告指出产品、区域调整导致收入承压,毛利率同比提升4.0个百分点至40.6%,但费用率上升拖累扣非净利率。公司积极改革调整,高端国酿控量挺价,“青花醉”系列拓展高端餐饮场景,年轻化产品线上线下并行,市场端成立西南分公司推行改革模式。
当前白酒行业的发展趋势如何?
当前白酒行业面临消费偏弱、渠道调整及收缩SKU的挑战,中高档酒和普通酒营收分别同比下降9.92%和17.29%。但行业也在积极调整,产品结构优化、智能化酿造及降本增效推动毛利率改善。高端产品控量挺价,年轻化产品拓展新场景,区域市场上海表现韧性较足。未来行业竞争格局可能变化,企业需持续创新和渠道优化以适应市场变化。
研报重点分析了哪些方面?
研报重点分析了古越龙山的产品结构调整,中高档酒和普通酒收入下滑,但“国酿+青花醉”产品表现优于其他产品。区域方面,上海市场增长,浙江、江苏、其他区域下滑。毛利率改善主要因产品结构优化和降本增效,但费用率上升导致扣非净利率下降。公司改革措施包括高端产品控量挺价、年轻化产品拓展、成立西南分公司及推行销售改革模式。
当前市场对古越龙山的判断是什么?
当前市场对古越龙山的判断显示公司处于调整期,业绩承压但毛利率改善明显。公司通过产品结构优化和费用控制提升盈利能力,但收入端仍面临压力。上海市场表现较好,其他区域需加强调整。公司积极改革,成立新分公司并推行销售改革,未来有望轻装上阵。整体来看,市场对公司改革持谨慎乐观态度。
研报提示了哪些风险?
研报提示的主要风险包括消费复苏不及预期,可能导致公司收入和利润进一步下滑;结构提升不及预期,高端产品占比提升缓慢可能影响整体盈利;行业竞争格局恶化,新进入者或竞争对手的策略变化可能挤压公司市场份额。此外,研发投入加大和刚性费用支出也可能对短期盈利造成压力。