猜你想问
研报核心内容是什么?
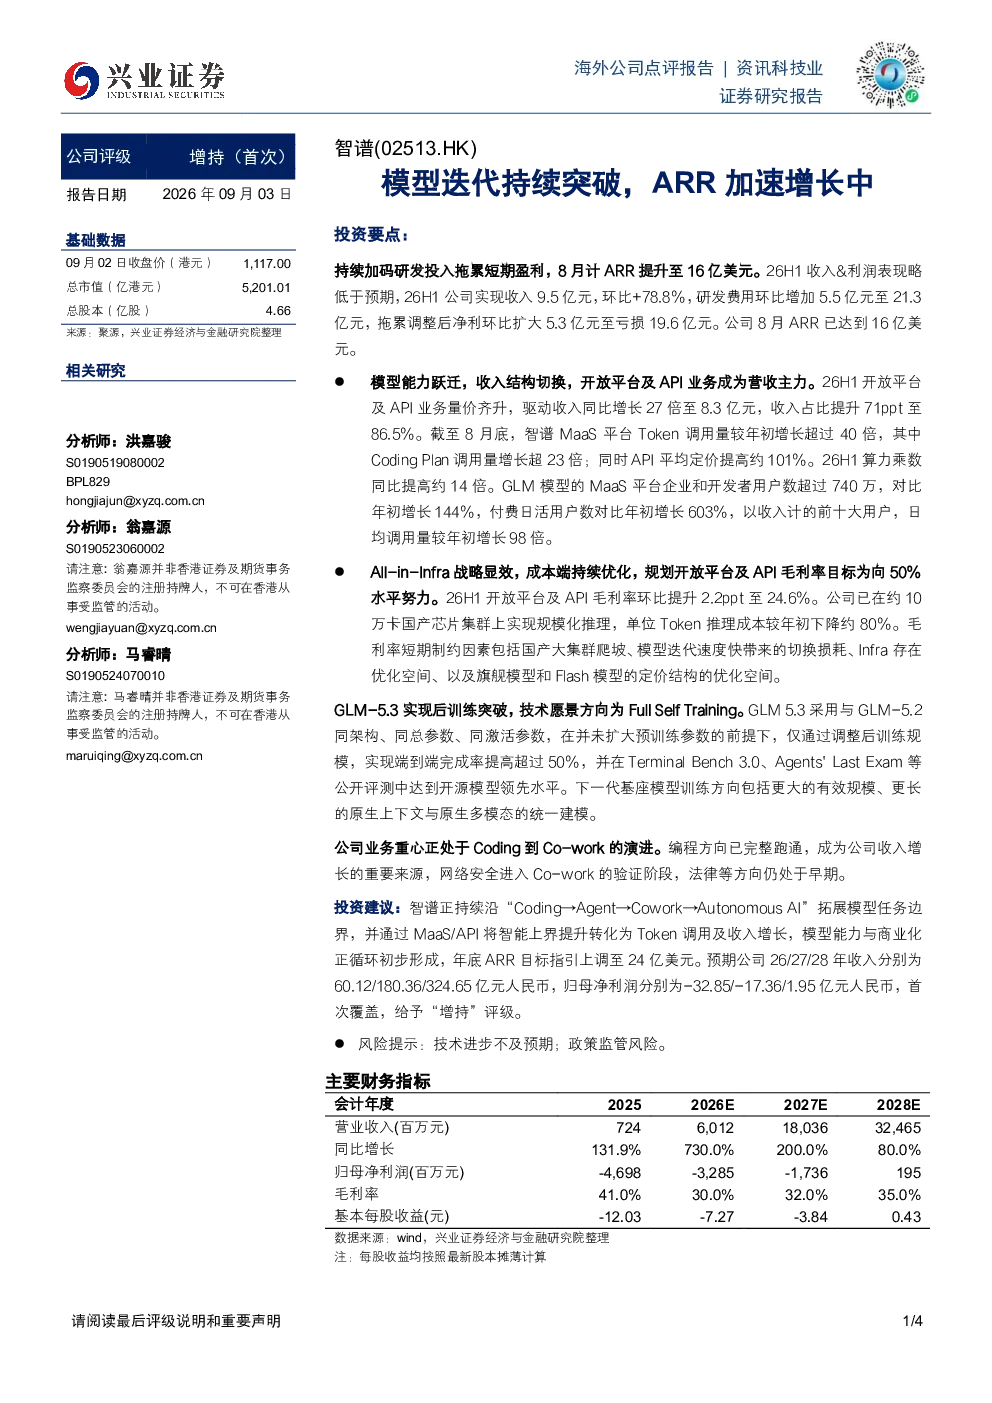
该研报指出公司评级为增持(首次),核心在于模型迭代持续突破,ARR加速增长中。短期盈利受研发投入拖累,但长期技术能力提升与商业化进程加速形成正向循环。公司正从Coding向Co-work演进,模型能力与商业化正循环初步形成。
该赛道/行业发展趋势如何?
报告显示,公司通过持续研发投入和技术迭代,模型能力跃迁,收入结构切换,开放平台及API业务成为营收主力。All-in-Infra战略显效,成本端持续优化,规划开放平台及API毛利率目标为50%。业务重心从Coding向Co-work演进,编程方向已完整跑通,网络安全进入Co-work验证阶段。
报告重点分析了哪些方向?
报告重点分析了公司模型迭代与技术突破对商业化的推动作用,特别是GLM-5.3模型通过调整后训练规模实现端到端完成率提高超过50%,达到开源模型领先水平。同时关注到公司收入结构的变化,26H1开放平台及API业务收入8.3亿元,同比增长27倍,收入占比86.5%。此外,报告还分析了公司从Coding向Co-work的业务重心转移及其进展。
当前市场现状如何判断?
从市场现状看,公司ARR加速增长,8月ARR达到16亿美元,GLM模型的MaaS平台Token调用量较年初增长超过40倍。收入目标设定为26/27/28年收入目标分别为60.12/180.36/324.65亿元人民币,归母净利润目标为-32.85/-17.36/1.95亿元人民币。公司通过持续研发投入和技术迭代,模型能力跃迁,收入结构切换,开放平台及API业务成为营收主力。
研报提示了哪些风险?
研报提示的主要风险包括技术进步不及预期,可能导致模型迭代和商业化进程放缓;政策监管风险,可能对公司业务发展带来不确定性。此外,短期盈利受研发投入拖累,调整后净利亏损19.6亿元,这也是需要关注的风险点。
你可能感兴趣
国金计算机 科技 智谱 算力瓶颈有望缓解 ARR增长与模型迭代共振
未知机构2026-07-21
8月ARR达8亿美元超出预期,期待模型迭代加快收入增长进展
交银国际2026-08-31
领导好 以下为MiniMax 26H1业绩会及CB核心要点 模型突破驱动增长跃迁 8月ARR突破
未知机构2026-08-27
可灵ARR高增,关注模型迭代及主业AI赋能成效
开源证券2026-05-29
ARR超8亿美元,模型迭代驱动商业化提速
国盛证券2026-08-30
计算机行业跟踪报告:AI大模型争相迭代,Anthropic称ARR突破300亿美元
信息技术万联证券2026-04-14
ARR表现超预期,视频模型取得突破
兴证国际2026-09-08
MINIMAX-WP(00100.HK)ARR突破8亿美元,关注M3 pro等新模型发布
国信证券2026-08-30
通信行业周报:DeepSeek题材持续发酵,模型迭代加速推进
信息技术上海证券2025-02-11
AI科技周度洞察第13期模型迭代加速算力通胀持续20260412
未知机构2026-04-12