猜你想问
MiniMax-WP最新业绩表现如何?
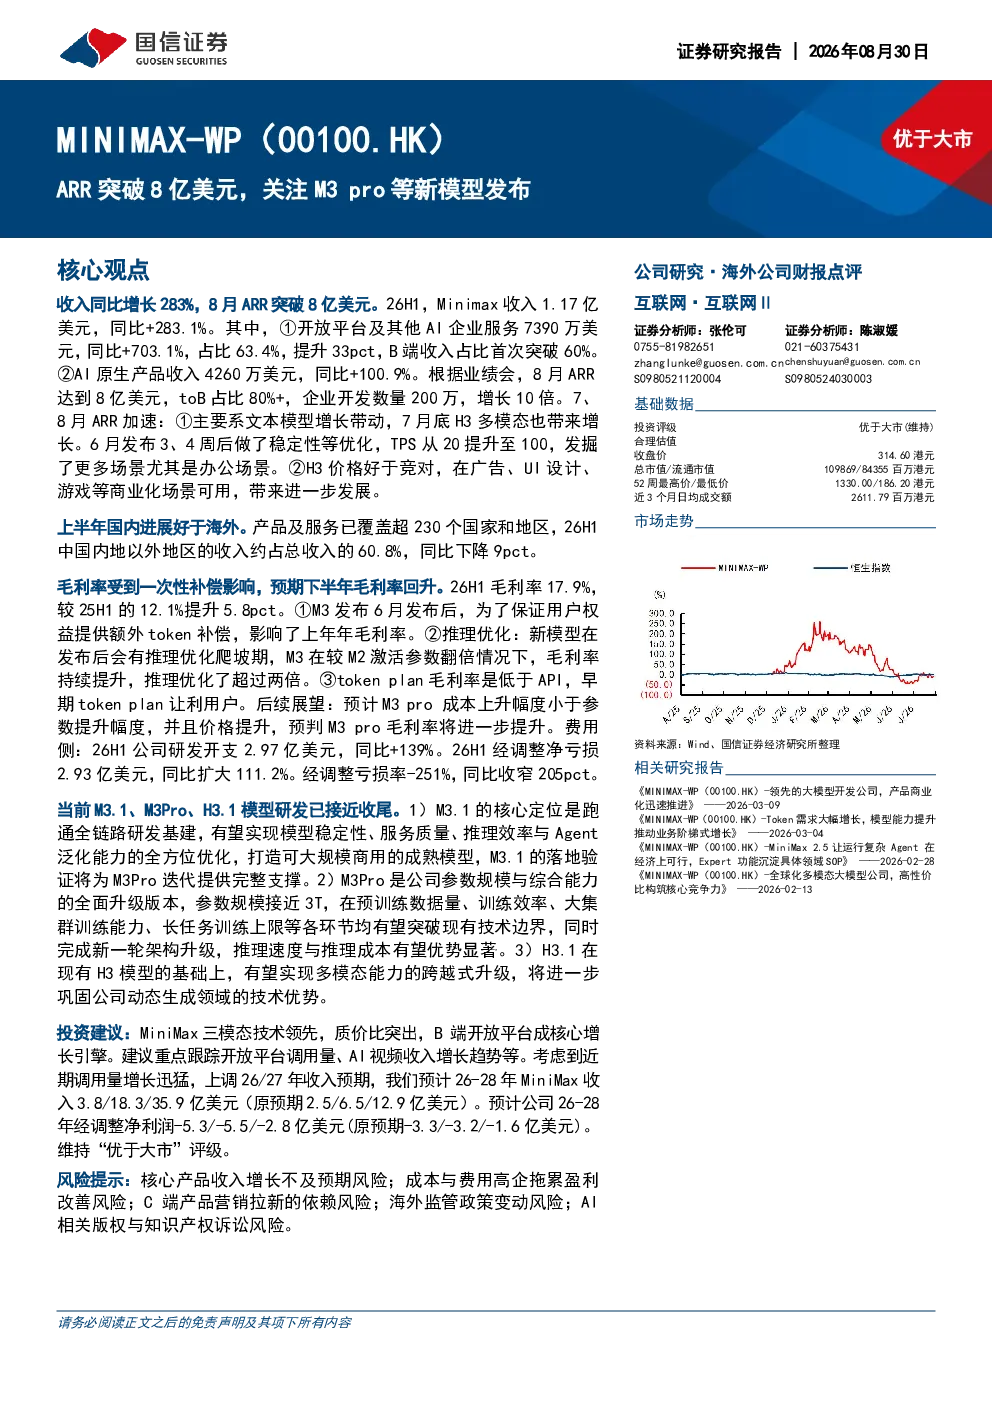
MiniMax-WP报告显示,公司收入同比增长283%,8月ARR突破8亿美元,B端收入占比首次突破60%。开放平台及其他AI企业服务收入占比63.4%,同比提升33个百分点。AI原生产品收入同比增长100.9%。上半年国内进展好于海外,中国内地以外地区收入占比60.8%,同比下降9个百分点。毛利率受一次性补偿影响,下半年预期回升。研发开支同比增长139%,经调整净亏损2.93亿美元,同比扩大111.2%,但亏损率收窄205个百分点。
MiniMax-WP新模型研发进展如何?
MiniMax-WP报告指出,M3.1、M3 Pro、H3.1模型研发接近收尾。M3.1定位跑通全链路研发基建,优化模型稳定性、服务质量、推理效率与Agent泛化能力。M3 Pro参数规模接近3T,突破现有技术边界,推理速度与成本优势显著。H3.1在现有H3模型基础上实现多模态能力跨越式升级。
MiniMax-WP投资建议有哪些?
MiniMax-WP维持“优于大市”评级。报告认为MiniMax三模态技术领先,质价比突出,B端开放平台成核心增长引擎。建议重点跟踪开放平台调用量、AI视频收入增长趋势。上调26/27年收入预期至3.8/18.3亿美元,预计26-28年收入3.8/18.3/35.9亿美元。下调利润预期至26-28年经调整净利润-5.3/-5.5/-2.8亿美元。
MiniMax-WP所在赛道发展趋势如何?
MiniMax-WP报告显示,AI原生产品收入同比增长100.9%,开放平台及其他AI企业服务收入占比63.4%,同比提升33个百分点。国内市场表现优于海外,但中国内地以外地区收入占比下降9个百分点。AI技术持续迭代,多模态能力成为重要发展方向,B端开放平台成为核心增长引擎。
MiniMax-WP面临哪些风险?
MiniMax-WP报告提示,核心产品收入增长不及预期风险,成本与费用高企拖累盈利改善风险,C端产品营销拉新的依赖风险,海外监管政策变动风险,AI相关版权与知识产权诉讼风险,技术不领先风险。