猜你想问
这份研报主要分析了医药行业的哪些核心内容?
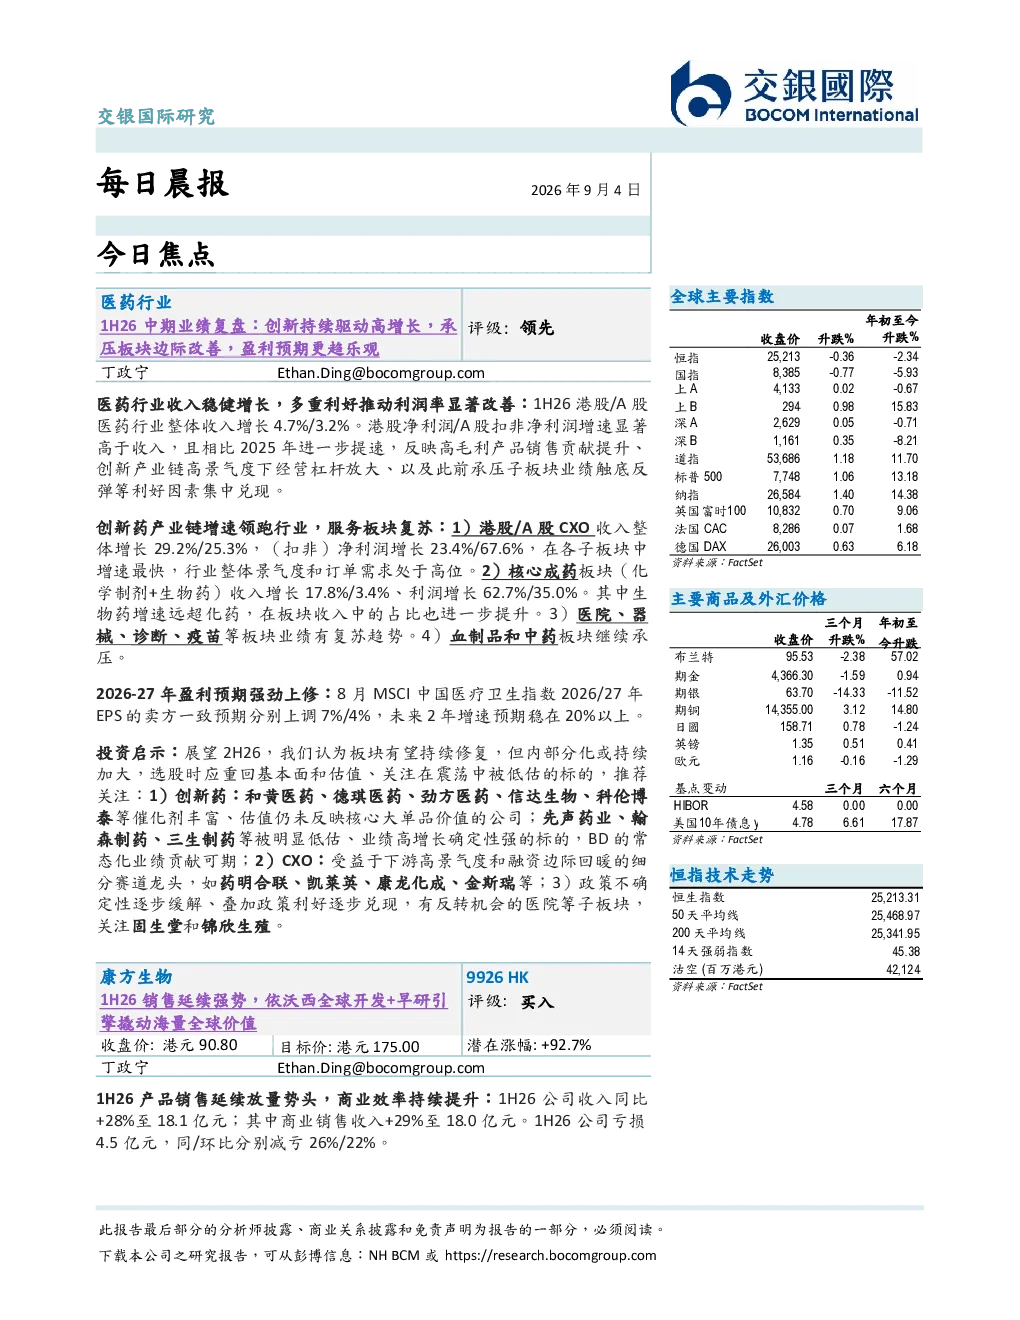
这份研报主要分析了医药行业的收入和利润增长情况,指出1H26港股/A股医药行业整体收入增长4.7%/3.2%,净利润/A股扣非净利润增速显著高于收入。报告认为高毛利产品销售贡献提升、创新产业链高景气度下经营杠杆放大、以及此前承压子板块业绩触底反弹等因素是主要利好。此外,报告还分析了创新药产业链、CXO板块、核心成药板块以及其他板块的业绩表现,其中CXO板块增速最快,生物药在核心成药板块中增速远超化药。
医药行业未来的发展趋势如何?
医药行业未来发展趋势向好,报告指出2026-27年盈利预期强劲上修,MSCI中国医疗卫生指数2026/27年EPS的卖方一致预期分别上调7%/4%,未来2年增速预期稳在20%以上。创新药产业链增速领跑行业,CXO板块景气度高,其他板块如医院、器械等也有复苏趋势。但内部分化可能持续加大,选股需重回基本面和估值。
研报重点分析了哪些方向?
研报重点分析了医药行业各子板块的业绩表现和未来趋势。具体包括CXO板块的收入和利润增长情况,创新药产业链的增速领跑,核心成药板块中生物药的占比提升,以及其他板块如医院、器械、诊断、疫苗等的复苏趋势。此外,报告还分析了依沃西的业绩表现和未来里程碑,以及公司下一代差异化管线布局的进展。
当前医药行业的市场现状如何?
当前医药行业的市场现状呈现稳健增长和分化态势。整体来看,1H26港股/A股医药行业收入增长4.7%/3.2%,净利润增速高于收入,反映高毛利产品销售和经营杠杆提升。创新药产业链高景气,CXO板块增速最快。但行业内部存在分化,部分板块如血制品和中药仍承压。未来两年增速预期在20%以上,但需关注内部分化。
研报提示了哪些风险?
研报提示医药行业存在内部分化加大的风险,不同子板块和个股的表现可能存在显著差异。选股时需重回基本面和估值,关注被低估的标的。政策环境的不确定性也可能影响部分子板块的表现,如医院等板块虽有反转机会,但仍需关注政策落地情况。此外,行业竞争加剧和研发失败风险也是需要关注的因素。