猜你想问
中泰商社社服板块中报综述汇报核心内容是什么?
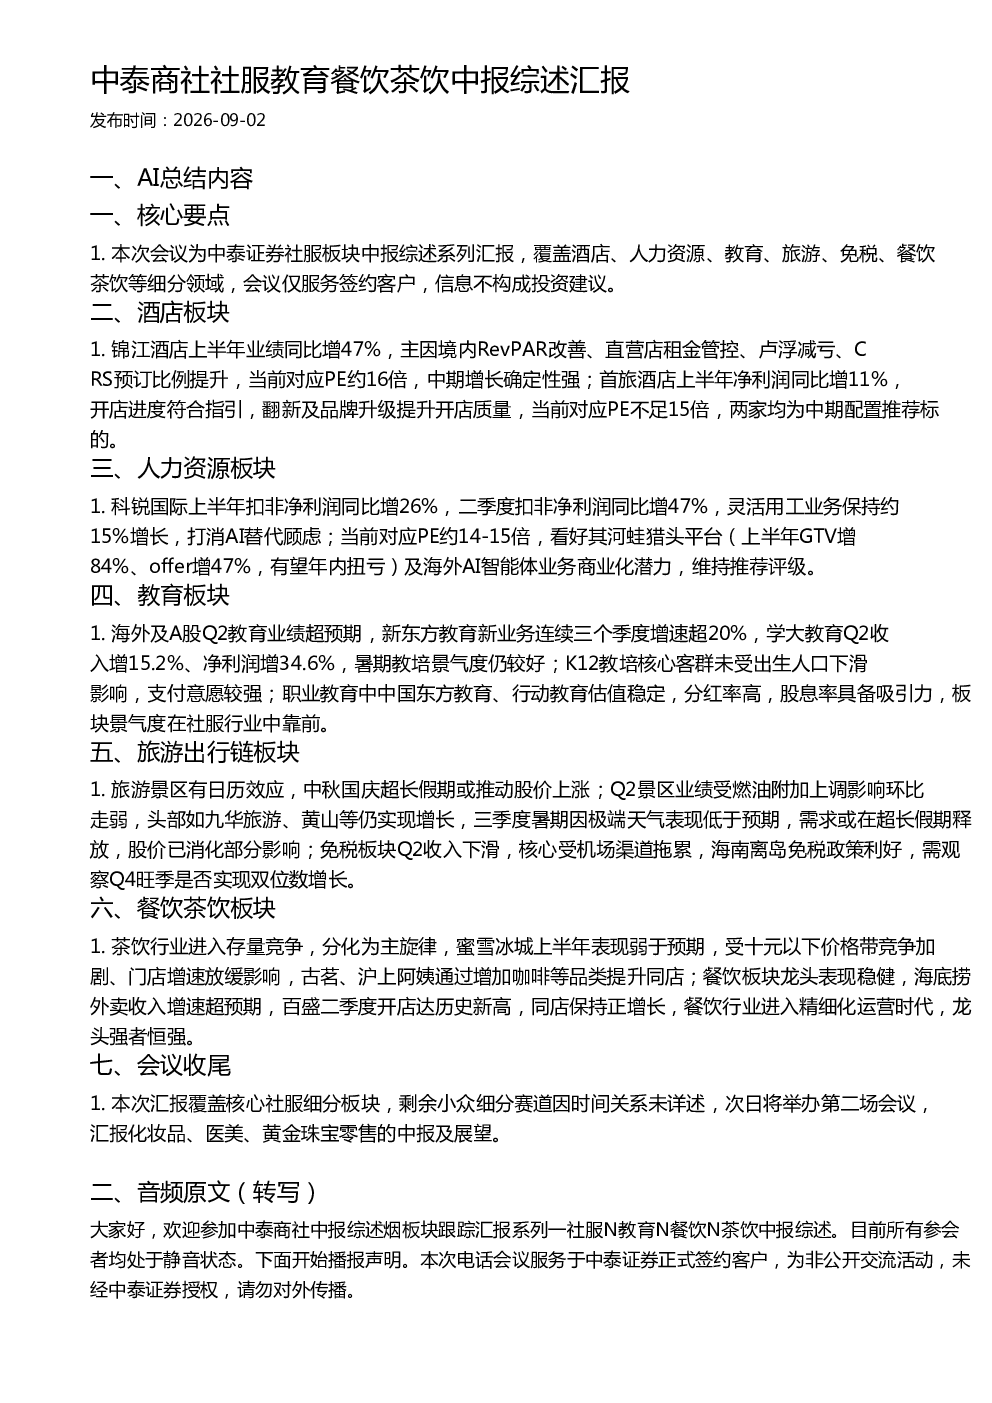
本次汇报为中泰证券社服板块中报综述系列汇报,覆盖酒店、人力资源、教育、旅游、免税、餐饮茶饮等细分领域,会议仅服务签约客户,信息不构成投资建议。
社服行业各赛道发展趋势如何?
茶饮行业进入存量竞争,分化为主旋律;酒店板块业绩增长主要因RevPAR改善和成本管控;人力资源板块灵活用工业务保持增长;教育板块暑期教培景气度较好,职业教育估值稳定;旅游出行链板块受日历效应和燃油附加影响,免税板块受机场渠道拖累但政策利好。
研报重点分析了哪些细分领域?
研报重点分析了酒店、人力资源、教育、旅游出行链、餐饮茶饮等细分领域,其中酒店板块关注锦江酒店和首旅酒店,人力资源板块关注科锐国际,教育板块关注新东方教育和学大教育,旅游出行链板块关注九华旅游和免税板块,餐饮茶饮板块关注蜜雪冰城、古茗、沪上阿姨、海底捞和百盛。
当前社服行业市场现状如何?
当前社服行业市场呈现分化态势,酒店板块业绩增长稳健,人力资源板块灵活用工业务增长良好,教育板块暑期景气度较高,旅游出行链板块受季节性因素影响,餐饮茶饮板块竞争加剧,龙头企业表现稳健。
研报提示了哪些风险?
本次汇报信息不构成投资建议,各细分赛道存在业绩波动风险,茶饮行业竞争加剧可能影响部分企业盈利能力,旅游出行链板块受宏观经济和季节性因素影响较大,教育板块政策变化可能带来不确定性。
你可能感兴趣
国泰海通商社 出口持续爆发服务消费分化社服零售行业 26 年中报综述
未知机构2026-09-07
天风批零社服 茶饮咖啡 餐饮高频跟踪 26M7
未知机构2026-08-17
天风批零社服 茶饮咖啡餐饮高频跟踪
未知机构2026-08-17
天风批零社服 茶饮咖啡 餐饮高频跟踪 26M7 持续更新
未知机构2026-08-17
兴证社服零售美护海外:餐饮茶饮投资框架及观点
未知机构2026-09-08
中泰商社 社服美护零售超跌反弹怎么买
未知机构2026-07-19
中泰商社社服美护零售超跌反弹怎么买 系列二会议纪要
未知机构2026-07-29
国信证券社服教育板块观点汇报及标的更新
未知机构2026-07-30
东方社服 社服周思考第3期教育板块观点更新暨学大教育深度报告汇报
未知机构2026-07-31
7月社服行业投资策略:三条主线:大众茶餐饮、优质出行龙头、AI教育
休闲服务国信证券2025-07-09