猜你想问
这份研报的核心内容是什么?
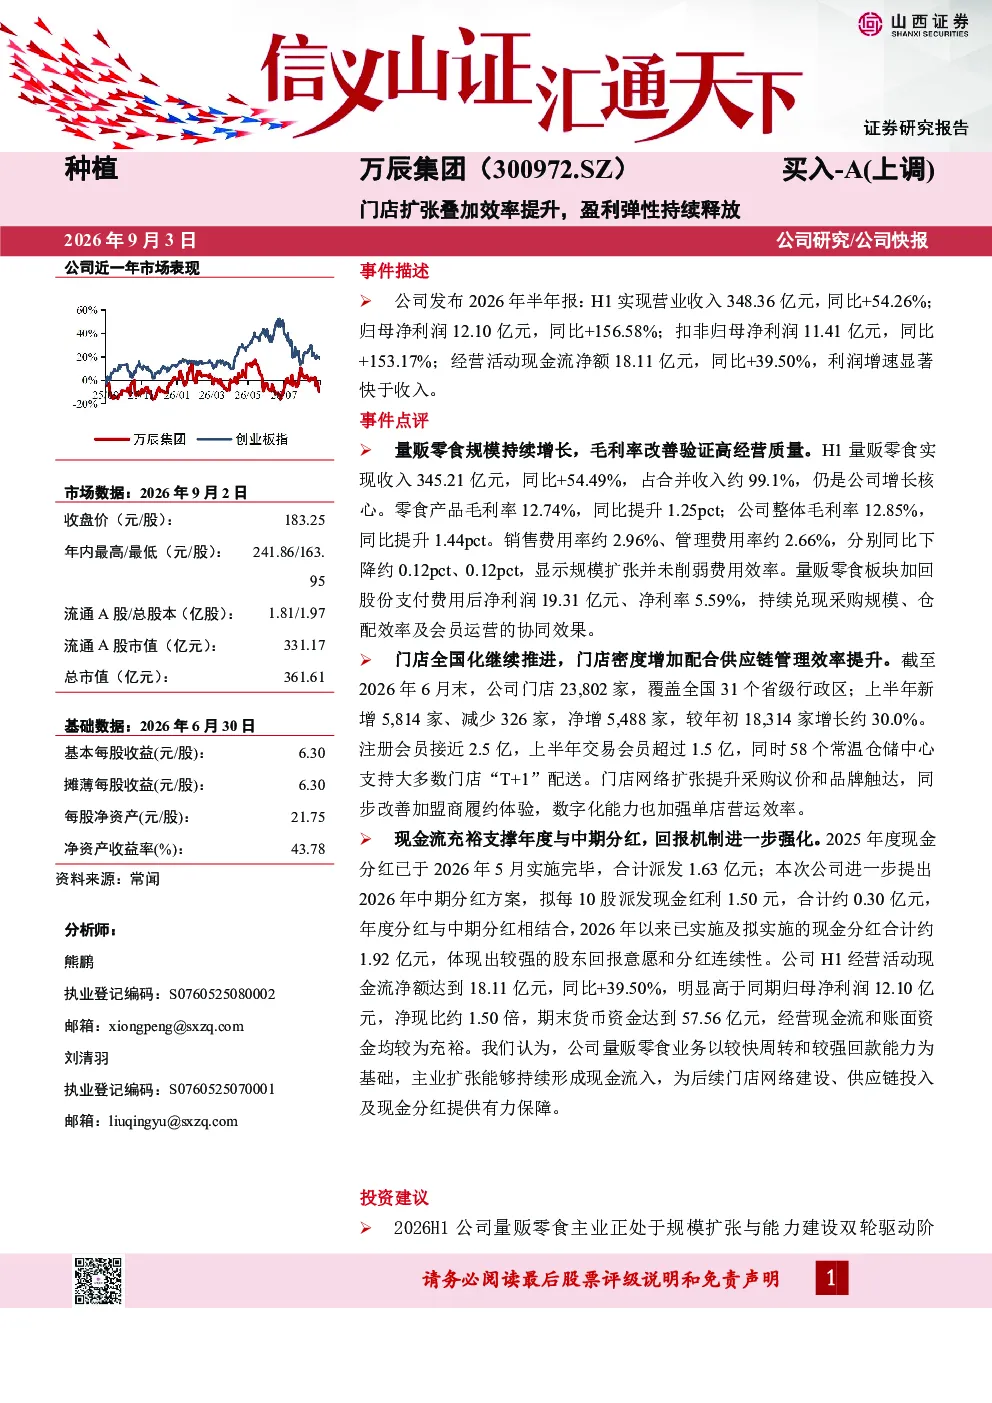
该研报分析了万辰集团2026年半年报,显示H1营业收入348.36亿元(同比+54.26%),归母净利润12.10亿元(同比+156.58%),扣非归母净利润11.41亿元(同比+153.17%),利润增速显著快于收入。量贩零食业务收入345.21亿元(同比+54.49%),毛利率提升,费用率下降。门店扩张迅速,上半年净增5,488家,覆盖全国31省。现金流充裕,分红预案明确。
量贩零食赛道的发展趋势如何?
量贩零食赛道呈现规模扩张与能力建设双轮驱动特征。随着供应链密度提升、品类扩容、会员精细化运营和规模效应释放,企业营收和利润有望稳步增长。行业竞争激烈,但头部企业通过提升运营效率和供应链管理能力,有望在市场份额和盈利能力上获得优势。未来几年,行业将向更精细化的运营和更广泛的渠道覆盖方向发展。
研报重点分析了万辰集团的哪些方面?
研报重点分析了万辰集团量贩零食业务的规模扩张与盈利能力。报告指出,公司门店扩张迅速,全国化推进成效显著,门店密度增加配合供应链管理效率提升,验证了高经营质量。同时,零食产品毛利率改善,费用率下降,显示公司运营效率提升。未来三年,公司预计营收和利润将稳步增长,现金流充裕支撑分红。
当前量贩零食市场的现状如何?
当前量贩零食市场处于快速发展阶段,头部企业通过规模扩张和供应链优化提升竞争力。市场呈现集中度提升趋势,头部企业凭借品牌、规模和供应链优势占据主导地位。消费者对便捷、性价比高的零食需求持续增长,推动行业向更精细化运营和品类创新方向发展。同时,行业竞争加剧,企业需持续提升运营效率和产品创新能力。
研报提示了哪些风险?
研报提示了行业竞争加剧、扩店节奏不及预期、单店盈利情况不及预期等风险。行业竞争激烈可能导致价格战和利润率下降,扩店节奏放缓可能影响收入增长,单店盈利能力不及预期则可能影响整体盈利水平。企业需关注市场竞争态势,优化门店布局和运营效率,以应对潜在风险。
你可能感兴趣
2019、2020Q1财报点评:业态多元化发展,高速展店叠加门店升级经营效率持续提升
商贸零售东兴证券2020-05-07
2019三季报业绩点评:盈利能力持续提升,门店数量稳步扩张
商贸零售国泰君安证券2019-10-22
格局出清+门店扩张促营收稳步增长,自有自控品类持续提升盈利能力
中泰证券2024-09-01
公司事件点评报告:门店持续扩张,盈利能力持续提升
华鑫证券2026-04-04
上半年盈利能力稳健提升,门店数持续扩张
华安证券2023-09-07
门店稳步扩张,盈利能力持续提升
食品饮料华创证券2018-04-16
2019年报点评:门店稳步扩张,盈利能力持续提升
商贸零售国泰君安证券2020-03-27
22Q3盈利能力环比提升,门店扩张持续推进
山西证券2022-10-28
业绩略超预期,扩张与门店运营效率双提升
休闲服务太平洋证券2025-08-28
古茗:业绩略超预期,扩张与门店运营效率双提升
太平洋证券2025-08-27