猜你想问
这份研报的核心内容是什么?
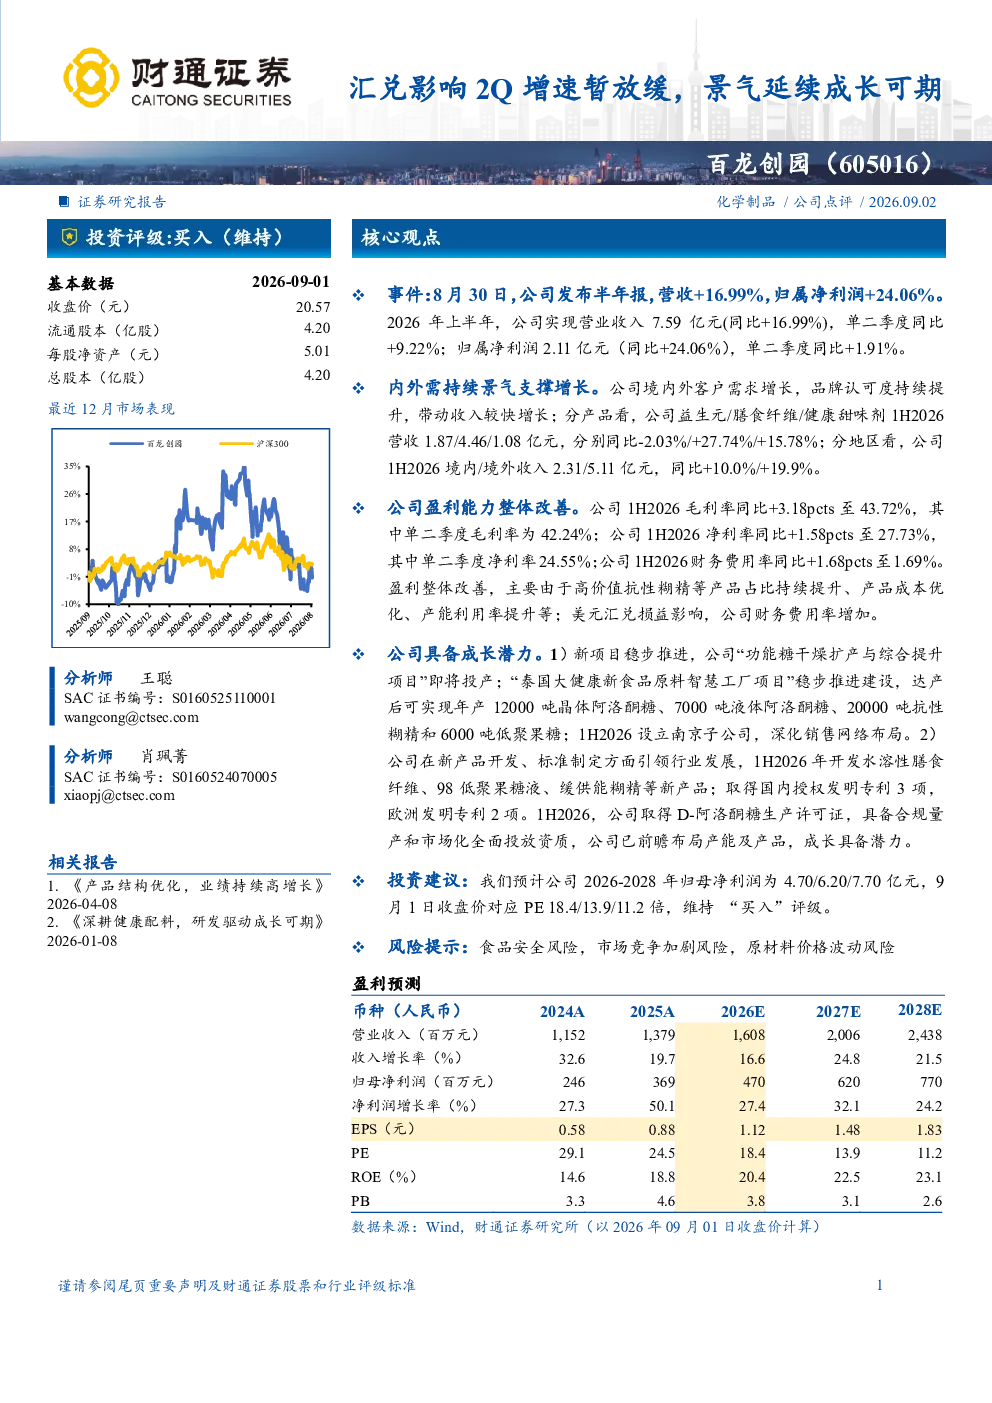
该研报分析百龙创园2026年上半年半年报,显示营收同比增长16.99%,净利润同比增长24.06%。报告指出二季度增速放缓主要受汇兑影响,但景气度持续,成长可期。公司毛利率和净利率提升,主要得益于高价值产品占比提升、成本优化及产能利用率提升。美元汇兑损益导致财务费用率上升。
该行业的发展趋势如何?
报告显示,百龙创园产品结构持续优化,膳食纤维业务增长显著,境外市场收入增速高于境内。公司积极布局新产品如水溶性膳食纤维,并推进泰国工厂建设,显示行业向高附加值、国际化方向发展。同时,行业面临食品安全、市场竞争及原材料价格波动等风险。
研报重点分析了哪些方面?
报告重点分析了百龙创园的产品结构、地区分布及盈利能力。产品方面,益生元/膳食纤维/健康甜味剂营收分别同比变化-2.03%/+27.74%/+15.78%。地区方面,境外收入增速19.9%高于境内10.0%。盈利能力方面,毛利率提升3.18个百分点至43.72%,净利率提升1.58个百分点至27.73%。
当前市场对百龙创园的判断是什么?
市场对百龙创园的判断是积极且关注成长性。公司上半年业绩亮眼,盈利能力提升,新项目稳步推进,显示其发展潜力。同时,汇兑影响短期存在,但长期景气度持续。投资者需关注行业竞争格局及原材料价格波动等市场因素。
研报提示了哪些风险?
研报提示的主要风险包括食品安全风险,需确保产品质量符合标准;市场竞争加剧风险,需应对同业竞争;原材料价格波动风险,需加强成本控制。此外,汇率波动可能持续影响财务费用率,需密切关注。
你可能感兴趣
医药行业中报总结:收入端受疫情影响增速暂放缓,利润端多个子板块高景气
医药生物新时代证券2020-09-20
家用电器:2月清洁电器数据点评:受淡季影响,扫地机增速放缓,洗地机延续高景气
家用电器西部证券2022-03-16
2022年三季报点评:Q3营收增速略放缓、但领先同行,汇兑收益促业绩延续高增
纺织服装东吴证券2022-10-28
2015年三季报点评:收入确认暂放缓,后续成长仍可期
机械设备世纪证券2015-10-28
汇兑影响Q4业绩,主业景气上行、丝杠放量驱动成长
机械设备东吴证券2026-04-21
2Q 营收增长稳定,汇兑损失影响业绩
华创证券2026-09-01
公司深度分析:环卫装备增速放缓,环卫服务成长可期
机械设备中原证券2019-02-20
受地产景气影响,收入增速放缓
家用电器国投证券2024-05-06
疫情影响环比增速放缓,持续推新未来可期
家用电器信达证券2022-02-28
电力行业即时点评:7月用电增速放缓,结构性高景气延续
国元国际2026-08-21