猜你想问
7月用电增速放缓的原因是什么?
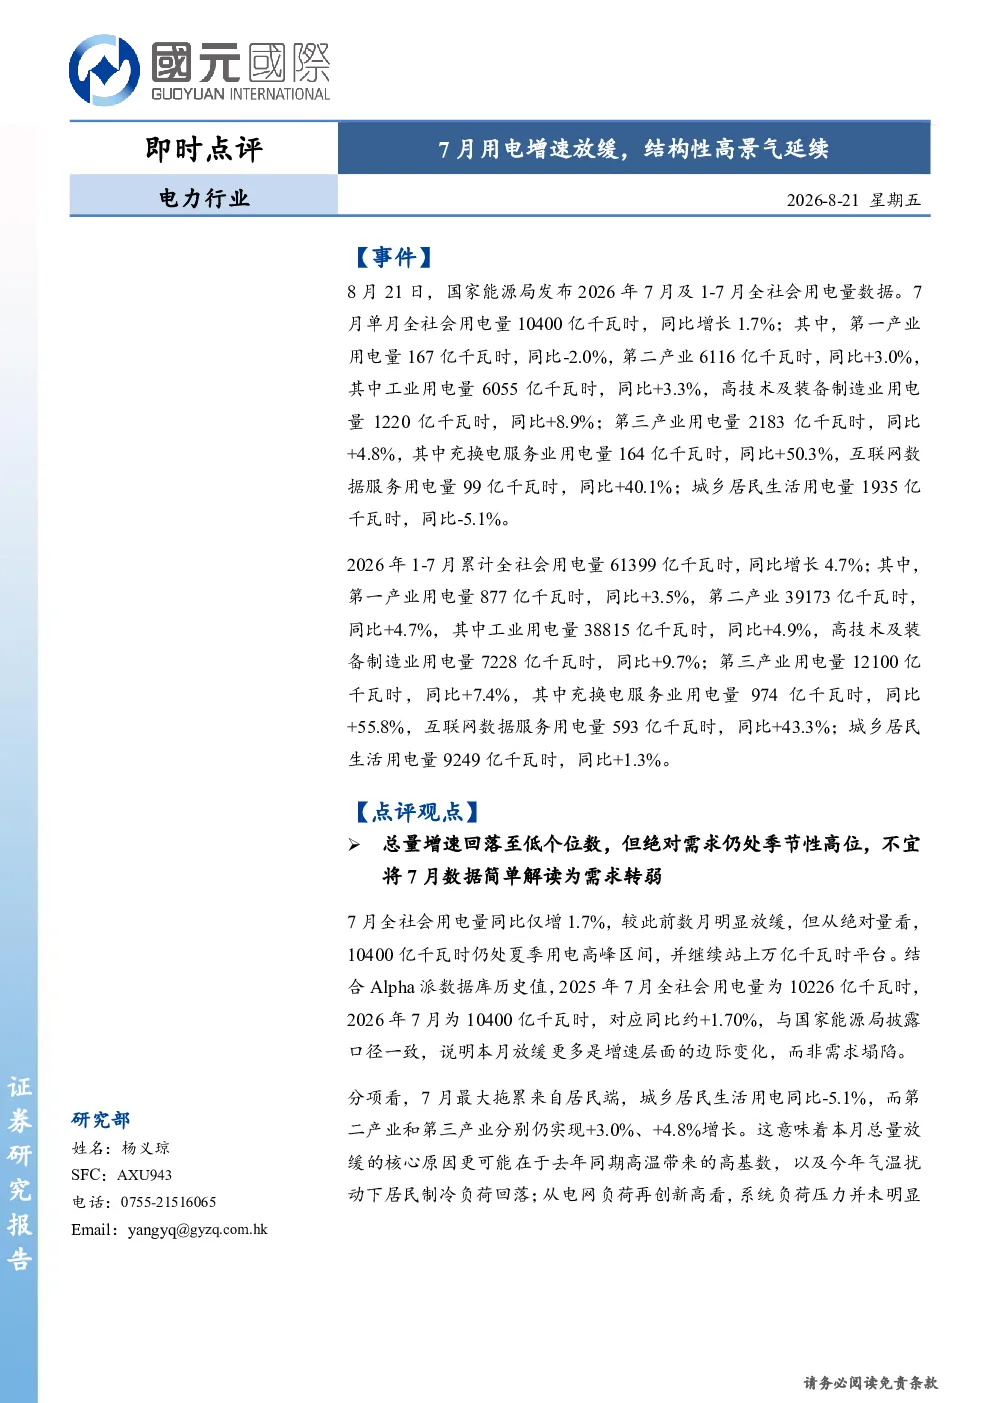
7月全社会用电量同比增长1.7%,增速放缓,主要受居民端用电回落影响。经济活动相关用电维持韧性,但绝对需求仍处季节性高位。用电结构持续优化,高技术及装备制造业用电量同比+8.9%(1-7月累计+9.7%),成为工业增长重心;充换电服务业和互联网数据服务分别同比+50.3%(1-7月累计+55.8%)和+40.1%(1-7月累计+43.3%),成为电力需求最确定的新增量来源。
电力行业未来发展趋势如何?
电力行业未来发展趋势显示用电结构持续优化,高技术及装备制造业、充换电服务业和互联网数据服务将成为电力需求增长的新动力。中长期布局应关注火电盈利稳定和绿电重估,港股电力板块可关注华润电力、华能国际等综合电力及火电龙头,以及龙源电力、大唐新能源等绿电运营商。
报告重点分析了哪些方向?
报告重点分析了7月用电量增速放缓的原因及行业结构性高景气延续的趋势。高技术及装备制造业用电量同比+8.9%,成为工业增长重心;充换电服务业和互联网数据服务分别同比+50.3%和+40.1%,成为电力需求最确定的新增量来源。投资建议中长期沿“火电盈利稳定优先、绿电重估跟进”思路布局。
当前电力市场现状如何判断?
当前电力市场现状显示全社会用电量同比增长1.7%,增速放缓但绝对需求仍处季节性高位,主要受居民端用电回落影响。经济活动相关用电维持韧性,用电结构持续优化,高技术及装备制造业、充换电服务业和互联网数据服务成为增长新动力。火电盈利稳定,绿电重估可关注相关港股电力板块。
研报是否存在风险提示?
研报提示需关注电力行业政策变化对火电及绿电运营商的影响。投资建议中长期布局港股电力板块,但需注意火电盈利受煤价等因素影响,绿电重估存在估值波动风险。关注华润电力、华能国际、龙源电力、大唐新能源等龙头企业,但需结合行业动态调整投资策略。
你可能感兴趣
电力行业即时点评:5月用电增速6.9%,高端制造与新业态持续高增
国元国际2026-06-22
电力行业即时点评:4月用电增速明显回升,新兴产业动能凸显
国元国际2026-05-20
电力行业月报:8月用电增速放缓,水电回暖、风电持续高增速
公用事业西部证券2017-09-26
电力行业:6月用电增速边际回落,高端制造与新业态维持高景气
公用事业国元国际2026-07-15
电力行业2013年一季度用电量数据点评:用电增速整体放缓,短期仍依赖重工业
公用事业上海证券2013-04-16
电力行业7月发用电数据点评:7月用电增速有所回落,火电增速由正转负
公用事业国泰君安证券2020-08-19
电力行业1~7月运行简况点评:7月用电量增速略有下滑,居民用电增速加快
公用事业国泰君安证券2018-08-23
电力行业即时点评:10月用电需求短期回落,前10月风光装机较快增长
国元国际2024-11-22
传媒行业点评报告:CTR数据点评:2018年广告市场增速放缓,楼宇广告高景气延续
文化传媒中泰证券2019-02-10
家用电器:2月清洁电器数据点评:受淡季影响,扫地机增速放缓,洗地机延续高景气
家用电器西部证券2022-03-16