猜你想问
尿素市场近期走势如何?
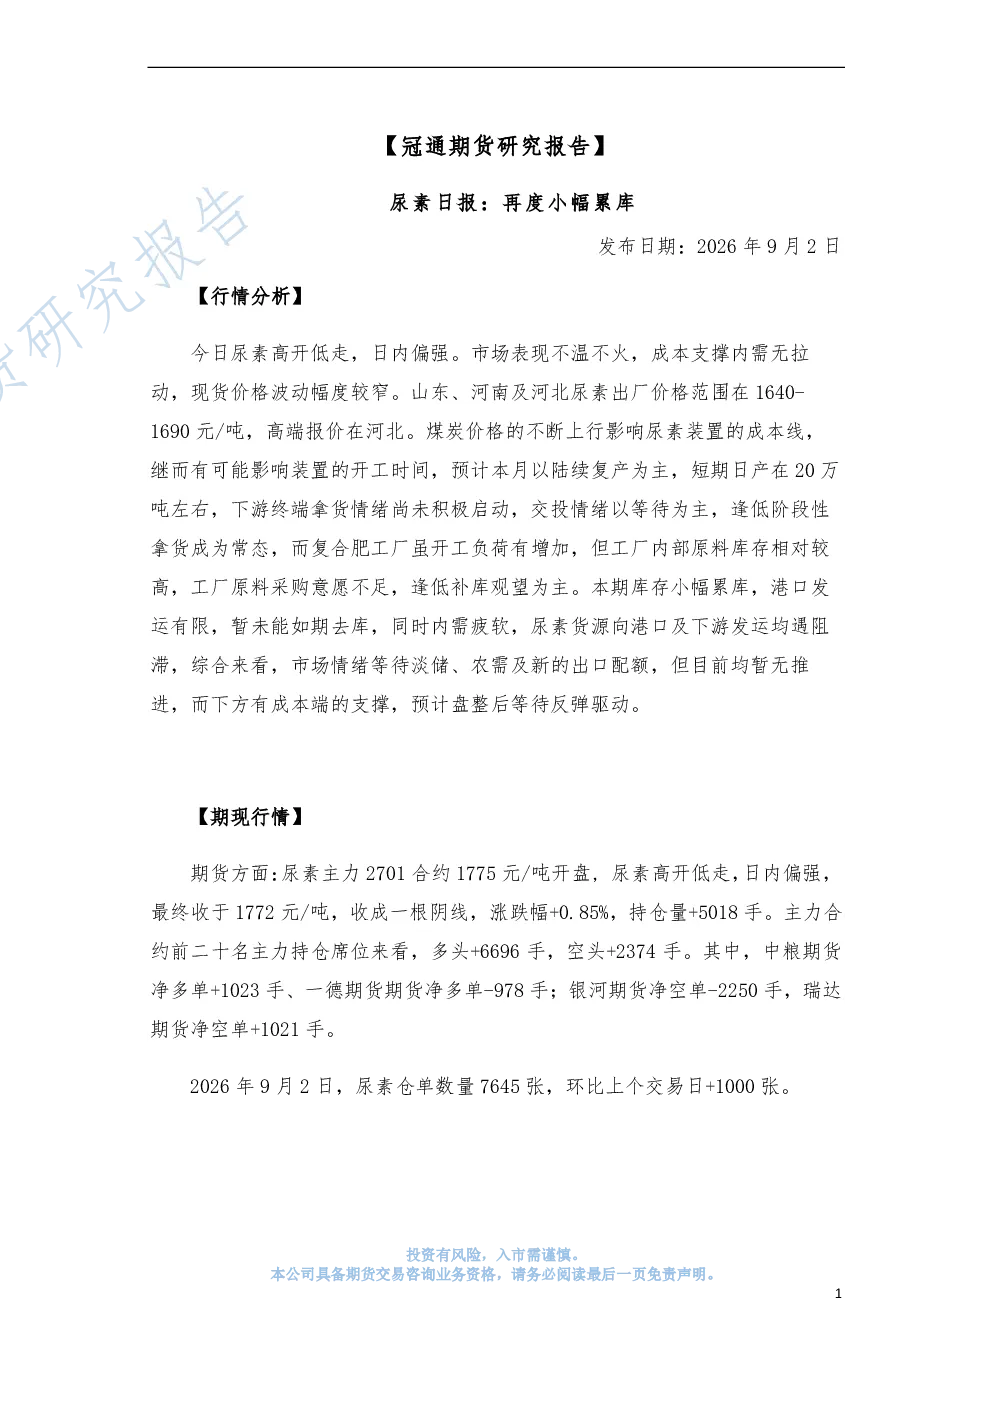
尿素市场高开低走,日内偏强但整体表现不温不火,价格波动幅度较窄。成本端煤炭价格上涨推高装置成本,可能影响装置开工时间,预计本月陆续复产,短期日产约20万吨。下游需求方面,终端拿货情绪不积极,交投情绪以等待为主,逢低阶段性拿货成为常态。库存情况显示本期小幅累库,港口发运有限未能如期去库,内需疲软导致尿素货源向港口及下游发运受阻。市场情绪等待淡储、农需及新的出口配额,但目前均暂无推进;下方有成本端支撑,预计盘整后等待反弹驱动。
尿素行业发展趋势如何?
尿素行业发展趋势受多重因素影响。成本端,煤炭价格上涨直接影响装置成本,可能限制装置开工率。供应方面,全国尿素日产量短期下降,开工率维持在80%左右,但预计本月将陆续复产。需求端,终端拿货情绪不积极,复合肥工厂开工负荷增加但原料库存较高,采购意愿不足,逢低补库观望为主。库存小幅累库,港口发运受限,内需疲软导致货源发运受阻。市场情绪等待淡储、农需及出口配额消息,但短期内均无明确进展。整体来看,尿素行业处于供需偏弱状态,价格预计维持区间震荡,等待需求端实质性好转或成本端进一步上涨提供支撑。
本报告重点分析了哪些方面?
本报告重点分析了尿素市场的供需情况、成本支撑以及市场情绪。在供应方面,跟踪了全国尿素日产量、开工率及装置复产情况,显示短期供应压力不大但存在恢复预期。在需求方面,分析了终端拿货情绪、复合肥工厂开工负荷及原料库存,指出下游需求疲软,采购意愿不足,逢低补库为主。成本端,关注煤炭价格上涨对尿素装置成本的影响,以及可能带来的开工率变化。市场情绪方面,分析了等待淡储、农需及出口配额的预期,但目前均无明确进展。此外,报告还跟踪了尿素期货价格、仓单数量及基差变化,为市场走势提供参考。
当前尿素市场现状如何判断?
当前尿素市场现状可判断为供需偏弱,价格维持区间震荡。供应端,装置成本受煤炭价格上涨影响,开工率短期受限但预计将陆续恢复,整体供应压力不大。需求端,终端拿货情绪不积极,下游库存较高,采购意愿不足,逢低补库为主,需求疲软限制了价格上行空间。库存方面,本期小幅累库,港口发运受限,内需疲软导致货源发运受阻。市场情绪方面,等待淡储、农需及出口配额消息,但目前均无明确进展,市场缺乏明确方向。期货价格高开低走,仓单数量增加,基差走强,显示成本支撑存在但需求端缺乏动力,整体市场表现不温不火。
本报告提示哪些风险?
本报告提示的主要风险包括供需失衡风险和成本波动风险。供需方面,若下游需求恢复不及预期,而装置陆续复产,可能导致供应过剩,价格承压。成本端,煤炭价格波动可能直接影响尿素装置成本,若煤炭价格持续上涨,将推高尿素成本,限制价格下探空间,反之则可能增加装置开工意愿,加剧供应压力。此外,港口发运受限可能导致库存积压,进一步抑制下游采购意愿。市场情绪方面,若淡储、农需及出口配额消息迟迟未出,市场可能持续处于等待状态,缺乏明确方向,价格波动幅度可能加大。政策面变化,如环保政策或出口政策调整,也可能对市场产生短期影响。